Финансовая подушка и инвестиции: какие деньги стоит разделить
Почему сумма на одном счёте может выполнять три разных задачи — и как понять, сколько из неё действительно свободно для долгой цели.
Начните с назначения, а не с номера счёта
Финансовая подушка — запас на непредвиденные обстоятельства: перерыв в доходах, срочный ремонт, внезапные необходимые расходы. Её задача — дать вам время и возможность действовать, когда обычный бюджет нарушен.
Плановая покупка отличается от такой ситуации. Если через полгода нужно оплатить обучение, этот расход уже известен. Деньги на него полезно считать отдельно, даже когда они лежат рядом с резервом. Иначе одна и та же сумма кажется и защитой от проблем, и оплатой будущего счёта.
Третья часть — деньги на долгую цель. Только после учёта обычной жизни, обязательств и запланированных трат можно обсуждать, какую неопределённость вы готовы для неё принять. «Свободно» здесь означает отсутствие более срочного назначения, а не просто остаток на карте сегодня.
Размер резерва зависит от вашей жизни
Для оценки начните с необходимых месячных расходов: жильё, питание, транспорт, лекарства, обязательные платежи. Затем подумайте, сколько времени может потребоваться на восстановление дохода. У человека с постоянной работой и у человека с редкими крупными заказами обстоятельства могут различаться.
Влияют и другие условия: количество зависимых от вас людей, здоровье, доступность поддержки, предстоящие изменения занятости. Чужая сумма резерва не становится вашим ориентиром только потому, что её назвали в статье.
Условный расчёт: необходимые расходы — 45 000 рублей в месяц. Для примера выбран запас на четыре месяца. Получается 45 000 × 4 = 180 000 рублей. Четыре месяца — допущение этой модели, а не универсальное правило и не оценка вашей ситуации.
Как исчезает мнимая «свободная сумма»
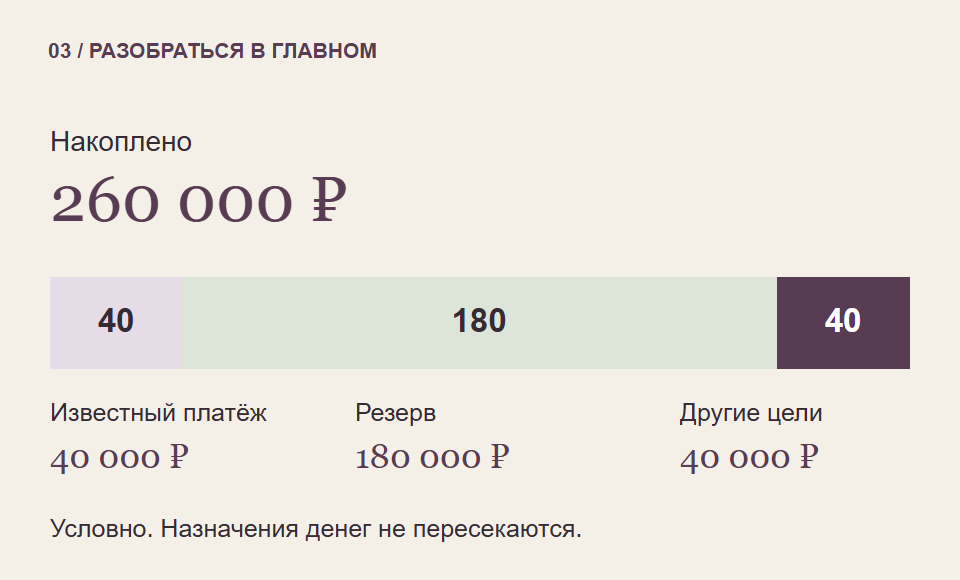
Представим, что всего накоплено 260 000 рублей. Из них 40 000 нужны на уже запланированную оплату обучения. Ещё 180 000 в нашей модели составляют резерв. Остаётся 260 000 − 40 000 − 180 000 = 40 000 рублей для обсуждения других задач.
Это ещё не распоряжение инвестировать оставшиеся деньги. У вас могут быть долги, дополнительные расходы или недостаточная уверенность в доходах. Расчёт только показывает, почему весь остаток на счёте нельзя автоматически считать инвестиционным капиталом.
Если резерва пока недостаточно, можно начать с небольшой доступной ступени. Например, сначала собрать запас на одну конкретную необходимую трату, затем на более длительный период. Важна последовательность, которую выдерживает бюджет. Сравнение с чужими накоплениями здесь мало помогает.
Почему доступность важнее красивой доходности
Резерв должен помогать именно в неудобный момент. Проверьте, как быстро можно получить деньги, какие ограничения есть у перевода или снятия и что произойдёт с процентами. Условия конкретного счёта или вклада нужно читать в договоре.
Вложения в ценные бумаги могут упасть одновременно с потерей работы или другими сложностями. Если придётся срочно продавать, рыночная цена окажется важнее вашего намерения держать актив долго. Даже длительное владение не гарантирует сохранения исходной суммы.
Разделение денег можно вести в таблице или по отдельным счетам. Важнее, чтобы суммы не дублировались. Если часть резерва понадобилась, это повод пересчитать доступные деньги, а не считать запас по старой цифре.
Когда стоит пересмотреть расчёт
- Изменились обязательные расходы или платежи по долгам.
- Доход стал менее регулярным либо предстоит перерыв в работе.
- Появились новые люди, которым вы финансово помогаете.
- Из резерва уже оплачен непредвиденный расход.
Попробуйте подписать каждую часть своих накоплений: «обычная жизнь», «известные платежи», «непредвиденное», «далёкая цель». Это действие не требует покупки финансового продукта. Зато оно позволяет увидеть, для каких денег вообще можно обсуждать рыночный риск.
На что мы опирались
- Финкульт: финансовая подушка безопасности ↗
- Банк России: личный финансовый план ↗
- Финкульт: как выбрать вклад ↗
Проверено 31 октября 2026. Базовые механизмы и сервисы рассматриваются для России. Действующие ставки, налоговые льготы и конкретные продукты здесь не рекомендуются.
Когда финансовая опора станет понятнее, материалы и программы Student Wyckoff помогут продолжить знакомство с рынком.
Посмотреть программы ↗