Модель бесконечных выплат может иметь конечную текущую стоимость. Но темп роста, ставка сравнения и дата первой выплаты задают строгие условия, которые нельзя заменить красивым названием компании.
Для положительных ежегодных платежей с постоянным ростом простая формула приведённой стоимости требует, чтобы темп роста был ниже ставки дисконтирования. Она описывает допущенную бесконечную последовательность, а не гарантированные вечные дивиденды.
Бесконечность в модели, а не в обещании
Бесконечным денежным потоком, или перпетуитетом, называют последовательность регулярных платежей без заданной последней даты. Это математическая конструкция. Её использование не доказывает, что реальная компания будет существовать и платить бесконечно.
Текущую стоимость получают, приводя каждый будущий платёж к сегодняшней дате. При положительной постоянной ставке одинаковые далёкие платежи дают всё меньшие приведённые добавления. Поэтому бесконечное число слагаемых в определённых условиях имеет конечную сумму.
Условные шесть тысяч каждый год
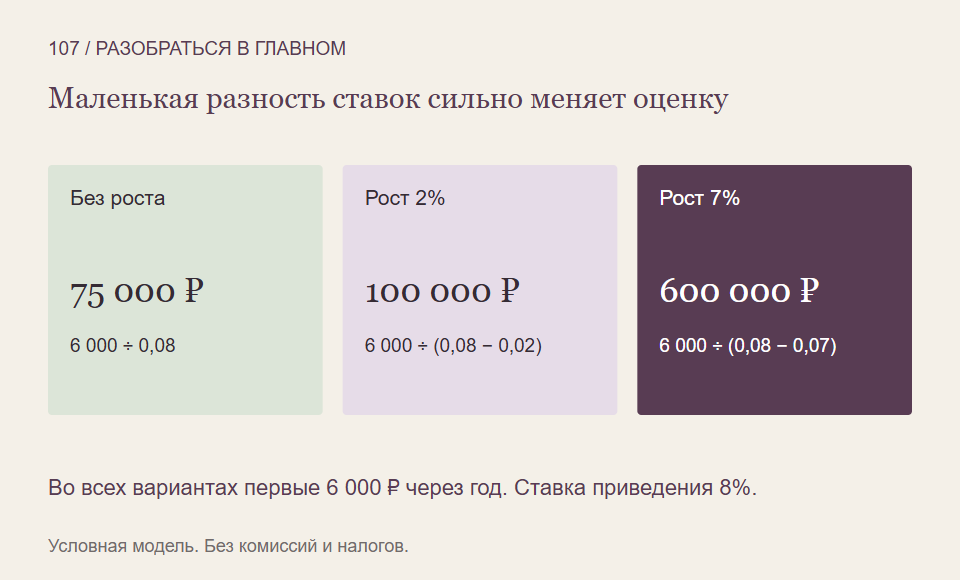
Пусть первый платёж 6 000 рублей приходит ровно через год, а затем такая же сумма ежегодно продолжается без конца. Зададим постоянную ставку приведения 8% за год. Валюта и правила одинаковы, налогов и расходов нет.
В этой модели приведённая стоимость равна 6 000 ÷ 0,08 = 75 000 рублей. В знаменателе именно доля 0,08, а не число восемь. Первые 6 000 не получены сегодня: дата через один период важна для выбранной формулы.
Если платежи постоянно растут
Теперь первые 6 000 по-прежнему приходят через год, а каждый следующий платёж на 2% больше предыдущего. При прежней ставке 8% приведённая стоимость равна 6 000 ÷ (0,08 − 0,02) = 100 000 рублей.
Мы используем сумму первого будущего платежа. Если дана уже прошедшая выплата, сначала нужно согласовать её с первым будущим периодом. Незаметная подмена этих сумм меняет ответ ещё до обсуждения рисков.
Разница ставок здесь составляет шесть процентных пунктов. Если условный постоянный рост поднять до 7% при тех же 8%, формула даст уже 600 000 рублей. Близость двух предположений способна резко менять оценку; точный ответ калькулятора не означает точности прогноза.
Почему рост нельзя сделать любым
Для рассматриваемых положительных платежей с неотрицательным постоянным ростом нужен рост ниже положительной ставки приведения. При равенстве или превышении бесконечная приведённая сумма не сходится к конечному значению.
Нельзя получить отрицательный знаменатель, увидеть отрицательную оценку и объявить это осмысленной дешёвой покупкой. Нарушились условия модели. У конечной последовательности платежей другая задача: ограничение бесконечной суммы нельзя автоматически переносить на любой конечный прогноз.
Что проверить до применения
- Когда поступает первый платёж и какая его сумма?
- Почему выбран бесконечный горизонт и постоянный рост?
- Рост действительно ниже согласованной ставки?
- Как изменяется ответ при небольшом изменении предположений?
Для реального бизнеса дополнительно проверяют способность платить и условия капитала. Формула помогает увидеть цену допущений, сохраняя необходимость обосновать каждое из них.
На что мы опирались
- OpenStax Finance 2e, 8.1: постоянные бесконечные платежи — Определение бесконечной последовательности и текущая стоимость одинаковых выплат при положительной ставке. Примеры реальных типов ценных бумаг из учебника не выдаются за обещание вечных дивидендов.
- NYU Stern, Aswath Damodaran: ограничения растущей бесконечной модели — Разделы Perpetuities и Growing Perpetuities: первый будущий платёж и требование роста ниже ставки приведения. Старые корпоративные цены, ставки, налоговые истории и иллюстрации не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться видеть предположения за финансовыми формулами можно со Student Wyckoff.
Программы Student Wyckoff ↗