Купонная ставка не учитывает всю цену и сроки покупки облигации. Объясняем, как доходность к погашению связывает сегодняшние затраты с будущими платежами и почему это не гарантия.
Доходность к погашению — ставка, при которой приведённые к дате покупки запланированные платежи равны полной цене. Для совпадения с итоговым сложным ростом капитала нужны дополнительные условия, включая повторное вложение купонов.
Сначала нужен график денег
Доходность к погашению часто обозначают YTM, от английского yield to maturity. В простом случае это ставка, связывающая полную цену покупки с запланированными купонами и погашением в их даты. Одной купонной ставки для такого расчёта недостаточно.
Будущие суммы приводят к сегодняшней дате: делят на соответствующие множители роста. Это называется дисконтированием. Искомая ставка делает сумму таких приведённых платежей равной цене. Она описывает расчёт при заданном графике, а не обещание эмитента обеспечить любой результат вашей операции.
Условная облигация на два года
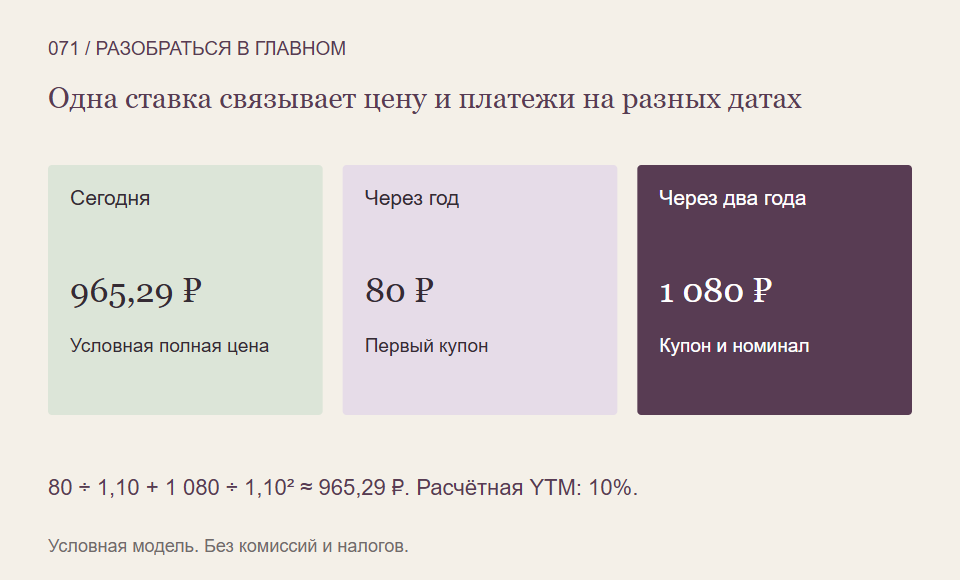
Пусть номинал равен 1 000 рублей, ежегодный купон — 80. Через год запланированы 80 рублей, через два — 1 080 вместе с погашением. Покупка происходит сразу после купонной даты, накопленного купонного дохода нет.
При ставке 10% приведённая сумма составляет 80 ÷ 1,10 + 1 080 ÷ 1,10² ≈ 965,29 рубля. Если полная цена равна этому значению, в нашей модели YTM составляет 10% годовых. Сам купон по отношению к номиналу равен 8%.
Разница появилась потому, что покупатель платит меньше номинала, а не потому, что ему изменили купон. Пример условен: выплаты точны и своевременны, погашение единовременное, досрочного выкупа, комиссий и налогов нет. Показанная цена округлена до копеек.
Ставка расчёта и деньги в конце
В формулу цены уже входят даты платежей. Но она сама не совершает новые сделки с полученными купонами. Чтобы итоговая стоимость капитала выросла тем же сложным темпом до погашения, промежуточные поступления должны участвовать в соответствующем повторном вложении.
В нашей модели первые 80 рублей при повторном вложении на оставшийся год под 10% станут 88. Вместе с последними 1 080 получится 1 168 рублей. Если купон просто останется деньгами, конечная сумма будет другой, хотя исходная расчётная YTM от этого не переписывается.
Что меняет реальную задачу
Просрочка, неполная выплата или продажа раньше срока дают другой денежный путь. У бумаги с изменяемыми купонами или правом досрочного погашения нужно уточнить сценарий. Нельзя принимать неизвестные будущие выплаты за уже установленные.
Также сверяют полную цену с учётом накопленного купонного дохода, дату расчётов, частоту платежей и способ годового выражения ставки. Котировка без этих пояснений может выглядеть точнее, чем имеющиеся данные.
Что выписать рядом с YTM
- Какие суммы и даты входят в график?
- Какова полная цена и что включено в расходы?
- Какие изменения графика допускают условия выпуска?
- Как учитываются промежуточные купоны при оценке итогового капитала?
Так показатель становится понятной связью цены и платежей. А возможность эмитента заплатить и условия ваших дальнейших действий проверяются отдельно.
На что мы опирались
- FINRA: цена, доходность к погашению и досрочному выкупу — Прочитаны определения YTM как ставки дисконтирования и YTC, допущения выплат и различие расчётных доходностей и фактического результата. Упрощения annual return и real return, старые рыночные ставки и формулировка dividends применительно к купонам не используются.
- CFA Institute: источники результата облигации и повторное вложение — Прочитан открытый Overview: купоны, их повторное вложение, цена продажи, условия совпадения сложного темпа с YTM и определение реинвестиционного риска. Закрытый полный курс не прочитан; положения об иммунизации и дюрации не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться читать доходности вместе с графиком платежей можно на примерах Student Wyckoff.
Программы Student Wyckoff ↗