Эмитент может полностью выполнить график, а будущий доход от полученных купонов всё равно окажется неизвестным. Отделяем обязательства по облигации от условий новых вложений.
Фиксированный купон задаёт платёж по самой облигации. Доход на полученные деньги зависит от последующего действия и доступных условий. Снижение ставки повторного вложения может уменьшить итоговый капитал даже без нарушения исходного графика.
Один договор не задаёт все будущие сделки
При фиксированном купоне условия облигации могут заранее определять денежную выплату. Но после получения денег возникает новый вопрос: что вы с ними сделаете? Оставите на счёте, потратите или вложите снова — это разные пути итогового капитала.
Риск повторного вложения, или реинвестиционный риск, связан с тем, что новые доступные условия окажутся хуже заложенных в план. Он не требует просрочки первоначального эмитента. Даже исправно полученная сумма не обещает такой же доходности при следующем использовании.
Условные два года и один промежуточный купон
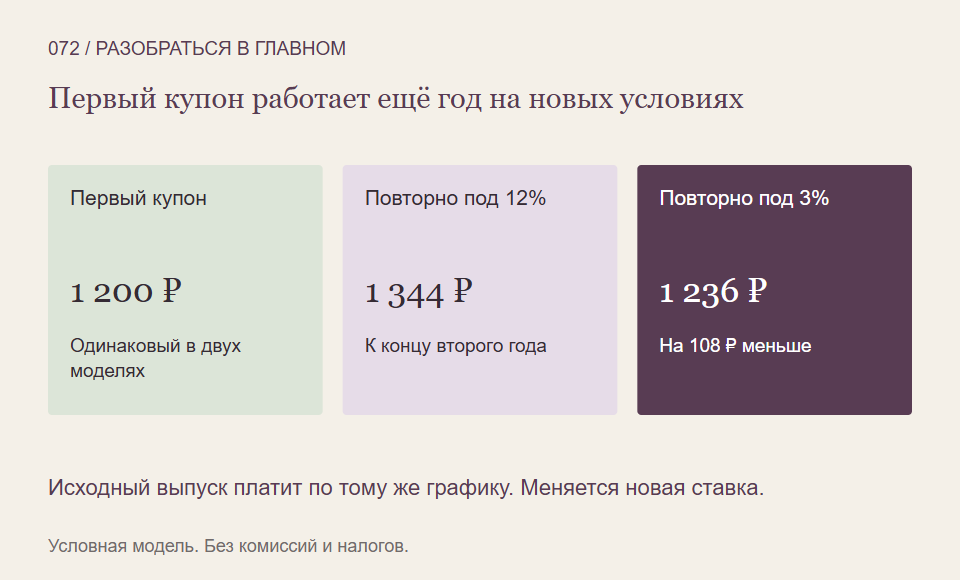
Допустим, вы платите 10 000 рублей за облигацию такого же номинала. Через год предусмотрен купон 1 200 рублей. Через два года — ещё 1 200 и возврат номинала. Все выплаты происходят точно, расходов и налогов нет.
Первый купон можно вложить на оставшийся год. В варианте А учебная ставка нового вложения равна 12%, и 1 200 превращаются в 1 344 рубля. В варианте Б она равна 3%, поэтому получится 1 236.
К концу второго года исходная облигация в обоих вариантах перечисляет 11 200 рублей. Вместе с повторно вложенным первым купоном итог составит 12 544 либо 12 436. Разница — 108 рублей, хотя первоначальный купон не изменился ни на копейку.
Почему уменьшение не равно просрочке
В нашем примере изменились только условия отдельного нового вложения. Первоначальный эмитент выполнил один и тот же график. Следовательно, искать недостающие 108 рублей как невыплаченную часть его купона было бы неверно.
Если первые 1 200 вообще не вкладывать, а хранить без дохода до конца, сумма составит 12 400 рублей. Это третий осознанно заданный путь. Он также не означает, что купонная ставка самого выпуска стала нулевой.
Когда вопрос особенно заметен
Чем больше промежуточных поступлений и дольше они должны работать до вашей цели, тем существеннее может оказаться этот элемент расчёта. Однако его точный размер зависит от конкретного графика и действий, а не только от слова «длинная» в описании облигации.
Досрочное погашение способно вернуть ещё и весь номинал раньше плана. Тогда новые условия потребуются уже для большей суммы. При этом безрисковое и мгновенное повторное вложение без ограничений нельзя молча предполагать в реальном расчёте.
Что добавить в свой сценарий
- Какие поступления нужны на расходы, а какие планируется вложить снова?
- Сколько времени остаётся каждому поступлению до цели?
- Какая ставка нового вложения предположена и откуда она взялась?
- Что получится при более низкой ставке или временном хранении денег?
Так вы отделите обещанные платежи от собственных предположений о дальнейшем росте. Фиксированная первая ступень не делает известными все следующие.
На что мы опирались
- CFA Institute: источники результата облигации и повторное вложение — Прочитан открытый Overview: купоны, их повторное вложение, цена продажи, условия совпадения сложного темпа с YTM и определение реинвестиционного риска. Закрытый полный курс не прочитан; положения об иммунизации и дюрации не используются.
- FINRA: право эмитента на досрочное погашение — Прочитаны право, а не обязанность эмитента, условия даты и цены, прекращение будущих купонов и риск новых условий вложения денег. Частные американские правила, исходный числовой пример и обещание обязательного выкупа при падении ставок не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбирать денежные пути вложений и их допущения можно дальше вместе со Student Wyckoff.
Программы Student Wyckoff ↗