Разбираем, что происходит, когда полученные проценты присоединяют к работающей сумме, и какие условия нужны для такого расчёта.
Капитализация — присоединение начисленных процентов к основной сумме. Если условия это предусматривают, следующее начисление идёт уже на увеличенный остаток.
Процент может остаться внутри вложения
Полученный доход можно потратить, оставить без начисления или присоединить к сумме, которая продолжает работать. Последний вариант называют капитализацией процентов. Её смысл — в изменении основы следующего начисления, а не в появлении отдельного источника денег.
Сложные проценты — название такого повторяющегося расчёта. Сначала начисление получают на исходную сумму, затем — на неё вместе с ранее присоединёнными процентами. Чтобы воспроизвести результат, нужно знать не только ставку, но и момент присоединения дохода.
Условный пример с ежегодным присоединением
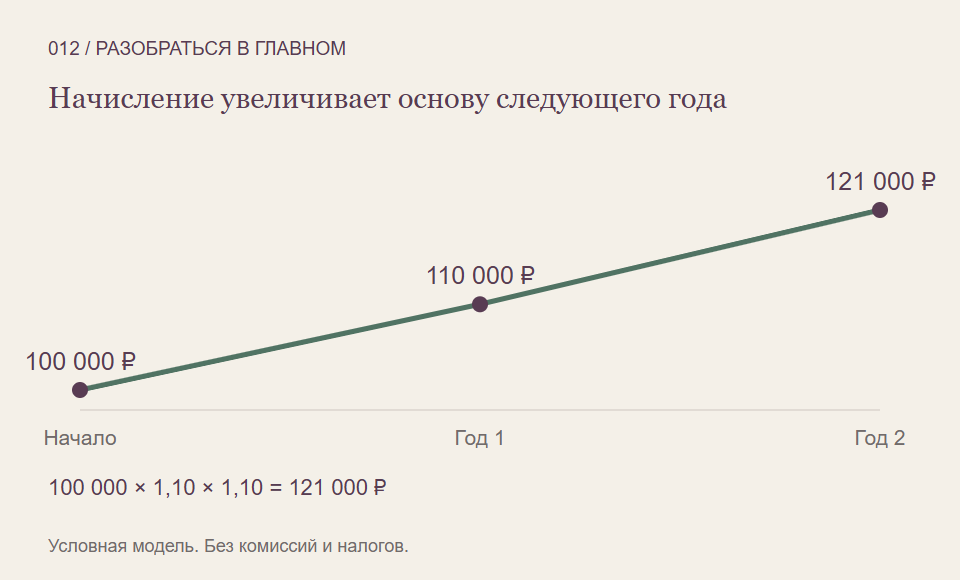
Положим, начальная сумма равна 100 000 рублей, ставка неизменна и составляет условные 10% годовых. Проценты капитализируются один раз в конце каждого полного года. Взносов, снятий, расходов и налогов нет.
После первого года сумма становится 110 000 рублей: к исходным 100 000 прибавились 10 000. Во втором году 10% считают уже со 110 000 рублей. Начисление составляет 11 000 рублей, а итог двух лет — 121 000 рублей.
При простых процентах в тех же упрощённых условиях получилось бы 120 000 рублей вместе с отдельно полученным доходом. Дополнительная 1 000 рублей в нашей модели — результат начисления на первые присоединённые 10 000. Это следствие выбранных условий, а не универсальная надбавка за слово «капитализация».
Почему важна частота начисления
Ежегодное, ежемесячное и ежедневное присоединение — разные расписания. Между ними нельзя переключаться, оставляя все остальные обозначения без объяснения. Нужно выяснить, как годовую ставку переводят в ставку периода и по каким дням выполняют расчёт.
Кроме того, заявленная ставка может уже учитывать определённый способ пересчёта. Поэтому сравнение проводят по сопоставимому итоговому результату за один срок и при одинаковых денежных движениях. Механическое деление любой цифры из рекламы на двенадцать не заменяет договор.
Где модель перестаёт быть обещанием
У рыночных активов доход не появляется по одному лишь расписанию. Цена может снижаться, выплаты могут измениться, а повторное вложение дохода может потребовать покупки по другой цене и дополнительных расходов. Реинвестирование выплат не делает прибыль гарантированной.
Даже при договорном начислении итог зависит от соблюдения условий: срока, остатка, ограничений на снятие и способа выплаты. Инфляция дополнительно меняет покупательную способность полученной суммы. Модель со ставкой 10% показывает арифметику, а не доступное сегодня предложение.
Что выписать перед сравнением
- С какой частотой проценты присоединяют к основной сумме?
- На какую сумму идёт следующее начисление?
- Можно ли забрать доход отдельно и изменит ли это итог?
- Одинаковы ли срок, расходы и условия двух сравниваемых вариантов?
Полезная проверка — вручную посчитать первые два периода. Если основа второго начисления понятна, длинная формула уже не выглядит отдельной загадкой. Затем можно использовать калькулятор, сохранив все его исходные допущения.
На что мы опирались
- Банк Италии: простые и сложные проценты — Механика начисления; ограничения условной модели калькулятора. Не условия российского вклада.
- Investor.gov: калькулятор сложных процентов — Начальная сумма, взносы, срок и частота капитализации задаются отдельно; результат не прогноз.
- Investor.gov: определение сложных процентов — Проценты на исходную сумму и ранее начисленные проценты.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разобраться в начислении — один из шагов к самостоятельному чтению финансовых условий. Для последовательного изучения рынка можно посмотреть программы Student Wyckoff.
Программы Student Wyckoff ↗