Среднее двух процентов и изменение денег за весь срок отвечают на разные вопросы. Разбираем различие без статистических таблиц.
Проценты последовательных периодов применяются к меняющейся сумме. Поэтому среднее арифметическое годовых доходностей не равно изменению капитала за весь срок.
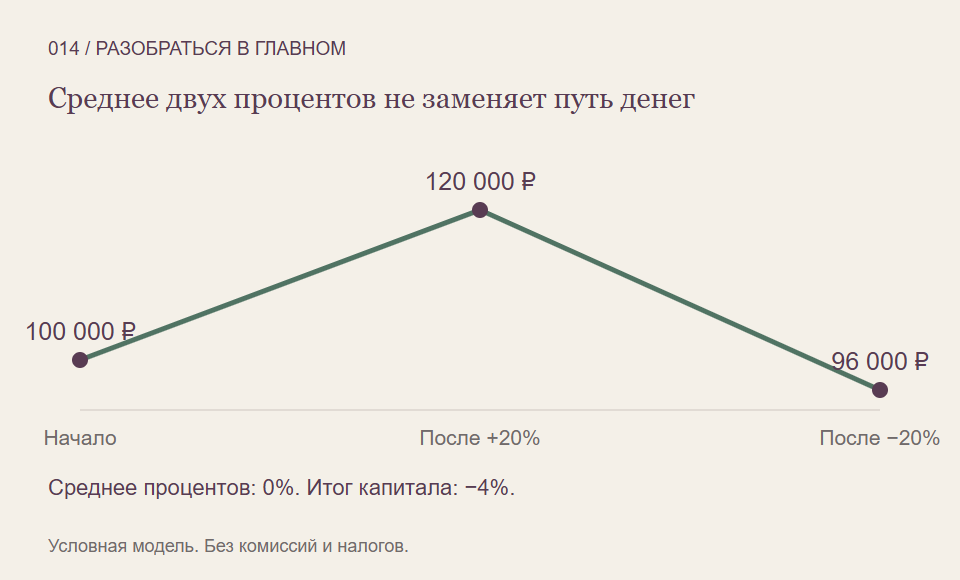
У одинаковых процентов может быть разная основа
Процент изменения всегда относится к некоторой сумме. После роста эта сумма больше прежней, а после падения — меньше. Если годовые проценты просто сложить, различие основ исчезнет из расчёта, хотя из ваших денег оно не исчезает.
Среднее арифметическое получают, складывая значения и деля сумму на их количество. Это корректный способ описать среднее значение набора процентов. Ошибка возникает, когда его без дополнительного расчёта принимают за итог изменения одной и той же вложенной суммы.
Условный путь: рост, затем снижение
Пусть начальный капитал составляет 100 000 рублей. За первый год он вырос на условные 20%, а за второй снизился на 20%. Дополнительных взносов, снятий, отдельных выплат, комиссий и налогов нет.
В конце первого года получается 120 000 рублей. Снижение во втором году считается с этой новой суммы: 120 000 × 0,20 = 24 000 рублей. Остаётся 96 000 рублей. Итог за два года — минус 4 000 рублей, или минус 4% от начального капитала.
При этом среднее арифметическое двух годовых процентов равно нулю: (20% − 20%) ÷ 2 = 0%. Оба вычисления выполнены верно. Одно описывает набор годовых значений, другое — то, что стало с деньгами за весь путь.
Как проверить весь путь одной цепочкой
Рост на 20% соответствует умножению на 1,20, а снижение на 20% — умножению на 0,80. Поэтому путь капитала записывается так: 100 000 × 1,20 × 0,80 = 96 000 рублей. Последовательность периодов сохраняется в умножении.
Если требуется выразить этот итог через одинаковый условный результат каждого года, понадобится геометрический способ усреднения. Для двух лет нужно найти множитель, который при двукратном применении превращает 100 000 в 96 000. Это около минус 2,02% в год, а не ноль. Такая ровная траектория — только эквивалент расчёта; в нашем примере её не было.
Что может усложнить сравнение
Цепочка выше подходит к модели без внешних пополнений и снятий. При движении ваших собственных денег нужно отдельно учитывать их величину и даты. Иначе изменение остатка может быть ошибочно принято за инвестиционный результат.
Кроме того, нельзя оценить риск только по одному итоговому среднему. Два пути к одинаковой сумме могут включать совершенно разные падения по дороге. Средняя цифра не обещает, что следующий год будет похож на неё, и не показывает все возможные потери.
Какие подписи искать рядом с результатом
- Средний процент арифметический или приведённый через сложный рост?
- За какой срок он рассчитан?
- Учтены ли выплаты, расходы и собственные взносы?
- Показаны ли отдельные периоды, а не только итоговая цифра?
Полезная привычка — восстанавливать путь небольшой условной суммы по периодам. Она быстро показывает, какой именно вопрос решает опубликованный показатель и подходит ли он для вашего сравнения.
На что мы опирались
- OpenStax, Principles of Finance 2e: риск и доходность отдельного актива — Разделы об относительной доходности, среднем арифметическом, геометрическом росте и изменчивости результатов. Исторические примеры компаний не заимствованы.
- FINRA: как оценивать инвестиционный результат — Учёт срока, выплат и расходов; приведение результата к году. Чужие примеры не перенесены.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Понимание способа расчёта помогает спокойнее читать отчёты и сравнения. Если нужен последовательный учебный маршрут, можно посмотреть программы Student Wyckoff.
Программы Student Wyckoff ↗