Результат за весь срок и условный годовой темп — разные показатели. Разбираем, зачем нужен пересчёт и какие ограничения у него есть.
Чтобы сравнить результаты разной длительности, их можно привести к одинаковой временной основе. Годовой эквивалент через сложный рост не означает, что такая доходность была в каждом году или повторится дальше.
Срок — часть смысла доходности
Фраза «вложение принесло 21%» неполна, пока не известен срок. Такой результат за два года и за десять лет описывает разный темп изменения денег. Поэтому при сравнении полезно отделять доходность за весь период от показателя, приведённого к году.
Годовой эквивалент отвечает на условный вопрос: какой одинаковый темп при повторном применении каждый год дал бы тот же начальный и конечный капитал? Это способ записи уже полученного результата. Он не восстанавливает реальное движение цены внутри срока.
Условный пример на два полных года
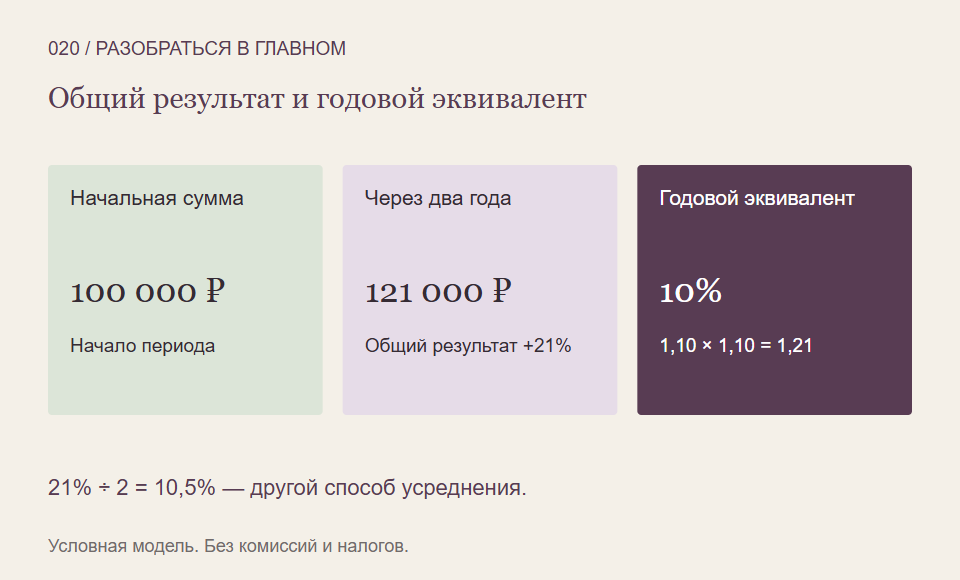
Предположим, 100 000 рублей превратились в 121 000 рублей за два года. Дополнительных взносов, снятий и отдельно полученных выплат нет. Расходы и налоги исключены. Общая доходность составляет 21%.
Для проверки годового эквивалента подойдёт множитель 1,10: 100 000 × 1,10 × 1,10 = 121 000 рублей. Значит, эквивалентный годовой темп равен 10%. Он учитывает повторное применение темпа к увеличенной сумме.
Если просто разделить общий результат 21% на два года, получится 10,5%. Но два последовательных роста по 10,5% дали бы 122 102,50 рубля, а не 121 000. Такое деление не является тем же способом приведения через сложный рост.
Как устроен расчёт для другого срока
Сначала конечную сумму делят на начальную, получая общий множитель роста. Затем находят одинаковый годовой множитель, который за нужное число лет даёт тот же итог. Из него вычитают единицу и переводят долю в проценты. В калькуляторе для этого обычно используется степень, обратная числу лет.
Для неполного года требуется договориться, как измеряется доля года. В отчётах могут использоваться фактические дни и установленная база пересчёта. Подпись к показателю должна позволять понять этот выбор. Без неё точность красивого числа после запятой может быть мнимой.
Чего годовой эквивалент не показывает
Два реальных года могли сильно отличаться: один был прибыльным, другой убыточным. Одинаковый условный темп этого не отражает. Для оценки пережитого риска нужны также промежуточные результаты и просадки.
Особенно осторожно нужно читать годовой пересчёт очень короткого удачного периода. Он математически продолжает короткий темп на более долгий срок, но рынок не обязан повторять его. Получившийся процент не становится прогнозом и не доказывает устойчивости стратегии.
При внешних пополнениях простой расчёт по двум остаткам тоже недостаточен: часть изменения дала ваша собственная новая сумма. Сначала нужно выбрать подходящий способ учёта денежных потоков, а уже потом приводить результат к году.
Что подписать рядом со сравнением
- Начальную и конечную даты.
- Общую доходность за весь период.
- Способ годового пересчёта и учёт расходов.
- Наличие пополнений, снятий и отдельно полученных выплат.
Такое сравнение помогает разговаривать об одном и том же показателе. Но даже одинаковая временная основа не делает разные риски, валюты и условия выхода одинаковыми: их нужно рассматривать отдельно.
На что мы опирались
- FINRA: как оценивать инвестиционный результат — Учёт срока, выплат и расходов; приведение результата к году. Чужие примеры не перенесены.
- OpenStax, Principles of Finance 2e: риск и доходность отдельного актива — Разделы об относительной доходности, среднем арифметическом, геометрическом росте и изменчивости результатов. Исторические примеры компаний не заимствованы.
- Investor.gov: калькулятор сложных процентов — Начальная сумма, взносы, срок и частота капитализации задаются отдельно; результат не прогноз.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Если хотите увереннее сравнивать результаты и понимать ограничения показателей, можно продолжить обучение по программам Student Wyckoff.
Программы Student Wyckoff ↗