Остаток вырос вдвое — но часть роста могли дать ваши собственные деньги. Разделяем движения по счёту и результат вложений.
Добавленные вами деньги увеличивают остаток, но сами по себе не являются доходом. Для денежного результата нужно отдельно учесть начальную сумму, пополнения и снятия.
Остаток отвечает не на тот же вопрос, что прибыль
На счёте стало больше денег — значит, его остаток вырос. Но причина может быть разной: вы перевели новую сумму, подорожали активы, поступили выплаты или всё это произошло одновременно. Без разделения причин общий рост легко принять за доходность.
Внешним денежным потоком в таком расчёте называют ваши пополнения и выводы средств. Это движение денег между счётом и вами, а не результат самого вложения. Выплата по активу, оставшаяся внутри счёта, относится к другой части учёта.
Условный пример с пополнением в конце
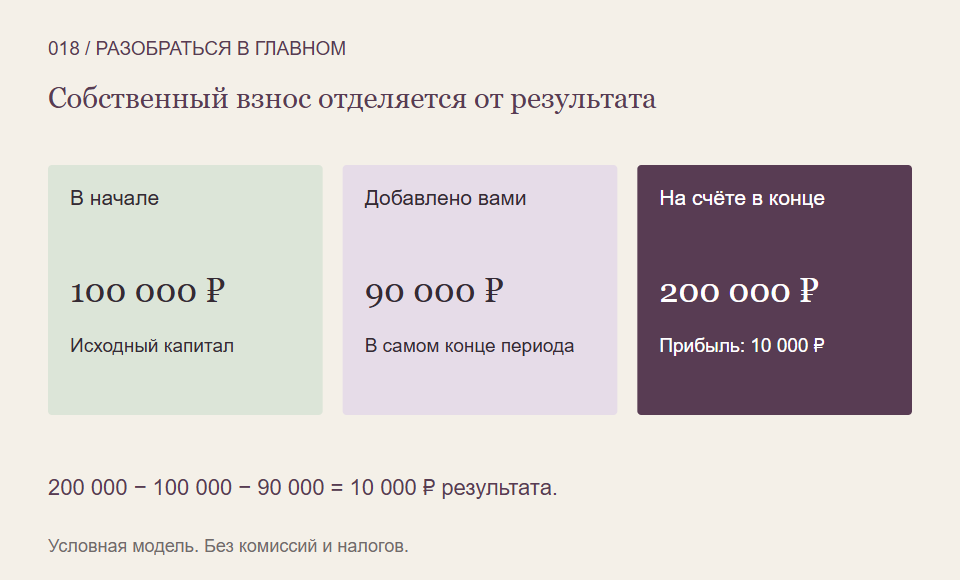
В начале периода на счёте находится 100 000 рублей. Стоимость вложений выросла до 110 000 рублей. В самом конце периода вы дополнительно переводите 90 000 рублей. После перевода остаток равен 200 000 рублей. Снятий и отдельных выплат нет, комиссии и налоги исключены.
Рост остатка относительно начальных 100 000 рублей выглядит как плюс 100%. Но 90 000 из этой прибавки — ваши собственные деньги. Денежный результат вложения составляет 200 000 − 100 000 − 90 000 = 10 000 рублей.
Поскольку пополнение сделано в самом конце и в модели ещё не успело участвовать в результате периода, первые 100 000 рублей заработали 10%. Перенести этот вывод на пополнение в середине года без нового расчёта нельзя: время участия денег изменится.
Если деньги ещё и выводились
Для общего денежного результата можно сопоставить конечную стоимость плюс выведенные средства с начальной стоимостью плюс внесённые средства. Это помогает не принять снятие денег за убыток и пополнение — за прибыль.
При этом важно определить границы счёта. Если выплата поступила на другой ваш счёт, нужно учесть её последовательно. Если комиссия уже списана внутри рассматриваемого остатка, повторное вычитание той же суммы занизит результат. Одна операция должна попадать в расчёт один раз.
Почему одной суммы взносов недостаточно для процента
Сто тысяч рублей, работавшие весь год, и такая же сумма, добавленная в последний день, имеют разный срок участия. Поэтому деление результата на простую сумму всех взносов не всегда описывает ваш опыт точно. Нужны даты операций и понятная методика.
В отчётах могут использоваться разные показатели. Одни стараются отделить влияние времени ваших взносов, чтобы описать движение вложений. Другие учитывают размеры и даты денежных потоков для оценки вашего собственного результата. Это разные вопросы; узнавать название и смысл метода полезнее, чем сравнивать проценты без подписей.
Что сохранить для проверки
- Остаток на начало и конец одного периода.
- Даты и суммы всех пополнений и снятий.
- Выплаты, которые ушли за пределы рассматриваемого счёта.
- Способ учёта комиссий, налогов и валюты.
Эти записи позволяют сначала восстановить денежный результат, а затем проверить процент. Рост остатка остаётся хорошей новостью для накоплений, но честный учёт помогает понять, какая его часть получилась благодаря вашим сбережениям, а какая — благодаря вложениям.
На что мы опирались
- CFA Institute: что учитывать в отчёте о результатах — Различие денежных потоков и результата управления. Не утверждение о действующей редакции стандартов отчётности.
- FINRA: результат вложения и доходность — Различие денежного результата и отношения результата к вложенной сумме. Американские правовые правила не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Если хочется лучше понимать отчёты и собственные решения, можно продолжить обучение в Student Wyckoff. Полезно начать с привычки отделять свои взносы от результата вложений.
Программы Student Wyckoff ↗