Большая прибыль в деньгах не обязательно означает больший результат на каждый вложенный рубль. Проверяем, что находится в знаменателе.
Денежный результат показывает, сколько рублей прибавилось или потеряно. Доходность в процентах соотносит этот результат с вложенной суммой, поэтому помогает сравнить разные масштабы.
Сначала решите, какой вопрос вы задаёте
Когда вы проверяете, сколько денег приблизило вас к покупке, важна сумма результата. Когда сравниваете эффективность использования разных сумм, полезен относительный показатель. Ни рубли, ни проценты не заменяют друг друга полностью.
Доходностью называют отношение результата к выбранной основе расчёта. Для простого вложения без дополнительных денежных движений такой основой может быть начальная сумма. Поэтому рядом с красивым процентом всегда важно выяснять, какая сумма и какой срок за ним стоят.
Условное сравнение за один год
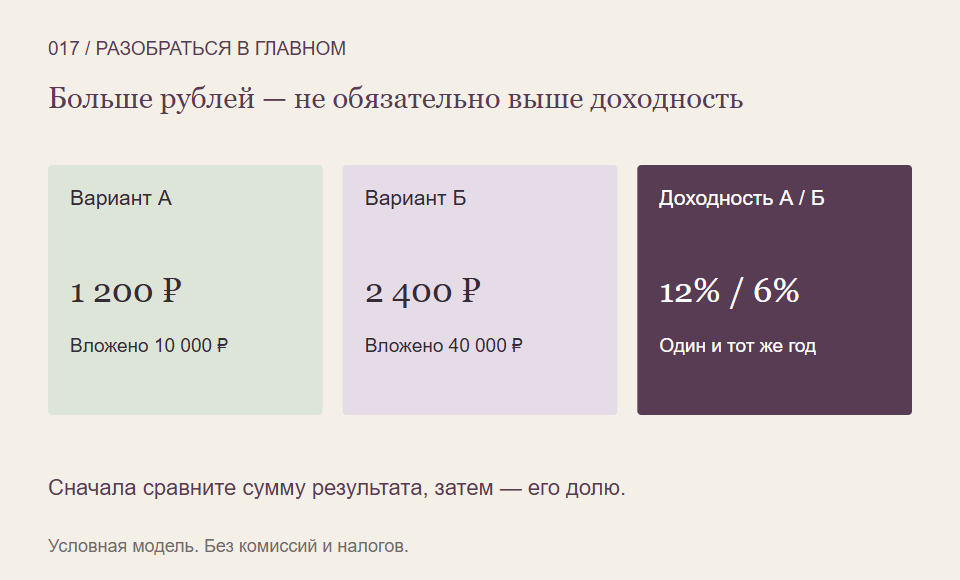
Пусть в варианте А вложено 10 000 рублей, а через год получено 11 200 рублей. В варианте Б вложено 40 000 рублей, а через тот же год получено 42 400 рублей. Пополнений, снятий и отдельных выплат нет; комиссии и налоги для простоты исключены. Это вымышленные варианты, а не предложения продуктов.
Денежный результат А равен 1 200 рублей. Его доходность составляет 1 200 ÷ 10 000 × 100% = 12%. Денежный результат Б — 2 400 рублей, а доходность — 2 400 ÷ 40 000 × 100% = 6%.
В варианте Б прибавилось вдвое больше рублей. Однако результат на каждый вложенный рубль в нём вдвое меньше. Противоречия нет: сравниваются разные характеристики. Если читательница хочет понять обе стороны результата, ей понадобятся обе цифры.
Что нужно привести к одной основе
Первое условие — одинаковый период. Результат за месяц нельзя напрямую сопоставлять с результатом за год. Второе — одинаковый подход к расходам и выплатам: сравнение показателя до комиссий с показателем после комиссий будет смещено.
Следует различать и валюты измерения. Результат в рублях и результат в другой валюте отражают разные изменения стоимости, если обменный курс двигался. Для сравнения нужно заранее выбрать общую единицу и понятный способ пересчёта, а не выбирать более красивый процент задним числом.
Почему больший процент ещё не определяет лучший выбор
Показатель не рассказывает, какой риск пришлось принять, можно ли было выйти в нужный день и случались ли сильные снижения. Условные 12% за один год не доказывают, что такой же результат повторится, а 6% не означают автоматической безопасности.
При дополнительных взносах первоначальная сумма перестаёт описывать весь работавший капитал. Простая дробь в таком случае может ввести в заблуждение. Сначала отделяют собственные денежные движения, а для более точного процента выбирают способ расчёта, учитывающий их даты.
Полезная таблица для своей проверки
- Начальная и конечная суммы в одной валюте.
- Доход в деньгах и доходность в процентах — в разных колонках.
- Один и тот же срок и одинаковый учёт расходов.
- Отдельная заметка о риске и доступности денег.
Такая таблица помогает видеть масштаб результата без соревнования одной цифрой. Для финансовой цели может быть важен и посильный размер вложений, и то, насколько надёжен сам план по времени. Процент — часть этого разговора, а не готовый ответ на все вопросы.
На что мы опирались
- FINRA: результат вложения и доходность — Различие денежного результата и отношения результата к вложенной сумме. Американские правовые правила не используются.
- FINRA: как оценивать инвестиционный результат — Учёт срока, выплат и расходов; приведение результата к году. Чужие примеры не перенесены.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Системное обучение помогает соединять расчёт с риском и устройством инструмента. При желании можно посмотреть программы Student Wyckoff и выбрать подходящий уровень.
Программы Student Wyckoff ↗