Процентная ставка ещё не объясняет, с какой суммы начисляется доход. Разбираем модель, в которой эта основа не меняется.
При простых процентах начисление считают с исходной суммы. Если ставка, сумма и срок неизменны, доход за одинаковые периоды получается одинаковым.
Сначала выясните, на что начисляют процент
Ставка отвечает на вопрос о доле суммы, но не заменяет весь порядок расчёта. Важно знать, какая сумма участвует в начислении и за какой период указана ставка. Простые проценты — модель, в которой уже полученный доход не добавляют к этой основе. Следующее начисление рассчитывают с той же исходной суммы.
Представьте, что доход регулярно переводят на отдельный счёт и не возвращают во вложение. Денег в вашем распоряжении становится больше, но основа следующего начисления остаётся прежней. Это полезное различие: сумма всех ваших денег и сумма, на которую начисляют процент, могут не совпадать.
Условный пример на два года
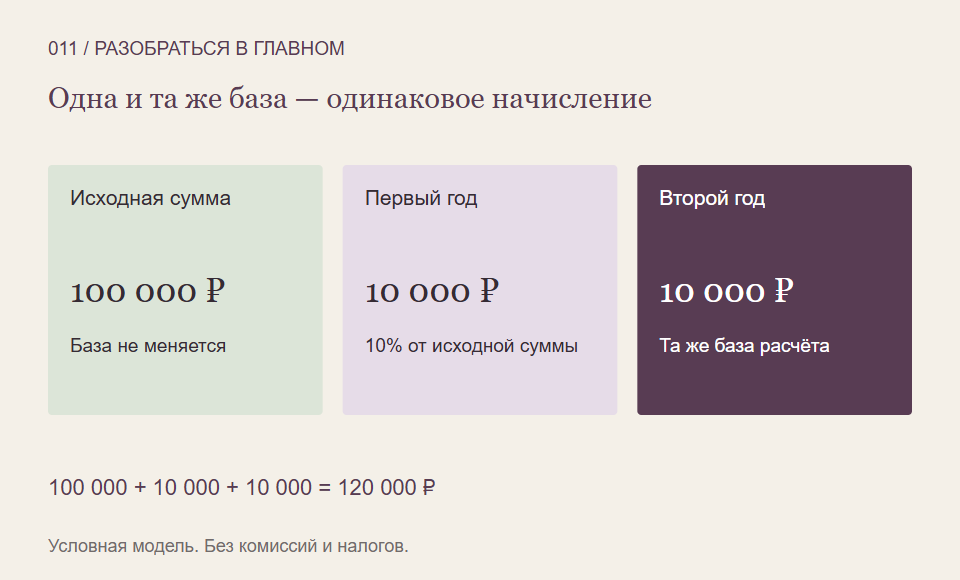
Пусть исходная сумма составляет 100 000 рублей, условная ставка — 10% годовых, а срок — два полных года. Ставка не меняется, пополнений и снятий нет, проценты к основной сумме не присоединяются. Комиссии и налоги в модели исключены.
За первый год начисляется 100 000 × 0,10 = 10 000 рублей. За второй — ещё 10 000 рублей, потому что основа расчёта та же. Общий процентный доход равен 20 000 рублей. Исходная сумма вместе с отдельно полученным доходом составляет 120 000 рублей.
Здесь нельзя начислить 10% на 110 000 рублей во втором году: это уже означало бы присоединение первого дохода к работающей сумме. Важно не переключать способ расчёта посередине примера, даже если такой переход выглядит привычным.
Как записать правило одной строкой
Для этой модели доход равен исходной сумме, умноженной на годовую ставку и число лет. Ставку 10% в вычислении записывают как 0,10. Срок два года — как 2. Рубли получаются на выходе; прибавлять процент к рублям напрямую нельзя.
Если срок короче года, нельзя молча считать каждый месяц одинаковой долей года. В конкретном договоре могут использоваться календарные дни, разные базы количества дней и отдельные правила выплаты. Наш двухлетний пример специально устраняет эти детали, чтобы показать сам механизм.
Где заканчивается учебная модель
Формула не подтверждает, что организация выплатит обещанное, и не учитывает рост цен. Она также не описывает продукт с изменяющимся остатком, плавающей ставкой или особыми условиями досрочного выхода. У таких условий свой расчёт, который нужно читать отдельно.
Сравнивая предложения, полезно выписать именно итог за одинаковый срок. Две одинаковые годовые ставки могут давать разные суммы, если в одном случае доход присоединяется к остатку, а в другом выводится. Разница в устройстве начисления важнее знакомого названия процента.
Что проверить самостоятельно
- Какая сумма служит основой каждого начисления?
- Куда поступает уже начисленный доход?
- Меняются ли ставка и остаток в течение срока?
- Указаны ли расходы и правила расчёта неполного года?
После такой проверки можно воспроизвести учебный расчёт на бумаге и затем сверить его с условиями конкретного договора. Если числа расходятся, сначала найдите отличающееся условие, а не делайте вывод об ошибке по одной рекламной ставке.
На что мы опирались
- Банк Италии: простые и сложные проценты — Механика начисления; ограничения условной модели калькулятора. Не условия российского вклада.
- Investor.gov: определение сложных процентов — Проценты на исходную сумму и ранее начисленные проценты.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Если хотите увереннее читать условия финансовых инструментов, можно продолжить обучение по программе Student Wyckoff. Сначала полезно научиться проверять сам расчёт.
Программы Student Wyckoff ↗