Сумма денег может увеличиться, а возможность покупать товары — вырасти гораздо слабее. Сравниваем эти два результата отдельно.
Номинальная доходность показывает изменение суммы денег. Реальная учитывает, как за тот же срок изменились цены: она описывает изменение покупательной способности.
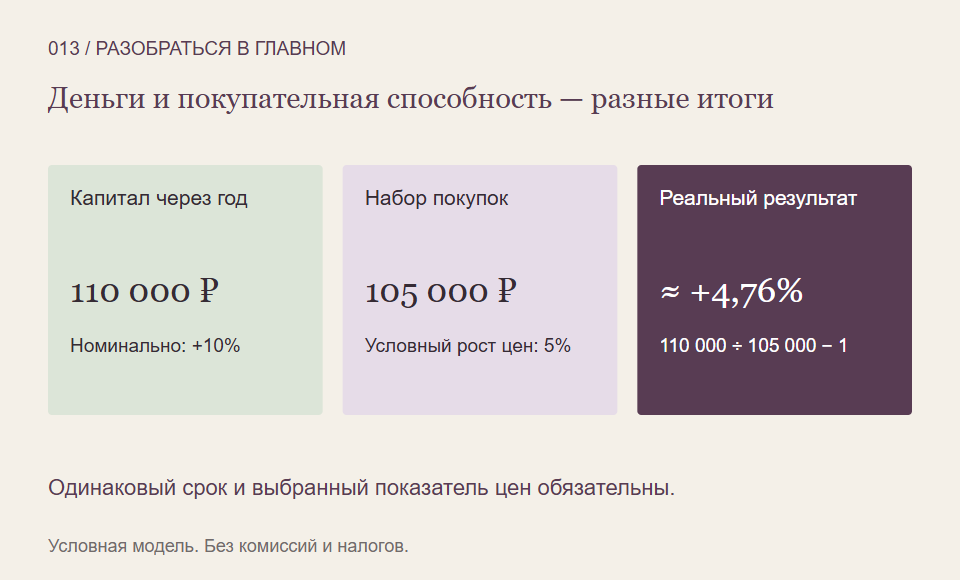
Два способа посмотреть на один итог
Допустим, в отчёте денег стало больше. Это важный результат, но он отвечает лишь на вопрос о денежной сумме. Для цели вроде будущей покупки полезен ещё один вопрос: сколько нужных товаров или услуг теперь можно оплатить?
Номинальная доходность измеряет изменение капитала в денежных единицах. Реальная доходность сравнивает этот результат с изменением уровня цен за тот же период. Слово «реальная» здесь не означает, что номинальные деньги вымышленные: это название способа поправки на цены.
Условный пример с одной покупкой
В начале года у вас есть 100 000 рублей. За год сумма увеличилась до 110 000 рублей без дополнительных взносов и снятий. Комиссии и налоги для простоты не учитываем. Номинальный результат — плюс 10%.
Предположим также, что выбранный набор покупок, стоивший 100 000 рублей, теперь стоит 105 000 рублей. Его цена выросла на условные 5%. Полученных 110 000 рублей достаточно для 110 000 ÷ 105 000 = примерно 1,047619 такого набора. Покупательная способность выросла примерно на 4,76%, а не на 10%.
Здесь обе величины относятся к одному году. Если рост капитала взять за два года, а изменение цен — только за последний месяц, осмысленного сопоставления не получится. Срок измерения — часть расчёта, а не мелкая подпись под таблицей.
Почему простое вычитание — приближение
Разность 10% − 5% даёт 5 процентных пунктов и полезна для быстрой приблизительной оценки. Точный результат нашей модели получается из отношения коэффициентов: 1,10 ÷ 1,05 − 1. Оно и даёт около 4,76%.
Разница объясняется тем, что увеличенную денежную сумму сравнивают с уже подорожавшим набором покупок. При небольших процентах приближение часто близко к точному отношению, но это не делает способы расчёта тождественными. Для проверки конкретных чисел лучше заранее указать, какой способ использован.
Общая инфляция и ваша цель могут различаться
Статистический показатель изменения цен описывает определённый набор товаров и услуг. Стоимость выбранного вами обучения или ремонта может двигаться иначе. Для проверки конкретной цели полезно отдельно обновлять её предполагаемую цену.
Нельзя также гарантировать будущий реальный результат, просто вычтя ожидаемую инфляцию из предполагаемой доходности. Обе будущие величины пока неизвестны. Если часть результата уйдёт на расходы и налоги, денежная сумма для сравнения с ценами тоже изменится.
Как проверить результат без лишних обещаний
- Возьмите начальную и конечную суммы без смешения с пополнениями.
- Зафиксируйте одинаковые даты для капитала и цен.
- Укажите, какой показатель цен используете и почему.
- Отдельно подпишите, учтены ли расходы и налоги.
Такой порядок помогает не спутать красивый процент в отчёте с продвижением к реальной покупке. Он не определяет подходящий вам актив, зато делает смысл результата гораздо яснее.
На что мы опирались
- Европейский центральный банк: номинальные и реальные ставки — Различие денежной суммы и покупательной способности. Точный расчёт отношения в статье — собственный условный пример.
- FINRA: результат вложения и доходность — Различие денежного результата и отношения результата к вложенной сумме. Американские правовые правила не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Если хочется системно связывать расчёты, риск и собственные цели, можно продолжить обучение в Student Wyckoff. Проверка покупательной способности полезна ещё до выбора инструмента.
Программы Student Wyckoff ↗