Зачем инвестировать, если можно просто откладывать?
Сбережения дают опору. Инвестиции добавляют возможность роста — вместе с риском. Разбираемся, какую задачу решает каждый подход.
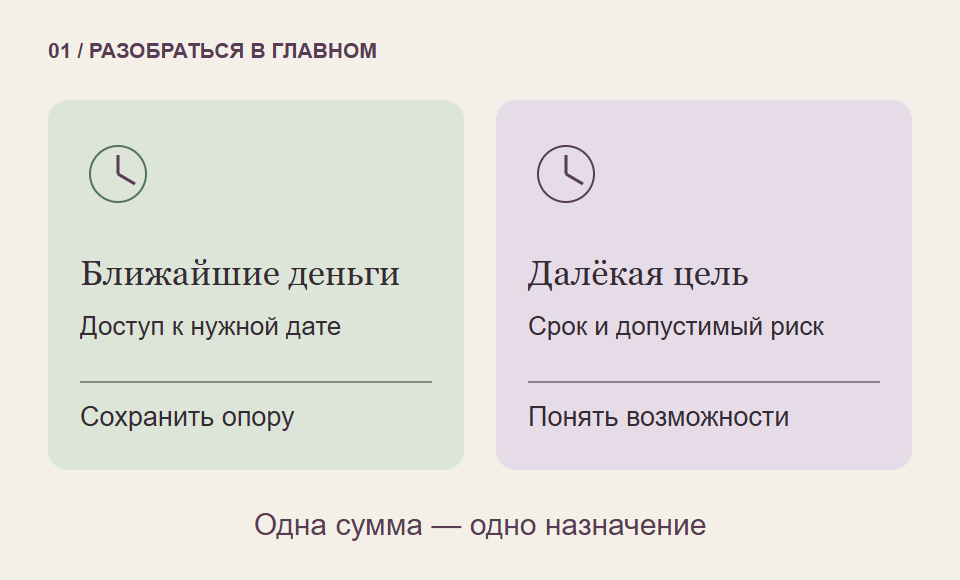
Две задачи, которые легко перепутать
Откладывать — значит оставлять часть дохода на будущее. Инвестировать — вкладывать деньги в активы: то, что имеет стоимость и может приносить доход. Например, в долю компании или её долговые обязательства. Сам факт покупки актива ещё не означает, что денег станет больше.
У сбережений и инвестиций есть общая отправная точка: вы не тратите всё сегодня. Разница появляется дальше. Деньги на ближайший платёж должны прежде всего оказаться под рукой вовремя. У денег на далёкую цель может быть другая задача: участвовать в росте стоимости активов. За эту возможность приходится принимать неопределённость.
Поэтому вопрос «что выгоднее вообще?» мало помогает. Полезнее спросить: «Для какого решения мне понадобятся именно эти деньги?» У одной женщины одновременно могут быть резерв на случай перерыва в работе, накопления на обучение и долгий план капитала. Для этих трёх задач не обязательно подходит один инструмент.
Почему сумма на счёте и её ценность — разные вещи
Инфляция — общий рост цен в экономике. При росте цен на одну и ту же сумму со временем можно купить меньше. Ваша личная корзина расходов при этом может дорожать иначе, чем общий показатель: в ней свой набор товаров и услуг.
Представим условный пример. На 12 000 рублей можно купить 40 одинаковых наборов продуктов по 300 рублей. Если цена набора станет 330 рублей, на ту же сумму получится купить около 36,4 набора. Деньги никуда не исчезли, но их покупательная способность уменьшилась. Рост цены на 10% здесь придуман для объяснения, а не взят из прогноза.
Из этого не следует, что любой актив обгонит рост цен. Инвестиция тоже может подешеветь. А вклад может приносить проценты: сравнивать нужно реальные условия, срок и результат после расходов, а не слова «сберегать» и «инвестировать» на упаковке.
Что зависит от вас ещё до выбора инструмента
Допустим, в начале года у вас есть 120 000 рублей и вы добавляете по 5 000 рублей каждый месяц. За 12 пополнений внесённая сумма составит 120 000 + 12 × 5 000 = 180 000 рублей. Доходность, комиссии, налоги и изменение цен в этом расчёте не учтены.
Это важное различие: 60 000 рублей добавились благодаря вашим взносам, а не работе рынка. Когда вы смотрите на увеличение счёта, полезно отдельно считать внесённые деньги и изменение стоимости вложений. Иначе легко приписать рынку собственные усилия или не заметить убыток.
Регулярность взносов можно планировать. Будущую рыночную прибыль — только оценивать с неопределённостью. Начинающей читательнице такая граница помогает строить посильный план, не зависящий от обещания удачного года.
Когда важно сначала сохранить доступ к деньгам
Если сумма нужна на аренду через месяц, её временное падение может превратиться в реальную проблему. При продаже придётся принять текущую цену, даже если вы надеялись дождаться восстановления. Срок владения сам по себе не гарантирует восстановления цены.
Ликвидность — возможность превратить актив в деньги достаточно быстро и без существенной потери в цене. Даже если ценную бумагу обычно легко продать, её цена в нужный вам день может оказаться ниже покупки. Быстрота продажи и сохранность суммы — разные свойства.
Деньги на обязательные расходы и непредвиденные ситуации требуют отдельного внимания. Их назначение — помочь вам пережить сложный период. Принимать рыночный риск только потому, что другие рассказывают о заработке, для этой задачи необязательно.
С чего начать сегодня
- Назовите одну конкретную цель и примерную дату, когда понадобятся деньги.
- Отделите эту сумму от денег на повседневную жизнь и резерв.
- Посчитайте результат собственных взносов без обещанной доходности.
- Запишите, какое снижение суммы действительно нарушит ваши планы.
Вам не нужно срочно выбирать бумагу, чтобы начать разбираться в инвестициях. Уже разделение денег по задачам делает будущий выбор понятнее. Следующий шаг — превратить выбранную цель в сумму, срок и посильный взнос.
На что мы опирались
Проверено 31 октября 2026. Базовые механизмы и сервисы рассматриваются для России. Действующие ставки, налоговые льготы и конкретные продукты здесь не рекомендуются.
Если захочется изучать рынок последовательно, можно посмотреть программы Student Wyckoff.
Посмотреть программы ↗