Несколько облигаций могут погаситься одновременно и оставить весь капитал перед одним решением о новом вложении. Разбираем календарь разных сроков и границы такого подхода.
Лестница распределяет погашения по разным срокам. Это позволяет получать части номинала в разные моменты и не решать судьбу всей суммы в один день. Календарь не гарантирует доход, исполнение выплат или отсутствие потерь при ранней продаже.
Разные бумаги могут вернуть деньги в один день
Количество облигаций ещё не говорит о распределении сроков. Если все выпуски погашаются рядом, значительная часть капитала возвращается почти одновременно. Тогда решение о новом вложении зависит от условий одного узкого периода.
Лестницей называют набор с разнесёнными датами погашения. Каждая такая дата образует ступень. Подход помогает организовать денежный календарь, но не выбирает за вас эмитентов, допустимый риск и назначение поступивших сумм.
Условные три ступени
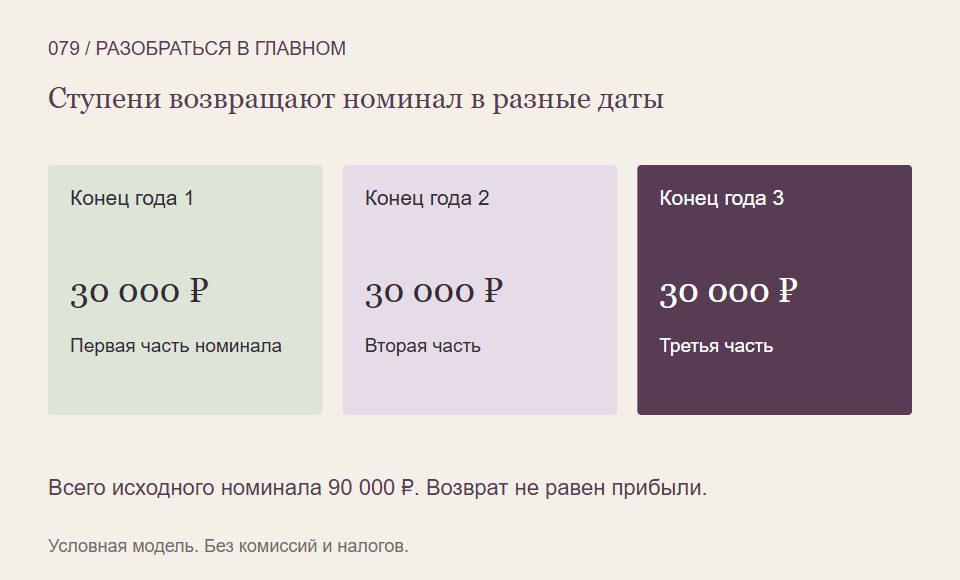
Представим три обычных купонных выпуска. Каждый куплен по номиналу на 30 000 рублей, всего потрачено 90 000. Первый полностью погашается через год, второй через два, третий через три. В модели нет досрочного выкупа, частичного погашения, комиссий и налогов, обязательства исполняются.
По основному долгу запланированы поступления 30 000 рублей в конце каждого из этих лет. Это возврат частей первоначального капитала, а не ежегодная прибыль по 30 000. Купоны для простоты ведутся отдельной строкой и не включены в названные суммы номинала.
Через год первая ступень освободит треть исходного номинала. Если цель требует денег, её можно направить на расход по плану. Если лестницу решено продолжать, в отдельном учебном варианте на эти 30 000 покупают новый трёхлетний выпуск по номиналу с погашением в конце четвёртого года.
Продление требует нового решения
Новая покупка не наследует автоматически доходность первой ступени. Условия рынка и доступные выпуски уже могут отличаться. Поэтому лестница распределяет решения во времени, но не устраняет риск менее выгодного повторного вложения.
Сам факт погашения также не является поручением обязательно купить новую бумагу. Сначала сверяют потребность в деньгах и риски. Иначе календарь, созданный под расходы, незаметно превратится в постоянное продление сроков без связи с целью.
Чего разница дат не исправляет
Если все ступени зависят от одного проблемного заёмщика, разные даты не отменят его кредитного риска. Досрочный выкуп способен изменить расписание. Продажа до погашения зависит от цены и доступного объёма, а не только от суммы будущего номинала.
Для реальной лестницы также важны размеры лотов, фактические цены, купоны и расходы. Наши равные тридцатитысячные ступени — только модель календаря. Они не предлагают подходящее именно вам число выпусков или распределение сбережений.
Что показать в календаре
- Даты и суммы возврата номинала отдельно от купонов.
- Потребности, которые предполагается оплатить из каждой ступени.
- Условия возможного досрочного погашения и риск эмитентов.
- Правило проверки перед новым вложением освободившейся суммы.
Так лестница становится понятной последовательностью денежных решений. Её полезность проверяется по вашей задаче и реальным условиям, а не по красивой одинаковой высоте ступеней.
На что мы опирались
- Fidelity: календарь погашений и лестница облигаций — Прочитан раздел Ladders, включая разнесение дат и отсутствие гарантии возврата. Источник не используется для рекомендации долей, покупки продукта, утверждения большей доходности долгих бумаг или обещания защиты от всех рисков.
- Fidelity: определение лестницы и условность денежных поступлений — Прочитаны открытые ответы раздела Bond Ladders: разнесённые даты, повторное вложение и условие отсутствия неплатежа. Клиентский инструмент, доступные выпуски и американские налоговые правила не использованы.
- FINRA: право эмитента на досрочное погашение — Прочитаны право, а не обязанность эмитента, условия даты и цены, прекращение будущих купонов и риск новых условий вложения денег. Частные американские правила, исходный числовой пример и обещание обязательного выкупа при падении ставок не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Планировать денежные даты и проверять их предположения можно на учебных примерах Student Wyckoff.
Программы Student Wyckoff ↗