Дата окончательного погашения не всегда описывает весь срок возможного владения. Объясняем право эмитента вернуть деньги раньше и его влияние на будущие купоны и расчёт доходности.
Если условия дают эмитенту право досрочно погасить выпуск, график может закончиться в предусмотренную дату по установленной цене. Купоны после неё не продолжают начисляться по старому плану. Для расчёта важен отдельный сценарий досрочного выкупа.
У окончательной даты может быть дополнительное условие
В международных описаниях callable означает, что эмитент вправе погасить облигацию раньше окончательного срока по предусмотренным правилам. Это право заёмщика, выпустившего бумагу. Его нельзя автоматически считать правом владельца потребовать деньги в удобный ему день.
Для реального выпуска нужно прочитать даты, цену, порядок уведомления и условия применения. Одинаковое слово может скрывать разные конструкции. Наличие права также не означает, что эмитент обязательно воспользуется им при первом возможном случае.
Условный выкуп через год
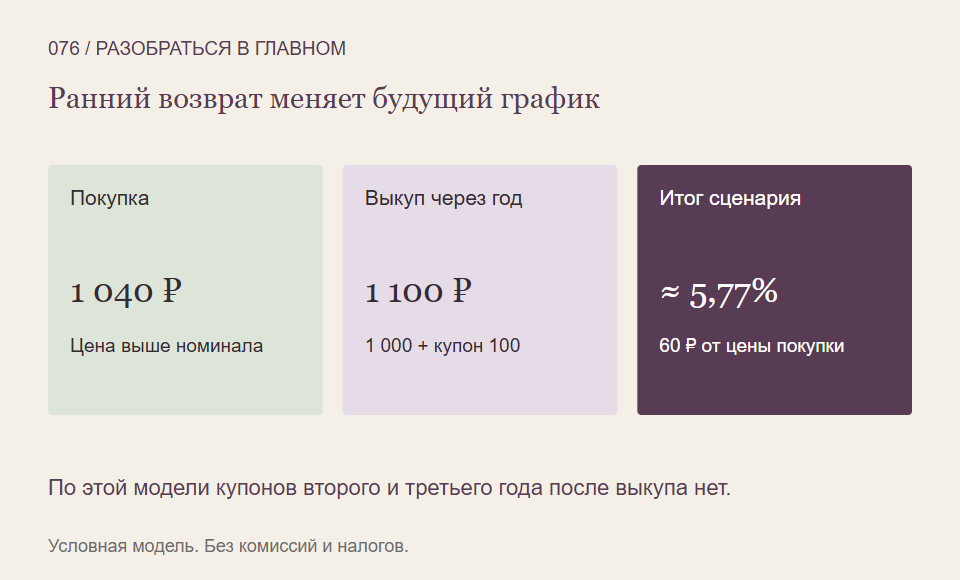
Представим облигацию номиналом 1 000 рублей с купоном 100 ежегодно и окончательным погашением через три года. Вы платите за неё 1 040 рублей сразу после купонной даты. По заданным условиям эмитент может через год погасить её за 1 000 и отдельно перечислить годовой купон.
Если это право реализовано, через год вы получите всего 1 100 рублей. До расходов прибыль относительно покупки равна 60 рублям, доходность этого годового сценария — примерно 5,77%. Она не равна купонным 10% от номинала, потому что цена покупки была выше тысячи.
Числа условны, уведомление и исполнение состоялись, накопленного купонного дохода при покупке, налогов и комиссий нет. Купоны второго и третьего года после такого выкупа по данной модели уже не поступят. При этом вы получили номинал раньше: нельзя считать отсутствие будущих купонов отдельно от возвращённой суммы.
Зачем считают доходность к выкупу
Расчёт к определённой дате досрочного погашения часто обозначают YTC, yield to call. В нём используют возможную цену и дату выкупа вместо окончательного конца графика. При нескольких вариантах требуется понять, какие именно сценарии показаны сервисом.
Слово «худшая» у доходности выбранных договорных сценариев не означает нижнюю границу всех потерь. Неплатёж эмитента, расходы и ранняя рыночная продажа могут дать иной результат. Одно экранное число не заменяет перечень предположений.
Почему это связано с новыми ставками
Эмитенту иногда выгодно заменить дорогой долг более дешёвым, если рыночные условия позволяют. Но конкретное решение зависит и от договора, и от его обстоятельств. Угадывать обязательный выкуп по одному изменению ставок нельзя.
Для владельца ранний возврат создаёт новую задачу: куда направить деньги на оставшееся до цели время? Сопоставимое новое вложение может иметь меньшую доходность. Поэтому дополнительное право эмитента влияет не только на последнюю дату в таблице.
Что проверить у выпуска
- Кто вправе инициировать досрочное погашение?
- Какие даты, цены и уведомления предусмотрены?
- Что включено в расчёт YTM и отдельных сценариев YTC?
- Что станет с денежным планом после раннего возврата?
Так окончательный срок перестанет выглядеть обещанием всех купонов независимо от остальных условий договора.
На что мы опирались
- FINRA: право эмитента на досрочное погашение — Прочитаны право, а не обязанность эмитента, условия даты и цены, прекращение будущих купонов и риск новых условий вложения денег. Частные американские правила, исходный числовой пример и обещание обязательного выкупа при падении ставок не используются.
- FINRA: цена, доходность к погашению и досрочному выкупу — Прочитаны определения YTM как ставки дисконтирования и YTC, допущения выплат и различие расчётных доходностей и фактического результата. Упрощения annual return и real return, старые рыночные ставки и формулировка dividends применительно к купонам не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Изучать условия облигаций до выводов о доходности можно вместе со Student Wyckoff.
Программы Student Wyckoff ↗