Процент от номинала и отношение выплат к рыночной цене — разные показатели. Одного названия в приложении недостаточно для сравнения.
Купонная ставка относится к номиналу. Учебное отношение годовой суммы купонов к рыночной цене использует другую основу; показатель под похожим названием в терминале нужно проверять по его методике.
Процент всегда относится к какой-то основе
У обычной облигации с известной фиксированной ставкой купон определяют по условиям выпуска. В простой годовой модели ставка относится к номиналу, а не к той цене, по которой вы купили бумагу на рынке. Если цена изменилась, выплата в рублях сама по себе не обязана измениться вслед за ней.
Поэтому одинаковый купон может составлять разную долю фактически рассматриваемой цены. Это ещё один показатель, который отвечает на другой вопрос. Важно не заменять им общий результат владения облигацией.
Условный годовой расчёт
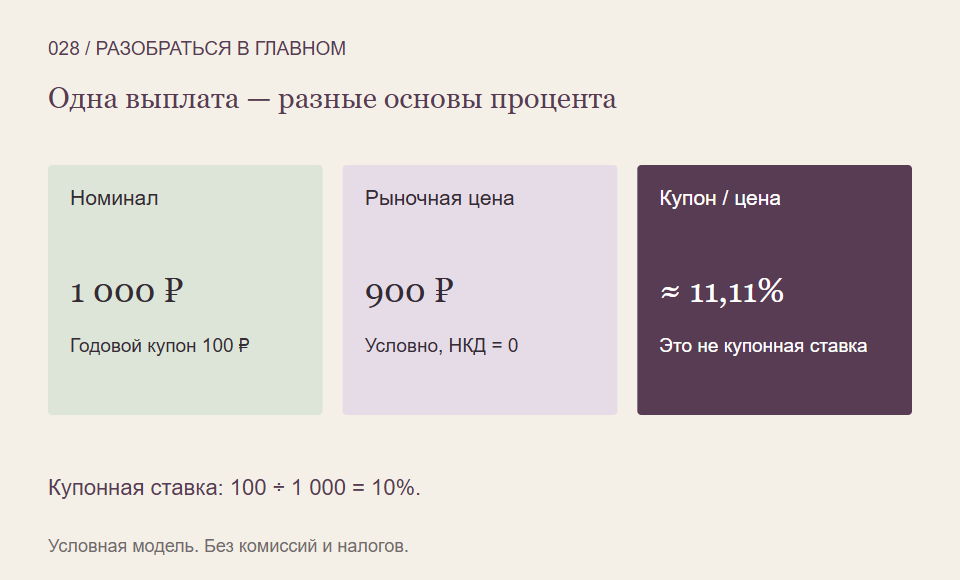
Пусть номинал составляет 1 000 рублей, а известная годовая сумма купонов — 100 рублей. Это соответствует условной купонной ставке 10% от номинала. Предположим, чистая рыночная цена равна 900 рублей, НКД на выбранную дату равен нулю; расходы и налоги исключены.
Отношение годового купона к этой цене составляет 100 ÷ 900 × 100% = примерно 11,11%. Ставка купона при этом остаётся 10%. Различие появилось из-за разных основ: в одном случае это 1 000 рублей номинала, в другом — 900 рублей цены.
Если бы цена составляла 1 100 рублей при той же выплате, годовой купон был бы равен примерно 9,09% от цены. Эти цифры описывают условное отношение выплат к выбранной цене, а не оценку безопасности выпуска.
Почему название показателя нужно сверять
В учебных объяснениях отношение годовой суммы купонов к текущей цене часто называют текущей доходностью. Но похожее название в конкретном источнике может иметь другую расчётную основу и временной масштаб.
Например, в материале Школы Московской биржи от 28 сентября 2026 года отдельно сопоставлены учебное годовое отношение и биржевой показатель, использующий следующий купон и цену в процентах от номинала. Поэтому собственное годовое вычисление нельзя без проверки объявлять той самой цифрой, которую должен показывать любой терминал.
Практический вопрос простой: какой купон взят — годовой или ближайший, какая цена использована и к какому периоду относится результат? Методика и единицы делают сравнение понятным даже тогда, когда названия похожи.
Чего не учитывает одно отношение купона к цене
Такое отношение само по себе не учитывает полный график возврата номинала, разницу между ценой покупки и погашением, расходы и риск невыполнения обязательств. При амортизации или изменяющемся купоне будущие суммы также требуют отдельного рассмотрения.
Доходность к погашению — другая задача расчёта, связанная со всем графиком платежей и допущениями. А при продаже раньше срока результат дополнительно зависит от цены выхода. Поэтому сортировка только по одному купонному проценту не даёт готового выбора.
Что выписать для сравнения
- Купонную ставку, номинал и суммы выплат по датам.
- Цену, НКД и единицы котировки.
- Точную формулу показателя и его период.
- Выплаты номинала, расходы и существенные риски.
После этого разные проценты перестают выглядеть противоречием. Вы видите, какой вопрос решает каждый из них и какие части результата пока остаются за пределами сравнения.
На что мы опирались
- Школа Московской биржи: виды доходности облигаций — Материал 28.09.2026: различие купонной ставки и отношения выплат к цене, НКД и ограничения расчёта. Учебная формула не выдаётся за показатель терминала.
- Школа Московской биржи: параметры облигационного выпуска — Разделы о номинале, амортизации, ликвидности и спреде. Чужие примеры и налоговые цифры не перенесены.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Если хочется увереннее сравнивать инструменты и читать методики расчёта, можно продолжить обучение в Student Wyckoff. Полезная основа — всегда уточнять, к какой сумме и сроку относится процент.
Программы Student Wyckoff ↗