Верхний фонд может владеть долями других фондов. Их расходы способны влиять на результат вместе с собственной платой верхнего уровня, но простое сложение всех видимых чисел не всегда верно.
У фонда фондов нужно проверить внутренние расходы вложений и собственные расходы верхнего уровня. Совокупный показатель может уже включать часть этих сумм; важны определения, базы, периоды и возможные взаимозачёты.
Ещё один уровень владения
Фонд фондов вкладывается в другие фонды, а не только непосредственно в отдельные акции и облигации. Через такие вложения его стоимость связана с активами нижних уровней. Для понимания расходов нужно посмотреть, что происходит на каждом уровне.
Собственная плата верхнего фонда не обязательно описывает всю экономическую нагрузку. Расходы вложенных фондов могут уже уменьшать стоимость принадлежащих ему долей. При этом формат раскрытия может объединять такие суммы в общий показатель, поэтому добавлять всё подряд тоже нельзя.
Условные два последовательных удержания
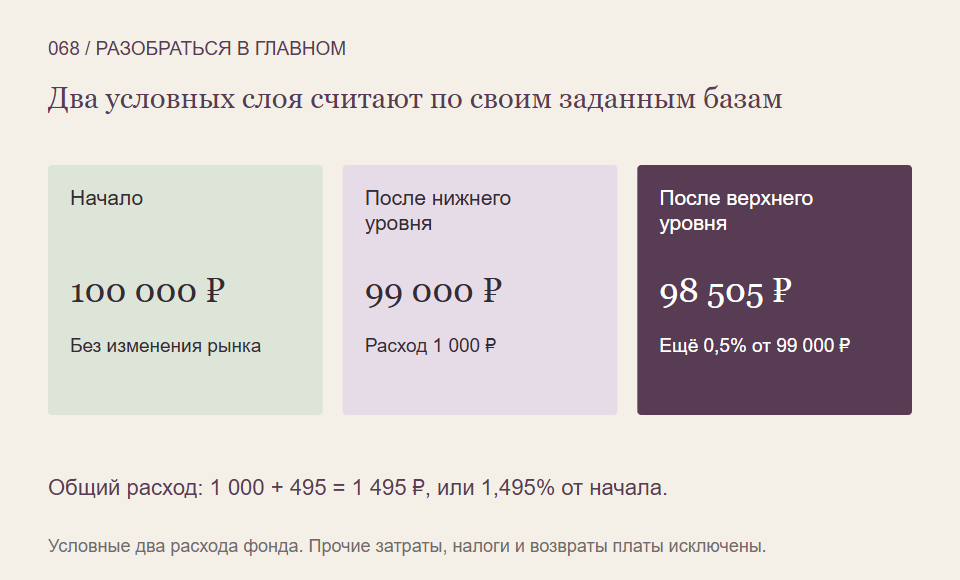
Начальная стоимость вложения равна 100 000 рублей. Пусть верхний фонд целиком держит один нижний, а иных движений рынка нет. За выбранный условный период расход нижнего уровня равен 1% начальной стоимости, или 1 000 рублей. После его отражения стоимость составляет 99 000.
Затем собственный расход верхнего уровня в нашей модели равен 0,5% именно оставшихся 99 000. Это 495 рублей. Конечная сумма — 98 505, общее уменьшение — 1 495 рублей, или 1,495% от начала.
Базы и порядок здесь специально заданы для арифметики. Это не реальные тарифы и не универсальный годовой порядок начисления. Прочих расходов, налогов, рыночных изменений, возвратов платы и взаимозачётов в модели нет.
Почему не стоит автоматически складывать проценты
Сложение 1% и 0,5% дало бы 1,5% от начала, или 1 500 рублей. В нашем заданном порядке второй процент считался от уменьшенной базы, поэтому точный итог немного отличается. У реальных правил базы и периоды могут различаться ещё сильнее.
Есть и другая ошибка: уже совокупный показатель включает расходы нижних фондов, а инвестор прибавляет их к нему повторно. Тогда завышение возникает не из-за сложного процента, а из-за двойного счёта. Нужно прочитать, что именно означает каждое раскрытое число.
Как понять фактическую нагрузку
Проверяют расходы и верхнего фонда, и его вложений, состав включённых услуг и правила возможных возвратов или зачётов. Нельзя предполагать, что такие послабления обязательно существуют или продолжаются бессрочно: требуются документы конкретной структуры.
Если опубликованная доходность уже учитывает внутренние расходы обоих уровней, их не следует вычитать из неё ещё раз без основания. Отдельно остаются затраты вашей личной операции. А наличие двух уровней само по себе не доказывает, что такой инструмент подходит или не подходит вашей задаче.
Что собрать в одну таблицу
- Какие фонды находятся внутри и на какую дату раскрыт состав?
- Что включает собственный и совокупный показатели расходов?
- Каковы базы, периоды и правила зачётов?
- Какие суммы уже учтены в стоимости и опубликованном результате?
Так вы увидите реальную структуру затрат. Цель проверки — учесть каждый экономический расход один раз, не потеряв нижний уровень и не прибавив его повторно.
На что мы опирались
- FINRA: фонд фондов и несколько уровней расходов — Прочитана короткая образовательная статья, включая вложенные фонды, слои расходов и прозрачность состава. Правовые условия доступа США и рекомендации жизненного цикла не используются.
- SEC Investor.gov: расходы фондов и влияние на активы — Прочитаны operating expenses, отдельные платежи владельца, расходы вложенных фондов и возможность освобождений. Используются экономические различия расходов; американские обязательные формы, виды сборов и лимиты не переносятся в Россию.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться читать состав расходов и не считать их дважды можно на примерах Student Wyckoff.
Программы Student Wyckoff ↗