Вознаграждение и другие расходы могут уже уменьшать расчётную стоимость пая. Показываем, как один расход отражается внутри фонда и почему его оплату нельзя считать повторным удержанием.
Расходы из имущества фонда влияют на стоимость чистых активов и долей. Они могут быть учтены до фактической денежной оплаты; отсутствие отдельного списания на вашем счёте не означает отсутствие таких расходов.
Где может быть учтена плата
Управление фондом и обслуживание его работы создают расходы. Часть из них по правилам конкретной структуры оплачивается из имущества фонда. Тогда их влияние может быть видно в стоимости доли, даже если на вашем личном денежном счёте не появилась отдельная строка списания.
Для понимания нужны документы: какие расходы предусмотрены, какова база, период и порядок учёта. Указанная годовая ставка, максимальный предел и фактическая сумма за период могут быть разными величинами. Одно число без его определения не объясняет все затраты.
Условный расход на тысячу рублей
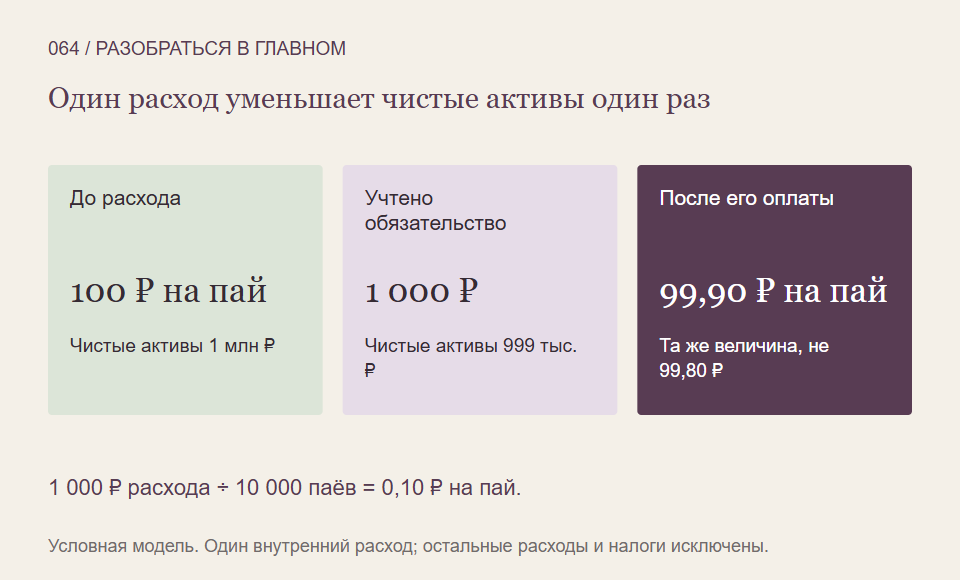
Пусть активы фонда составляют 1 000 000 рублей, обязательств пока нет, паёв — десять тысяч. Расчётная стоимость одного равна 100 рублям. Затем зафиксирован расход 1 000 рублей, который в нашей модели включён в обязательства фонда.
Активы в этот момент ещё равны миллиону, обязательства — тысяче, чистые активы — 999 000. Расчётная стоимость пая становится 99,90 рубля. На один пай приходится уменьшение на 10 копеек, хотя отдельного удержания у каждого владельца мы не проводили.
Числа условны: мы не задаём реальный тариф, налог или правило периодичности конкретного фонда. Рыночные цены, количество паёв и все прочие составляющие в модели неизменны. Пример выделяет только один уже признанный расход.
Оплата учтённого расхода не создаёт второй такой расход
Теперь фонд переводит 1 000 рублей и погашает это обязательство. Активы становятся 999 000, обязательство — нулевым. Чистые активы по-прежнему 999 000, стоимость пая — 99,90.
Если ещё раз уменьшить её на те же 10 копеек только потому, что прошёл денежный перевод, возникнет двойной счёт. В нашей модели расход уже повлиял на результат при его учёте. Для реального фонда нужно проверять фактическую методику, а не механически переносить каждое движение денег в новую потерю.
Какие расходы остаются отдельными
Помимо внутренних расходов могут существовать затраты вашей операции: например, комиссия посредника или разница доступных цен. Их нельзя считать покрытыми только потому, что известна плата за управление фондом.
Верно и обратное: если опубликованный результат уже рассчитан с учётом внутренних расходов, нельзя без пояснения вычитать их из него снова. Сначала нужно узнать, что именно включено в показатель. Дешевизна по одной статье также не гарантирует меньших всех расходов и лучшей будущей доходности.
Что собрать для сравнения
- Состав внутренних расходов и базу их расчёта.
- Период начисления, фактические значения и установленные пределы.
- Расходы личной покупки, продажи или погашения.
- Пояснение, какие суммы уже включены в опубликованный результат.
Так затраты перестают зависеть от наличия заметной строки в приложении. Вы проверяете их по экономическому месту учёта и не теряете плату, которая проходит внутри стоимости пая.
На что мы опирались
- SEC Investor.gov: расходы фондов и влияние на активы — Прочитаны operating expenses, отдельные платежи владельца, расходы вложенных фондов и возможность освобождений. Используются экономические различия расходов; американские обязательные формы, виды сборов и лимиты не переносятся в Россию.
- Банк России: информация для выбора и проверки ПИФ — Прочитаны перечень сведений о стратегии, расходах, выплатах и документах фонда и предупреждение о прошлых результатах. Страница не используется как источник формулы СЧА или действующих ставок отдельных фондов.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбираться, где именно учитываются инвестиционные расходы, можно дальше в Student Wyckoff.
Программы Student Wyckoff ↗