В балансе есть две равные стороны, но это не два разных кошелька. Объясняем, что показывает равенство и почему получение займа не делает собственный капитал больше автоматически.
Баланс связывает отражённые ресурсы компании с обязательствами и собственным капиталом: активы равны их сумме. Это учётные величины на дату, а не обещание рыночной цены или выплаты акционерам.
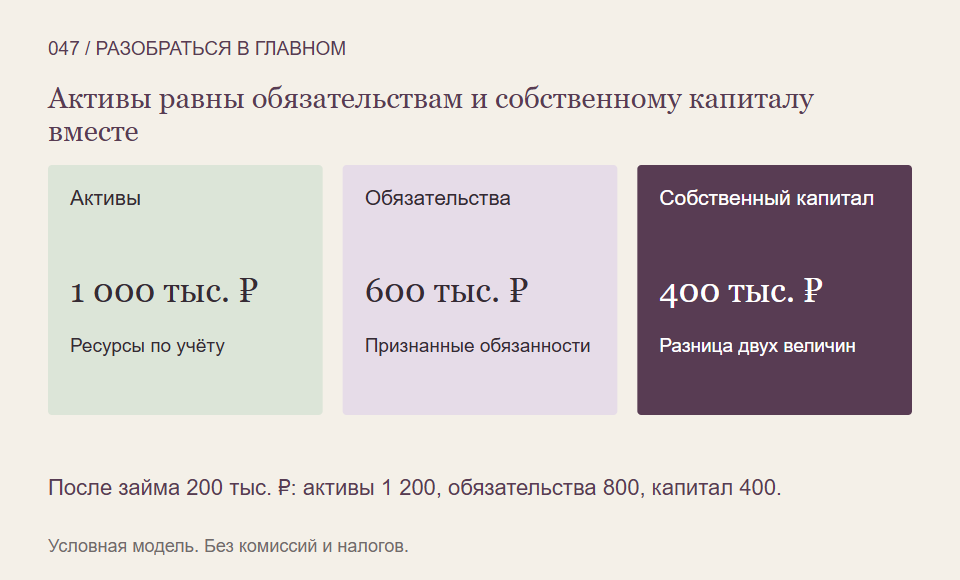
Три части одной картины
Баланс — отчёт о финансовом положении на определённую дату. Активы представляют отражённые в учёте ресурсы бизнеса: например, деньги, оборудование, запасы и требования оплаты от покупателей. Обязательства описывают то, что компания должна другим сторонам.
Обязательства не ограничиваются банковскими кредитами. Это могут быть и суммы поставщикам, и обязанности выполнить поставку в счёт полученной предоплаты. Собственный капитал в балансовом равенстве — разница между признанными активами и обязательствами. Он относится к интересам владельцев, но не является отдельной кассой.
Условное равенство на дату
Пусть активы компании по учётным оценкам составляют 1 000 000 рублей, обязательства — 600 000. Собственный капитал тогда равен 400 000 рублей. Одна и та же картина записывается двумя способами: 1 000 000 = 600 000 + 400 000 или 400 000 = 1 000 000 − 600 000.
Мы не складываем все три числа как независимое имущество. Иначе одни и те же ресурсы были бы посчитаны дважды. Активы описывают одну сторону, а обязательства вместе с капиталом объясняют другую сторону равенства.
Числа условны, сложные корректировки и налоги не моделируются. В реальной отчётности отдельные строки могут оцениваться по разным правилам, а названия и детализация зависят от применяемых стандартов.
Добавим денежный заём
Допустим, компания получила на счёт ещё 200 000 рублей по займу, и одновременно возникло обязательство вернуть основной долг. До иных операций и расходов активы становятся 1 200 000, обязательства — 800 000, капитал остаётся 400 000.
Денег стало больше, но собственный капитал не увеличился на сумму займа. Есть и новый ресурс, и связанное с ним обязательство. Это помогает отделить привлечение финансирования от заработанной прибыли. Будущие проценты и другие затраты рассматриваются отдельно.
Почему капитал не равен капитализации
Балансовый собственный капитал сформирован учётными величинами. Рыночная капитализация связана с ценой акций и их количеством. Эти показатели могут различаться, потому что отвечают на разные вопросы и используют разные оценки.
Балансовые 400 000 рублей также не гарантируют такую же выплату владельцам при продаже активов или прекращении бизнеса. Реальные цены, расходы и расчёты по обязательствам способны отличаться. По одному положительному остатку нельзя объявлять компанию безопасной или акцию выгодной.
Как читать баланс аккуратно
- Сверьте дату, валюту и единицы: рубли, тысячи или миллионы.
- Посмотрите, какие ресурсы составляют активы и как они оценены.
- Уточните состав и сроки обязательств.
- Не подменяйте балансовый капитал рыночной ценой всех акций.
Тогда равенство помогает понять устройство отчёта. А вывод о способности компании выполнять платежи требует ещё сведений о сроках, движении денег и качестве её активов.
На что мы опирались
- SEC: что показывает бухгалтерский баланс — Прочитаны определения и равенство активов, обязательств и собственного капитала. Это учётная модель, не гарантия ликвидационной или рыночной стоимости.
- OpenStax: собственный капитал и нераспределённая прибыль — Прочитаны вводная часть и подраздел о накопленном результате и распределениях. Юрисдикционные ограничения США и сравнительные таблицы стандартов не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Связать отдельные отчёты в понятную картину бизнеса можно на последовательном обучении Student Wyckoff.
Программы Student Wyckoff ↗