На счёте стало больше денег — но заработаны ли они, получены от продажи имущества или заняты? Учимся различать источники по отчёту о движении денежных средств.
Движение денег обычно разделяют на операционную, инвестиционную и финансовую деятельность. Общий рост остатка без такого разделения не показывает, как компания обеспечила его увеличение.
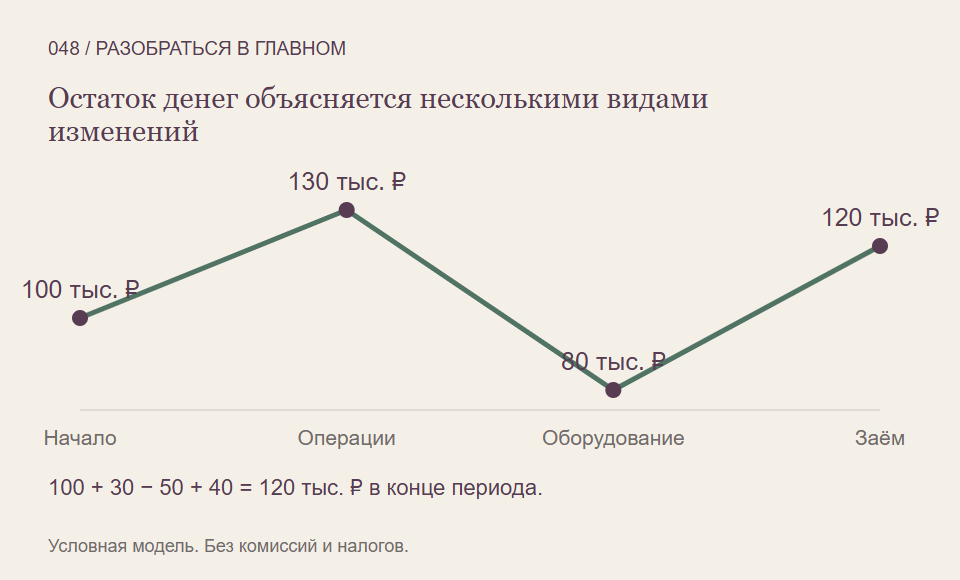
Одна сумма может возникнуть по-разному
Отчёт о движении денежных средств показывает денежные поступления и выплаты за период. В нём выделяют операционную, инвестиционную и финансовую деятельность. Эти группы помогают понять происхождение изменений, а не только итоговый остаток.
Операционная деятельность связана с основной работой бизнеса и соответствующими поступлениями и платежами. Инвестиционная — в частности, с приобретением и продажей долгосрочных активов. Финансовая — с изменениями привлечённого капитала и заимствований. Для конкретных пограничных операций читают правила отчётности и пояснения компании.
Условная нефинансовая компания
Пусть в начале периода у компании 100 000 рублей денег. Итог денежных поступлений и выплат основной деятельности — плюс 30 000. На приобретение оборудования, которое в модели признаётся долгосрочным активом, выплачено 50 000. Получен новый денежный заём 40 000.
Операционный поток здесь положительный: 30 000 рублей. Инвестиционный отрицательный: минус 50 000. Финансовый положительный: 40 000. Общая разница — плюс 20 000, поэтому конечный остаток равен 120 000 рублей.
Все числа условны. Других изменений, налоговых расчётов и денежных эквивалентов в модели нет. Группировка объясняет источники результата; она не утверждает, что в реальности все платежи обязательно идут именно в таком календарном порядке.
Почему плюс не всегда означает успех
Новый заём увеличил деньги, но не стал выручкой компании. Одновременно возникла обязанность вернуть долг. Приток от продажи оборудования тоже отличался бы от заработанных денег на обычных продажах: источник ресурсов был бы иным.
При этом положительный поток от основной деятельности не даёт полной гарантии благополучия. Нужно смотреть на повторяемость, причины изменения и предстоящие платежи. Один удачный период или сбор старой задолженности не описывает всю будущую способность бизнеса обеспечивать себя деньгами.
Почему минус не всегда означает провал
В примере отрицательный инвестиционный поток возник из-за покупки оборудования. Сам знак не доказывает ни плохого решения, ни обязательного будущего роста: нужно понимать назначение покупки и её ожидаемую отдачу.
Если бы компания возвращала основной долг, отрицательный финансовый поток также не следовало бы автоматически называть операционным убытком. У разных групп разный смысл. А общий прирост денег и бухгалтерская прибыль всё равно остаются отдельными показателями.
Как собрать объяснение остатка
- Возьмите начальную сумму из того же отчёта и в тех же единицах.
- Найдите итоги трёх групп и самые существенные операции.
- Проверьте полную сверку с конечным остатком, включая показанные отдельно изменения.
- Сопоставьте источники денег с будущими обязательствами и задачами бизнеса.
Так число на счёте получает понятную историю. В нашем случае оно выросло на 20 000 рублей, но значимую часть поступлений обеспечил новый заём, а не прибыль от продаж.
На что мы опирались
- IFRS Foundation: IAS 7, открытое описание движения денег — Прочитано открытое описание трёх видов денежных потоков. Конкретные пограничные классификации, новые сроки применения и полный стандарт не пересказываются.
- FINRA: как связаны финансовые отчёты компании — Прочитаны описания баланса, отчёта о результате, движения денег и роли примечаний. Требования подачи американских форм не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Если хочется разбирать финансовую картину компании по шагам, можно продолжить обучение в Student Wyckoff.
Программы Student Wyckoff ↗