Продажа уже отражена в отчётности, а покупатель ещё не заплатил. Разбираем простой случай, в котором положительный результат соседствует с оттоком денег.
Прибыль рассчитывают по признанным доходам и расходам, а денежный поток — по поступлениям и выплатам. Из-за разных моментов признания и оплаты эти величины могут заметно расходиться.
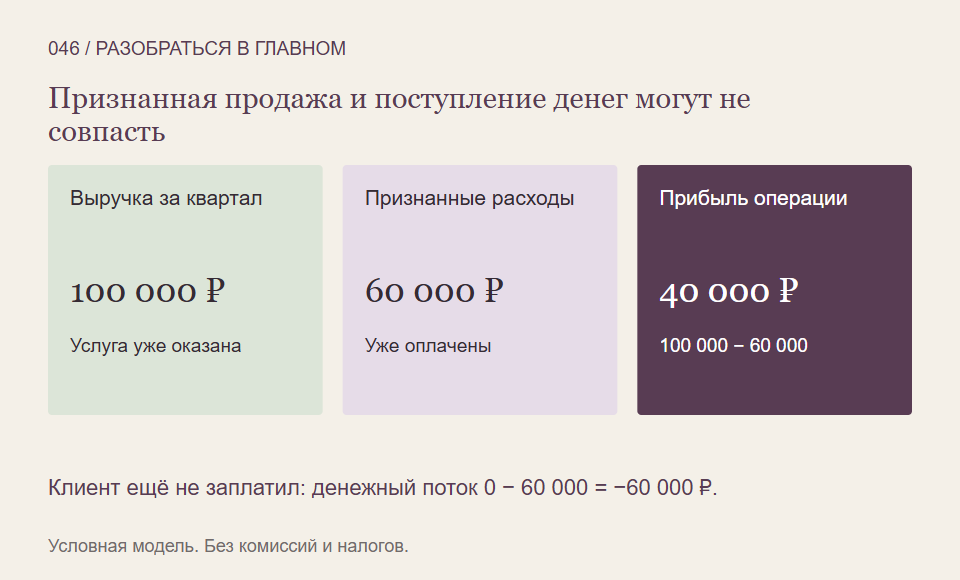
Отчёт об операции и движение денег
Выручкой обычно называют доход от обычной деятельности компании, например выполненной продажи. Прибыль получается после учёта соответствующих расходов и других относящихся к результату элементов. Денежный поток отвечает на другой вопрос: сколько денег поступило и сколько было выплачено за период.
При учёте по начислению признание выручки не всегда совпадает с оплатой. Поэтому строка прибыли не заменяет сведения о доступных деньгах. Для реальной операции применяют её условия и правила отчётности, а не одну общую догадку по банковскому поступлению.
Условная услуга с отсрочкой оплаты
Представим компанию, полностью оказавшую услугу за 100 000 рублей в первом квартале. Все условия признания выручки выполнены, но по договору клиент заплатит во втором квартале. Связанные расходы первого квартала — 60 000 рублей; они признаны и уже оплачены.
Мы рассматриваем только эту операцию, без других доходов, расходов и налогов. Её условная прибыль первого квартала равна 100 000 − 60 000 = 40 000 рублей. Денежных поступлений по ней пока нет, а выплат — 60 000. Соответствующий денежный поток равен минус 60 000 рублей.
Компания при этом имеет требование оплаты от клиента. Его называют дебиторской задолженностью — суммой, которую ей должны. Такое требование не тождественно деньгам на банковском счёте: нужно дождаться оплаты, а иногда существует риск её не получить.
Что произойдёт при расчёте клиента
Допустим, во втором квартале клиент перечислил все 100 000 рублей. Долг клиента погашен, а деньги поступили. Само это перечисление не создаёт ту же выручку повторно: в нашей модели она уже признана в первом квартале.
За оба квартала вместе поступило 100 000, выплачено 60 000, денежная разница составила 40 000 рублей. Временной разрыв исчез после полного расчёта. Но до оплаты компании всё равно требовались средства, чтобы выполнить собственные платежи вовремя.
Почему расхождение не равно ошибке
Положительная прибыль и отрицательный денежный поток могут иметь объяснимую временную причину. Однако из этого нельзя автоматически заключать, что любой такой разрыв безопасен. Нужны сроки, качество задолженности и сведения о других платежах бизнеса.
Верно и обратное: получение крупной предоплаты или займа ещё не означает такую же прибыль. Разные отчёты описывают разные стороны деятельности. Чтобы понять положение компании, их сопоставляют, а не выбирают только самую красивую цифру.
Что уточнить при чтении
- Когда признаны выручка и связанные расходы?
- Когда деньги действительно получены и выплачены?
- Как меняется задолженность клиентов и насколько понятны сроки её оплаты?
- Хватает ли доступных средств на ближайшие обязательства?
Так вы увидите не только результат продажи, но и её денежный путь. Он помогает объяснить, почему прибыльный по отчёту бизнес всё же может столкнуться с нехваткой денег в конкретную дату.
На что мы опирались
- SEC: учебное руководство по финансовой отчётности — Материал 2007 года: различие прибыли, движения денег и баланса. Используются только базовые учётные связи, без переноса прежних требований отчётности США.
- FINRA: как связаны финансовые отчёты компании — Прочитаны описания баланса, отчёта о результате, движения денег и роли примечаний. Требования подачи американских форм не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Если хочется уверенно читать отчётность по шагам, можно продолжить обучение на примерах в Student Wyckoff.
Программы Student Wyckoff ↗