В капитале компании может быть крупная накопленная прибыль, а денег — гораздо меньше. Объясняем, почему эти строки не обязаны совпадать.
Нераспределённая прибыль — накопленный учётный результат с учётом распределения и корректировок, часть собственного капитала. Это не отдельный денежный счёт и не гарантированная сумма будущих дивидендов.
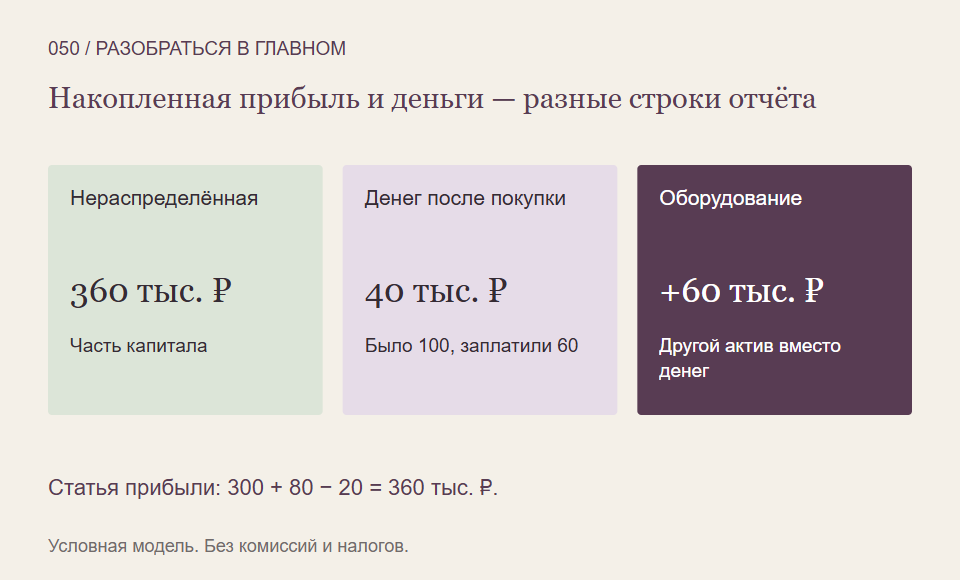
Накопленный результат и конкретный актив
Нераспределённая прибыль — часть собственного капитала, связанная с накопленным результатом деятельности, который не был распределён владельцам. В простой модели она увеличивается на прибыль, уменьшается на убыток и соответствующие распределения. В реальных отчётах возможны и отдельно раскрываемые корректировки.
Деньги при этом относятся к активам, то есть к ресурсам компании. Статья капитала и денежный остаток описывают разные стороны отчёта. Между ними нет правила обязательного равенства: накопленный результат не хранится в отдельной подписанной копилке.
Условный расчёт изменения статьи
Пусть нераспределённая прибыль на начало года составляла 300 000 рублей. За год признана чистая прибыль 80 000, а распределение, уменьшающее эту статью, составило 20 000. Других движений капитала и корректировок нет.
Конечная сумма равна 300 000 + 80 000 − 20 000 = 360 000 рублей. Это расчёт изменения выбранной статьи капитала. Из него ещё нельзя определить, сколько денег на банковском счёте: для этого требуется отдельная строка активов и сведения о движении средств.
Числа условны; налоговый расчёт и иные расходы отдельно не моделируются. Мы уже приняли заданный размер чистой прибыли и не пытаемся восстановить по нему все платежи компании.
Покупка оборудования не равна распределению прибыли
Допустим, после всех указанных движений на отдельную дату у компании 100 000 рублей денег и 360 000 нераспределённой прибыли. Она покупает за 60 000 оборудование, которое по условиям модели признаётся долгосрочным активом. Других изменений в этот момент нет.
Денег становится 40 000, стоимость оборудования в активах увеличивается на 60 000. Сама покупка не является выплатой прибыли владельцам и не списывает автоматически все 60 000 в расходы текущего момента. Поэтому рассматриваемая статья нераспределённой прибыли остаётся 360 000.
В дальнейшем стоимость оборудования может относиться на расходы по правилам учёта, например через амортизацию — постепенное распределение стоимости по периодам использования. Но это последующие записи, а не основание приравнять сегодняшнюю покупку к дивиденду.
Почему из остатка не следует обещание выплаты
Даже большая накопленная прибыль не доказывает наличие свободных денег. Они могут быть нужны на обязательства или уже направлены в другие активы. Вопрос о дивидендах требует отдельных решений, проверки условий и денежного положения компании.
Кроме того, собственный капитал содержит не только нераспределённую прибыль. Взносы владельцев и другие статьи нельзя автоматически смешивать с заработанным результатом. Для объяснения изменений читают отчёт об изменениях капитала и примечания, а не одну конечную цифру.
Что посмотреть рядом
- Начальную сумму, прибыль или убыток за период и распределения.
- Корректировки и прочие отдельно раскрытые движения этой статьи.
- Денежный остаток и ближайшие обязательства.
- Состав активов, в которых используются ресурсы бизнеса.
Так накопленная прибыль перестаёт выглядеть готовым кошельком для акционеров. Она помогает понять историю капитала, а доступные деньги и возможные выплаты требуют своих проверок.
На что мы опирались
- OpenStax: собственный капитал и нераспределённая прибыль — Прочитаны вводная часть и подраздел о накопленном результате и распределениях. Юрисдикционные ограничения США и сравнительные таблицы стандартов не используются.
- OpenStax, Principles of Finance: изменение собственного капитала — Прочитаны определения внесённого и заработанного капитала, накопленного результата за вычетом распределений. Американские виды акций и правовые положения не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Если хочется понимать связи между отчётами без заучивания отдельных цифр, можно продолжить обучение в Student Wyckoff.
Программы Student Wyckoff ↗