Фонд с целью «два дневных изменения индекса» может за несколько дней дать иной результат, чем удвоенный общий процент индекса. Разбираем это на двух условных торговых днях.
Дневной множитель применяется к результату каждого дня и новой базе капитала. Итоги дней перемножаются, поэтому результат за срок обычно нельзя получить простым умножением общей доходности индекса на заявленное дневное плечо.
К какому сроку относится множитель
Плечом в такой задаче называют усиление реакции на рыночное изменение. Например, фонд может стремиться давать два результата выбранного индекса за каждый отдельный торговый день. Ключевое слово в этой формулировке — «дневной».
Для поддержания цели используются предусмотренные фондом инструменты и изменение экспозиции, то есть размера рыночного воздействия на его стоимость. Это сложная конструкция с собственными расходами и рисками. Формулировка цели также не гарантирует её точного выполнения даже в отдельный день.
Условный первый день
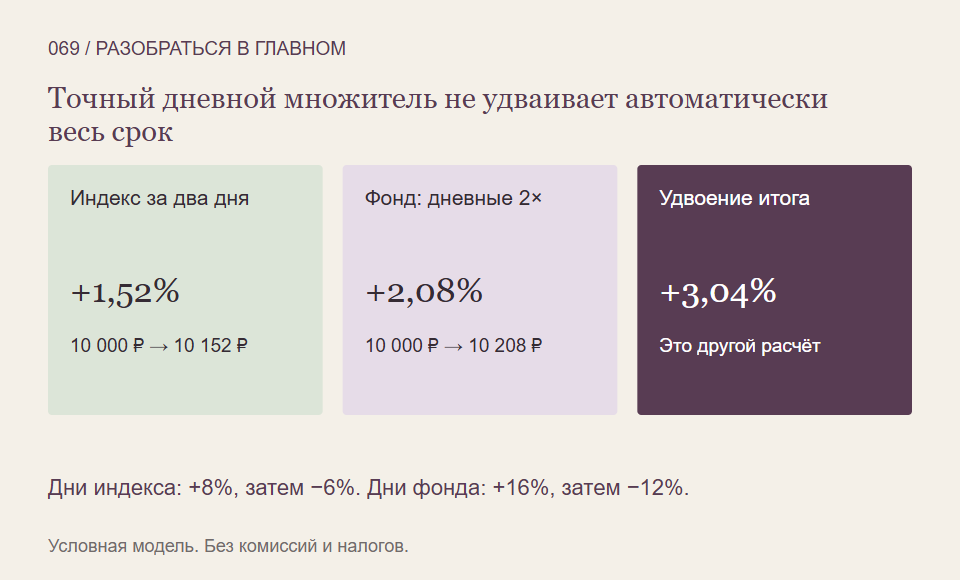
Пусть индексная оценка и стоимость модельного вложения в фонд начинают с 10 000 рублей. В первый день индекс растёт на 8%, до 10 800. Предположим, фонд точно выполняет цель двух дневных изменений: плюс 16%, до 11 600 рублей.
Числа вымышлены, комиссии, стоимость финансирования, налоги и ошибки исполнения цели исключены. Мы не описываем существующий фонд или доступность такого продукта конкретному инвестору. Предположение о точном следовании нужно только для разбора арифметики.
Во второй день база уже другая
Во второй день индекс теряет 6% от своих 10 800 и становится равен 10 152 рублям. Фонд по той же дневной цели теряет 12%, но от своих 11 600. Его конечная стоимость — 10 208 рублей.
За два дня индекс прибавил 1,52%, фонд — 2,08%. Простое удвоение общего индексного результата дало бы 3,04%, или 10 304 рубля от начала. Но это другая операция, не совпадающая с двумя последовательными дневными множителями.
Никакого нарушения условий в нашем примере нет: каждый отдельный дневной результат фонда в точности удвоен. Различие возникает из-за меняющейся базы и последовательного расчёта. Это не обязательно дополнительная комиссия или ошибка котировки.
Почему важен весь путь
При другом наборе дневных движений итоговое расхождение может выглядеть иначе. Чтобы оценить заданную дневную модель за срок, нужны сами дневные результаты и правила пересчёта, а не только начальное и конечное значение индекса.
В реальности добавляются расходы, особенности производных договоров, ограничения торговли и отклонения от цели. Положительный результат ориентира за долгий срок не является гарантией положительного результата фонда с дневным плечом. Поэтому такую конструкцию нельзя оценить как обычный индексный фонд, просто мысленно умножив будущую прибыль.
Какие слова найти в документах
- На один день или на иной срок заявлена цель?
- Какой показатель и множитель используются?
- Как поддерживается экспозиция и какие риски имеют инструменты?
- Какие расходы и возможные отклонения учитывает расчёт?
Так временная граница становится частью самого устройства продукта. Разобраться в ней полезно до любых выводов о результате владения, особенно если он длится дольше одного торгового дня.
На что мы опирались
- SEC Investor.gov: дневная цель фондов с плечом — Прочитаны дневная перенастройка, различие дневного множителя и результата за срок и риск недостижения цели. Числовой пример создан самостоятельно; реальные исторические результаты, американские налоги и правила не используются.
- FINRA: срок цели и риски биржевых продуктов с плечом — Прочитаны разделы о сроке цели, ежедневном изменении базы, инструментах и возможности не достичь дневной цели. Числа исходного примера, отдельные продукты, налоги и правила США не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбирать устройство сложных рыночных инструментов и их ограничения можно последовательно в Student Wyckoff.
Программы Student Wyckoff ↗