Отношение цены акции к балансовому капиталу полезно только вместе с пониманием его состава. Показываем расчёт и границы привычной идеи «дешевле единицы».
P/B сопоставляет рыночную цену с соответствующим балансовым собственным капиталом на акцию. Балансовая сумма не является гарантированной выручкой от продажи активов, поэтому P/B ниже единицы не доказывает недооценённость.
Две разные оценки в одной дроби
P/B называют отношением рыночной цены акции к её балансовой стоимости. Для простого случая одного класса балансовую стоимость на акцию получают из соответствующего собственного капитала и количества акций у владельцев.
Буква B относится к учётной величине капитала. Это не обещанная цена продажи имущества и не отдельная денежная сумма, приготовленная каждому акционеру. Чтобы коэффициент имел смысл, числитель и знаменатель должны относиться к согласованным правам владельцев и единицам оценки.
Условная цена сорок при капитале пятьдесят
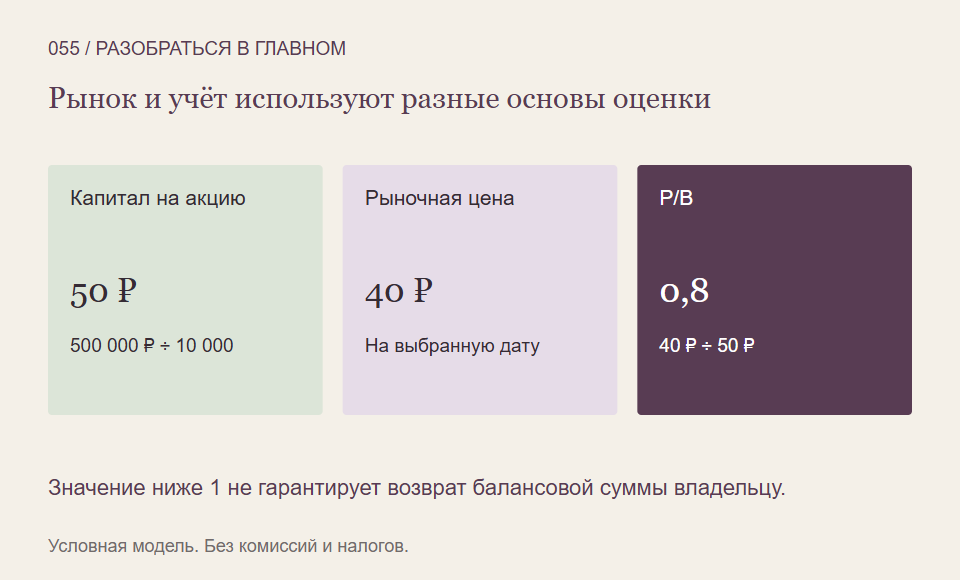
Представим компанию с балансовым капиталом для единственного класса акций 500 000 рублей и десятью тысячами акций. Капитал на одну акцию равен 50 рублям. При выбранной рыночной цене 40 рублей P/B составляет 40 ÷ 50 = 0,8.
Проверка через общие суммы даёт тот же результат: капитализация 400 000 рублей, разделённая на балансовые 500 000, равна 0,8. Количество в модели неизменно, сложных прав и корректировок нет; комиссии и налоги инвестора исключены.
Можно сказать, что рынок оценивает акции ниже выбранной балансовой величины. Но утверждение «покупка обязательно выгодна» потребовало бы гораздо большего обоснования. Наша арифметика его не содержит.
Что может скрываться за балансовой суммой
В активах могут находиться оборудование, запасы, требования оплаты и другие ресурсы с разной возможностью продажи. Учётные оценки формируются по определённым правилам и не обязаны совпадать с ценами срочной реализации.
Кроме того, рынок может ожидать будущих убытков или слабой отдачи от капитала. Бывает и обратная ситуация: значимая способность зарабатывать не выражена в балансе той же денежной суммой. Разница P/B требует объяснения причин, а не механического вывода по знаку отклонения от единицы.
Сложные знаменатели требуют осторожности
При нулевом собственном капитале обычная дробь не определена. При отрицательном капитале привычное ранжирование «чем ниже, тем дешевле» становится особенно бессодержательным. Отрицательный знак описывает особую структуру учётных величин, а не бесплатную выгоду.
Даже положительные коэффициенты разных отраслей могут быть несопоставимы без проверки состава активов и стандартов учёта. Для нескольких классов, долей иных владельцев и собственных выкупленных бумаг нужно согласовать капитал и количество по выбранной методике.
Что проверить перед использованием
- Какой собственный капитал и чьи интересы включены в расчёт?
- На какие даты взяты цена, капитал и количество акций?
- Что составляет активы и насколько понятны их оценки?
- Чем объясняются рыночные ожидания и будущая способность бизнеса зарабатывать?
Так P/B помогает задать содержательный вопрос о разнице рынка и учёта. Ответ не сводится к правилу «меньше одного — покупать» или «больше одного — продавать».
На что мы опирались
- CFA Institute: рыночные коэффициенты — открытое резюме 2026 — Прочитаны открытое введение и части резюме о P/E, разных основах EPS, P/B и ограничениях балансовой оценки. Это не полный курс и не рекомендация по конкретным акциям.
- SEC: что показывает бухгалтерский баланс — Прочитаны определения и равенство активов, обязательств и собственного капитала. Это учётная модель, не гарантия ликвидационной или рыночной стоимости.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбирать связь рыночной цены и отчётности на понятных примерах можно дальше в Student Wyckoff.
Программы Student Wyckoff ↗