Показатель P/E связывает цену акции с выбранной прибылью на неё. Разбираем расчёт и объясняем, почему число 12 не становится гарантией вернуть деньги за 12 лет.
P/E показывает отношение цены к согласованной прибыли на акцию. Нужно уточнять период и основу прибыли. Этот коэффициент не обещает ни выплаты всей прибыли владельцу, ни неизменного результата бизнеса.
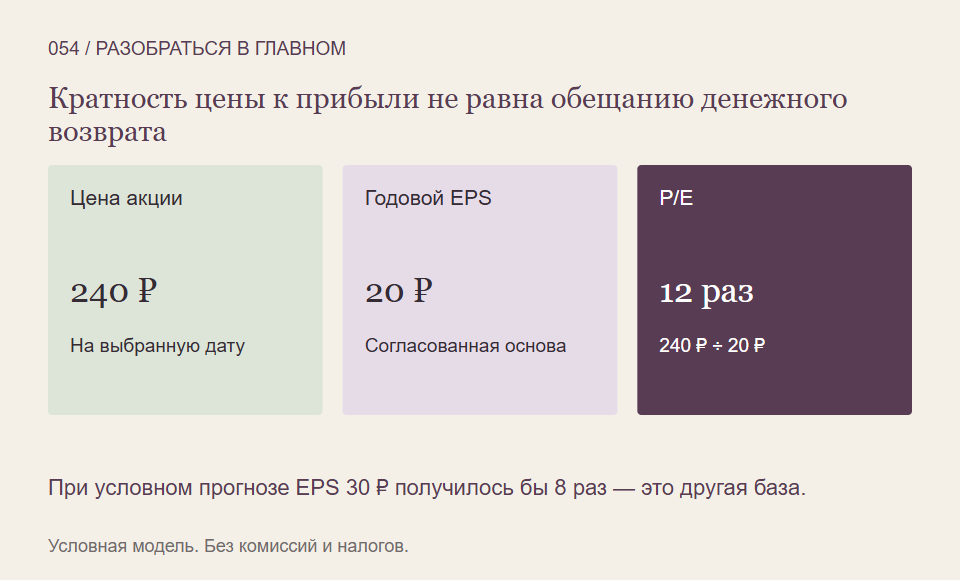
Цена в числителе, прибыль в знаменателе
P/E — сокращение для отношения цены акции к прибыли на акцию, то есть EPS. Показатель выражают в разах: он описывает, сколько единиц рыночной цены приходится на одну единицу выбранной прибыли за период.
Период и определение EPS существенны. Показатель на основе прошлых двенадцати месяцев часто называют trailing P/E, а на основе ожидаемой прибыли будущего года — forward P/E. Прогнозную величину нельзя принимать за уже заработанный результат. Перед сравнением нужно согласовать эти основания.
Условная кратность двенадцать
Пусть цена акции составляет 240 рублей, а согласованный годовой EPS — 20 рублей. P/E равен 240 ÷ 20 = 12. Для проверки возьмём компанию с неизменными ста тысячами одинаковых акций: при прибыли два миллиона рублей EPS действительно равен 20.
Капитализация по цене 240 составит 24 миллиона рублей. Отношение этой общей оценки к соответствующей прибыли также равно 12. В модели количество акций весь период неизменно, иных классов и сложных корректировок нет; расходы инвестора и налоги отдельно не учитываются.
Если вместо исторических 20 рублей использовать условный прогноз EPS 30, получится уже 8. Разница возникла из-за нового предположения о прибыли, а не из-за обязательного изменения цены. Прогноз может не исполниться.
Почему это не обещание окупиться за двенадцать лет
Прибыль компании не обязана целиком перечисляться вам ежегодно. Она может использоваться в бизнесе, а фактические денежные выплаты зависят от отдельных решений и условий. Кроме того, будущая прибыль способна снизиться или превратиться в убыток.
Для результата владельца имеют значение также цена последующей продажи, сроки и расходы. Поэтому перевод коэффициента «12 раз» в утверждение «деньги гарантированно вернутся через 12 лет» добавляет предположения, которых в самой дроби нет.
Низкое значение не является готовой покупкой
При одинаковой цене маленький P/E может возникнуть на временно высокой или разовой прибыли. Компании с разными перспективами, риском и правилами учёта тоже могут иметь разные коэффициенты по понятным причинам.
При нулевом EPS обычное деление не определено. При отрицательном результате знак не означает «особенно дёшево»: привычная шкала кратностей положительной прибыли перестаёт работать. Для содержательного сравнения нужно изучить причину результата и привести основу к сопоставимому виду.
Что уточнить у готовой цифры
- Какая цена и на какую дату использованы?
- Прибыль историческая, прогнозная или дополнительно скорректированная?
- Совпадают ли период, классы акций и основа расчёта?
- Есть ли временные или разовые причины необычного EPS?
Так P/E помогает формулировать вопрос об оценке. Ответ о качестве бизнеса и подходящей цене требует больше сведений, чем одно отношение.
На что мы опирались
- CFA Institute: рыночные коэффициенты — открытое резюме 2026 — Прочитаны открытое введение и части резюме о P/E, разных основах EPS, P/B и ограничениях балансовой оценки. Это не полный курс и не рекомендация по конкретным акциям.
- OpenStax, Principles of Finance 2e: формула P/E — Прочитана формула цены к EPS и разделение исторической и ожидаемой прибыли. Упрощённые оценочные выводы о выгодности акций и прежние примеры не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Если хочется читать рыночные коэффициенты вместе с их ограничениями, можно продолжить обучение в Student Wyckoff.
Программы Student Wyckoff ↗