Купили за 100, продали за 150: наценка и доля разницы в выручке окажутся неодинаковыми. Всё дело в том, какую сумму принимают за основу.
При одной денежной разнице наценку считают относительно принятой себестоимости, а маржу продаж — относительно выручки. Нужно также уточнять, какой именно уровень прибыли использован в числителе.
Сначала найдите денежную разницу
Процент становится понятнее, если рядом записаны его числитель и знаменатель. Для простой торговой операции разница между выручкой и принятой себестоимостью может быть одной и той же, а процентные показатели — разными.
Наценкой в таком расчёте называют отношение этой разницы к себестоимости. Маржей продаж — её отношение к выручке. Слово «маржа» в разных контекстах используется и иначе, поэтому название без формулы недостаточно. Здесь речь о торговом расчёте, а не о заёмных средствах на брокерском счёте.
Условная продажа товара
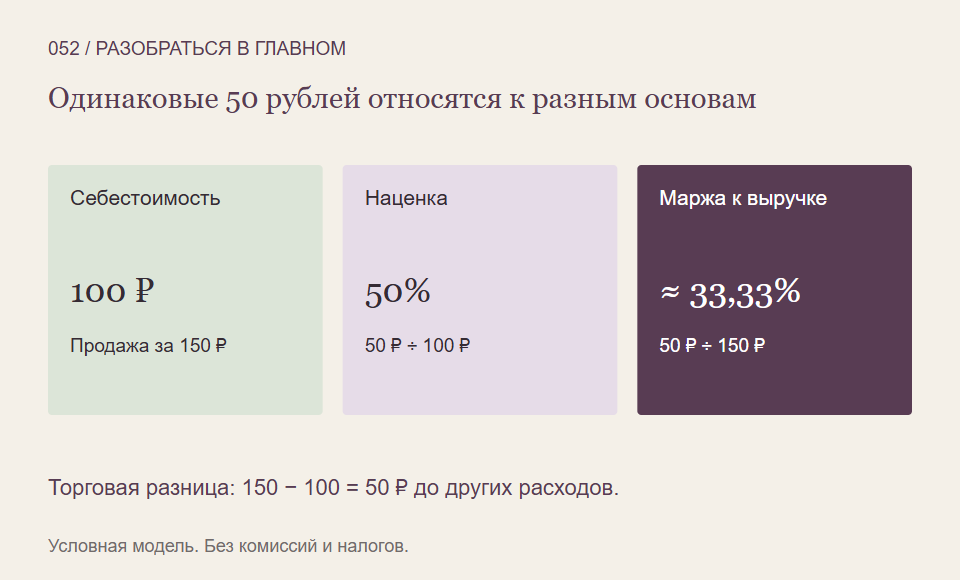
Допустим, товар приобретён за 100 рублей и продан за 150. Для примера закупочная сумма целиком является принятой себестоимостью проданного. Иных затрат, налогов, скидок и возвратов нет. Денежная разница равна 50 рублям.
Наценка составляет 50 ÷ 100 = 50%. Доля той же разницы в выручке — 50 ÷ 150, или примерно 33,33%. Мы ничего не меняли в самой операции: различается только сумма, к которой отнесены 50 рублей.
Если принять 50% за маржу к продажной цене, можно ошибочно приписать операции гораздо больший результат. По факту из каждых 150 рублей выручки 100 относятся к заданной себестоимости, а 50 остаются до других возможных расходов.
Уровень прибыли тоже нужно назвать
У компании можно считать долю валовой, операционной или чистой прибыли в выручке. Эти показатели имеют похожую форму дроби, но разные расходы уже отражены в числителе. Их нельзя смешивать только потому, что в заголовке везде встречается слово «маржа».
Наша торговая разница в 50 рублей станет чистой прибылью только при действительно заданном отсутствии всех остальных расходов. В реальности аренда, зарплата, доставка и другие затраты могут изменить итог. Нужно проверить их учёт, а не считать всю наценку деньгами владельца.
Процент не заменяет масштаб и движение денег
Высокая доля прибыли в небольшой выручке может давать меньше рублей, чем меньшая доля в большом объёме продаж. Отдельно имеют значение количество проданного, возвраты и устойчивость спроса. Один процент не описывает весь бизнес.
Кроме того, прибыльный расчёт не гарантирует своевременной оплаты. Продажа с отсрочкой и необходимость заранее заплатить поставщику создают денежную задачу, которую маржа сама не решает. Её рассматривают вместе со сроками поступлений и выплат.
Что записать при сравнении
- Разницу в рублях и точный состав включённых расходов.
- Основу процента: себестоимость или выручку.
- Вид прибыли, если рассчитывается показатель компании.
- Объём продаж, период и правила учёта.
Так два разных процента перестают казаться ошибкой. Вы видите, что именно измерено, и можете сравнивать согласованные величины без подмены базы.
На что мы опирались
- OpenStax, Principles of Finance 2e: формулы рентабельности — Прочитаны определения profit margin и ROE, формула средней базы капитала. Исторические таблицы, округлённые примеры и тезис о безусловной пользе высокого процента не используются.
- SEC: учебное руководство по финансовой отчётности — Материал 2007 года: различие прибыли, движения денег и баланса. Используются только базовые учётные связи, без переноса прежних требований отчётности США.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбирать проценты и финансовые показатели на понятных примерах можно в Student Wyckoff.
Программы Student Wyckoff ↗