Выручка, валовая и чистая прибыль описывают разные ступени результата. На условной схеме показываем, почему название строки важнее одной большой цифры.
Разные уровни прибыли отличаются составом уже учтённых доходов и расходов. Сравнивать их можно после проверки определения, периода и единиц. Ни один такой уровень не заменяет движение денег.
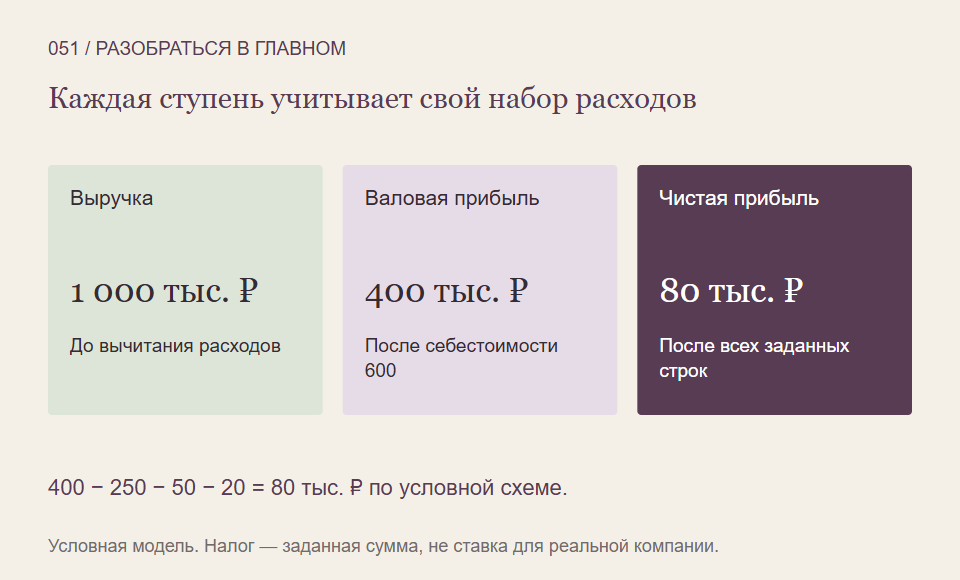
Название строки задаёт вопрос
Выручка показывает доход от обычной деятельности по правилам признания, а прибыль — результат после учёта определённых расходов и других элементов. Между выручкой и конечным результатом могут стоять несколько промежуточных итогов.
Чтобы понять цифру, полезно спросить: «Какие расходы уже вычли, а какие ещё нет?» Валовая прибыль и чистая прибыль не являются двумя названиями одной суммы. При этом структура и определения конкретного отчёта зависят от правил учёта и особенностей бизнеса; наша учебная схема не заменяет их.
Условная цепочка за один период
Пусть признанная выручка составляет 1 000 000 рублей, а себестоимость проданного — 600 000. После её вычитания остаётся валовая прибыль 400 000 рублей. Себестоимость здесь относится именно к проданным товарам или услугам в модели, а не ко всем денежным платежам компании.
Другие операционные расходы составляют ещё 250 000 рублей. По принятой схеме операционная прибыль равна 150 000. После процентных расходов 50 000 остаётся прибыль до налога 100 000. Зададим налоговый расход суммой 20 000 — тогда чистая прибыль равна 80 000 рублей.
Все суммы условны. Налог задан для арифметики, это не действующая ставка и не налоговый расчёт для компании. Иных доходов, расходов и корректировок в примере нет. В реальном отчёте порядок строк и содержание промежуточных итогов могут отличаться.
Почему одну ступень нельзя выдавать за другую
Из выручки в миллион не следует, что миллион можно распределить владельцам. В примере до конечного результата учтены значительные расходы. Даже валовые 400 000 ещё не учитывают другие названные затраты.
По той же причине сравнение операционной прибыли одной компании с чистой прибылью другой создаёт неравные условия. Сначала нужно согласовать определения. Если в новости просто написано «прибыль выросла», стоит открыть первоисточник и найти точное название показателя.
Отдельно остаются деньги и качество результата
Чистая прибыль в 80 000 рублей не означает такой же прирост денег на счёте. Признание и оплата могут происходить в разное время; возможны и операции, которые меняют деньги иначе. Для этого читают отчёт о движении денежных средств.
Кроме того, одинаковый итог может возникнуть по разным причинам. Повторяющиеся продажи и разовое событие по-разному помогают обсуждать будущее бизнеса. Разобраться в причине важнее, чем выбрать самую большую или красиво названную промежуточную сумму.
Небольшая проверка перед сравнением
- Укажите период и единицы измерения каждой строки.
- Найдите определения промежуточных итогов и пояснения к ним.
- Проследите, какие расходы включены и какие остаются дальше.
- Сопоставьте прибыль с движением денег и разовыми событиями.
Так отчёт становится последовательностью понятных вопросов. Вы видите путь от признанных продаж к результату, не принимая одну из промежуточных ступеней за всю финансовую картину.
На что мы опирались
- SEC: учебное руководство по финансовой отчётности — Материал 2007 года: различие прибыли, движения денег и баланса. Используются только базовые учётные связи, без переноса прежних требований отчётности США.
- FINRA: как связаны финансовые отчёты компании — Прочитаны описания баланса, отчёта о результате, движения денег и роли примечаний. Требования подачи американских форм не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Читать финансовые отчёты последовательно можно дальше в программах Student Wyckoff.
Программы Student Wyckoff ↗