Доход может остаться внутри фонда или поступить владельцу деньгами. На двух условных вариантах показываем, почему одного графика стоимости пая для сравнения недостаточно.
В накапливающей модели поступления остаются в фонде, в выплачивающей — распределяются по установленным правилам. Сравнивать нужно стоимость оставшейся доли вместе с полученными деньгами, избегая двойного счёта.
У дохода есть место учёта
Фонд может получать поступления от своих активов. Дальше важно, что по его правилам происходит с этим доходом: остаётся ли он внутри или распределяется владельцам. Это нужно читать в документах конкретного фонда и соответствующего вида долей.
В иностранных документах можно встретить обозначения accumulation и distributing: накопление и распределение. Они помогают понять правило, но не заменяют его полное описание. Нельзя по одной короткой букве установить все даты, расходы и права владельца любого фонда.
Условные два одинаковых результата до распределения
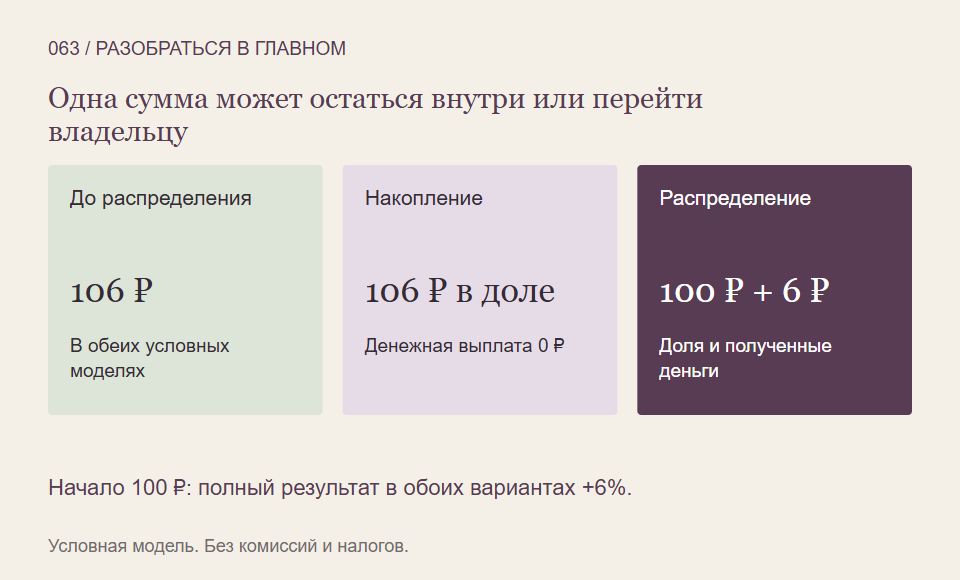
Пусть начальная расчётная стоимость доли в двух моделях равна 100 рублям. За весь выбранный период их одинаковый результат активов до расходов даёт стоимость 106 рублей на долю непосредственно перед возможной выплатой. Числа условны, налоги, комиссии, изменение количества долей и иные события исключены.
В накапливающем варианте все 106 рублей остаются в стоимости доли, денежной выплаты владельцу нет. Во втором варианте 6 рублей распределяются владельцу, а стоимость оставшейся доли при прочих неизменных условиях становится 100.
Вместе с полученными деньгами второй результат тоже равен 106 рублям. В данной модели полный доход за период — 6% в обоих вариантах. Само разделение на пай и деньги ещё не создало дополнительной прибыли.
Где возникает двойной счёт
Для накапливающего варианта нельзя прибавить ещё 6 рублей к уже указанным 106. Доход находится внутри этой стоимости. Иначе одни и те же поступления были бы учтены дважды.
Для выплачивающего варианта обратная ошибка — смотреть только на оставшиеся 100 рублей и заключать, что результата не было. Полученные 6 рублей тоже относятся к итогу владения. В реальном сравнении нужно согласовать периоды, выплаты, расходы и налоговую основу.
Что различается после этого момента
В первом варианте средства продолжают участвовать в изменении стоимости активов фонда. Во втором они находятся у владельца: можно потратить их, оставить деньгами или снова вложить на доступных условиях. Следующий результат зависит от выбранного действия и рынка.
Поэтому одинаковые начальные итоги не означают одинаковую дальнейшую траекторию. Самостоятельная повторная покупка может иметь расходы, ограничения количества и другую дату. Отсутствие выплаты также не является само по себе обещанием более высокой прибыли или определённого налогового режима.
Что уточнить в правилах
- Предусмотрены ли денежные выплаты именно для этой доли?
- Как определяются их сумма и даты?
- Какая часть дохода уже включена в опубликованную стоимость и доходность?
- Что потребуется для повторного вложения полученных денег?
Так можно сравнивать полный результат, сохраняя различие денежных потоков. Удобство поступлений и удобство накопления — отдельные вопросы, а прибыль не появляется только от названия варианта.
На что мы опирались
- Vanguard: накопление дохода внутри фонда и денежные выплаты — Прочитано объяснение income и accumulation: выплата владельцу или сохранение дохода в фонде. Британские налоги, ISA и пенсионные правила не используются.
- iShares: назначение фонда и порядок использования дохода — Прочитаны образовательные разделы о цели фонда и накоплении либо распределении дохода. Материал не используется как рекомендация продукта, налоговый совет или подтверждение его доступности в России.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Понимать денежные потоки фондов и сравнивать результаты можно дальше на обучении Student Wyckoff.
Программы Student Wyckoff ↗