Контроль дочерней компании не обязательно означает владение всеми её акциями. На простой структуре показываем прибыль группы и части результата, относящиеся к разным владельцам.
При консолидации контролируемой компании в отчёт может входить весь её результат, а затем прибыль распределяется между владельцами материнской компании и неконтролирующей долей. Их нельзя заменить одним процентом от всей прибыли группы.
Контроль и полное владение различаются
Материнская компания может контролировать дочернюю, сохраняя других участников её капитала. Неконтролирующая доля означает часть капитала дочерней компании, которая прямо или косвенно не относится к материнской. В англоязычных пояснениях встречается обозначение NCI.
В консолидированном отчёте контролируемая организация рассматривается целиком, а интересы разных владельцев показывают отдельно. Поэтому число «прибыль группы» и число «прибыль владельцев материнской компании» могут не совпадать. Это различие не является само по себе потерей денег.
Условные 75% дочернего бизнеса
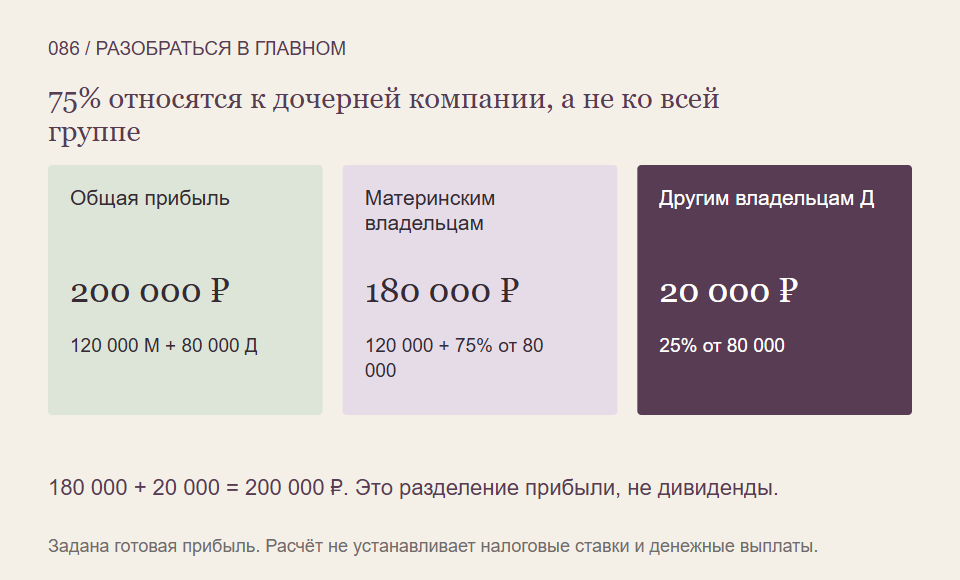
Пусть М весь год контролирует Д и владеет 75% её обыкновенных акций. Другим участникам принадлежат 25%. В модели нет иных классов, изменений владения, внутригрупповых операций и корректировок приобретения. Прибыль Д за период составляет 80 000 рублей.
От собственной деятельности М с внешними сторонами получено 120 000 прибыли. Эта сумма не содержит дивиденды от Д. Тогда общий консолидированный результат равен 120 000 + 80 000 = 200 000 рублей.
Из прибыли Д к материнским владельцам относится 80 000 × 75% = 60 000, к другим участникам — 20 000. Вместе с собственной прибылью М материнским владельцам относится 180 000. Проверка: 180 000 + 20 000 = 200 000.
Почему нельзя взять 75% от всего
Если умножить общие 200 000 на 75%, получится 150 000. Это ошибочно уменьшит и собственные 120 000 М, хотя в модели разделено владение только Д. Процент нужен на соответствующем уровне структуры, а не автоматически на всём консолидированном итоге.
И обратная ошибка — приписать материнским владельцам все 200 000. Контроль не отменяет экономический интерес остальных участников дочерней компании. Даже небольшую отдельную долю следует читать по правильному объекту и периоду.
Отнесение прибыли не равно её перечислению
Ни 180 000, ни 20 000 не являются в этом примере уже выплаченными дивидендами. Это разделение отчётного результата между группами владельцев. Фактические решения о выплатах и движение денег рассматриваются отдельно.
В реальной группе структура может быть многоуровневой, права классов — неодинаковыми, а доли — меняться внутри года. Поэтому одной упрощённой дроби недостаточно. Для EPS, то есть прибыли на акцию, особенно важно найти сумму, относимую к соответствующим обыкновенным акциям материнской компании.
Что проверить в отчёте
- Какие дочерние компании имеют других владельцев?
- На каких уровнях и за какие периоды распределён результат?
- Как общий итог согласован с материнской и неконтролирующей частями?
- Не принята ли отчётная прибыль за фактическую денежную выплату?
Так общий масштаб бизнеса останется виден, но экономический результат разных участников не смешается в одной принадлежащей всем и никому сумме.
На что мы опирались
- AASB 10: определения, внутренние операции и доли владельцев — Прочитаны Appendix A определения контроля и non-controlling interest; B86 о внутренних операциях и B94–B95 об отнесении результата. Официальный австралийский текст используется для общего механизма, сверенного с актуальным открытым обзором IFRS 10. Местные правила, сектор NFP, переходные положения и универсальные пороги контроля не используются.
- IFRS Foundation: базовая и разводнённая прибыль на акцию — Прочитан открытый About: прибыль владельцев обыкновенных акций материнской компании, потенциальные акции, корректировки числителя и знаменателя и сверки. Будущие изменения дополнительных показателей по IFRS 18 не представляются действующим правилом для примера.
- IFRS Foundation: контроль и единый периметр консолидированной отчётности — Прочитан открытый About: контроль как основа и представление группы единым экономическим субъектом. Исключения инвестиционных структур и юридические критерии не подменяются одним процентом. Полный стандарт не получен и не заявляется прочитанным.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться читать результат бизнеса по группам владельцев можно вместе со Student Wyckoff.
Программы Student Wyckoff ↗