Материнская и дочерняя компании могут продавать друг другу. Разбираем, почему при представлении группы как единого бизнеса внутренний оборот исключается из общего результата.
Консолидированная отчётность представляет контролируемую группу как единую экономическую структуру. Операции внутри неё требуют исключения. Поэтому сумма выручек отдельных компаний может отличаться от выручки группы без ошибки в арифметике.
Чьи результаты находятся в таблице
Материнская компания может контролировать дочерние организации. Консолидированная отчётность показывает их ресурсы, обязательства и результаты как принадлежащие единой экономической структуре. Это не просто пачка отдельных отчётов, скреплённых общей обложкой.
Сначала нужно выяснить периметр: какие организации и с каких дат включены. Международный стандарт IFRS 10 связывает консолидацию с контролем. Его нельзя надёжно определить только по знакомому названию холдинга или механически приравнять к любому одному проценту владения без изучения прав.
Условная продажа через дочернюю компанию
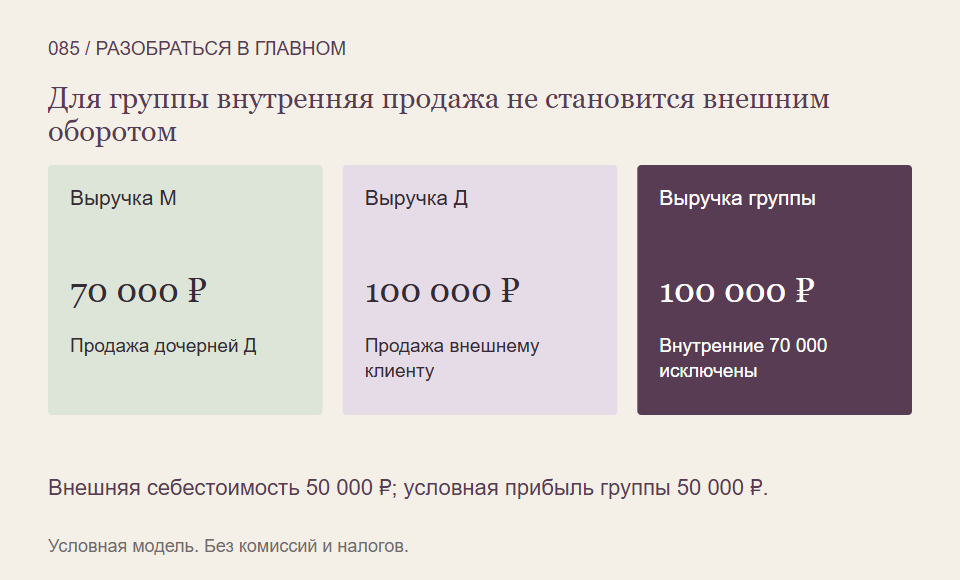
Представим группу из двух компаний: М полностью контролирует Д, а её доля владения в модели равна 100%. М приобрела товар у внешнего поставщика за 50 000 рублей и продала его Д за 70 000. Д продала весь этот товар внешнему покупателю за 100 000.
Все операции признаны в одном периоде, остатков товара и других операций нет. Налоги, расходы доставки, приобретение самой дочерней компании и прочие корректировки исключены. Это учебная схема, а не описание действующего бизнеса.
В отдельных отчётах выручка М составляет 70 000, Д — 100 000. Простое сложение дало бы 170 000. Но для всей группы сделка на 70 000 была перемещением товара внутри выбранного периметра: внешний покупатель заплатил за товар только 100 000.
Что исключается вместе
При консолидации в нашей модели внутреннюю выручку М на 70 000 убирают вместе с соответствующей себестоимостью у Д. Остаётся внешняя выручка 100 000 и внешняя стоимость товара 50 000. Условная прибыль группы — 50 000 рублей.
Исключение только дохода без связанного внутреннего расхода исказило бы результат. В реальных группах также проверяют взаимные требования, долги и иные операции. Если товар остался внутри группы, задача может дополнительно включать исключение ещё не реализованной вовне прибыли.
Почему это важно при сравнении
Выручку одного юридического лица и консолидированную выручку нельзя считать взаимозаменяемыми подписями. Более того, изменение периметра между годами может влиять на динамику даже при похожей работе прежних участников. Нужно читать пояснения о составе группы.
Один общий отчёт также не означает, что деньги каждой дочерней организации доступны материнской в любую дату без условий. Права сторон, ограничения и реальные платежи требуют собственной проверки. Экономическое объединение отчётных данных не заменяет договоры.
Что уточнить у показателя
- Это отдельная компания или консолидированная группа?
- Какие организации и периоды вошли в расчёт?
- Как исключены операции между ними?
- Сопоставим ли периметр с прошлым годом или другой компанией?
Так расхождение между суммой отдельных выручек и итогом группы получит объяснение через границы бизнеса и операции, а не через предположение о пропавших продажах.
На что мы опирались
- IFRS Foundation: контроль и единый периметр консолидированной отчётности — Прочитан открытый About: контроль как основа и представление группы единым экономическим субъектом. Исключения инвестиционных структур и юридические критерии не подменяются одним процентом. Полный стандарт не получен и не заявляется прочитанным.
- AASB 10: определения, внутренние операции и доли владельцев — Прочитаны Appendix A определения контроля и non-controlling interest; B86 о внутренних операциях и B94–B95 об отнесении результата. Официальный австралийский текст используется для общего механизма, сверенного с актуальным открытым обзором IFRS 10. Местные правила, сектор NFP, переходные положения и универсальные пороги контроля не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться читать границы бизнеса и состав отчётных показателей можно в Student Wyckoff.
Программы Student Wyckoff ↗