Результат за девять месяцев нельзя напрямую назвать результатом третьего квартала. Показываем, как читать подписи периодов и когда допустимо вычитать показатели.
Накопленный итог включает несколько последовательных периодов. Отдельный квартал для сопоставимой суммируемой величины можно восстановить разностью итогов. Для коэффициентов, средних и балансовых остатков это правило автоматически не подходит.
Период написан рядом с показателем
Финансовый результат может быть указан за три месяца, полугодие, девять месяцев или весь год. Накопленный итог означает, что величина охватывает период с его начала до выбранной даты. Это не обязательно только последний квартал.
Перед сравнением нужно прочитать полную подпись столбца. Важны начало и конец периода, единицы, состав группы и правила расчёта. Заголовок новости без этих сведений способен создать впечатление резкого изменения там, где просто сравнили разные отрезки времени.
Условная выручка за части года
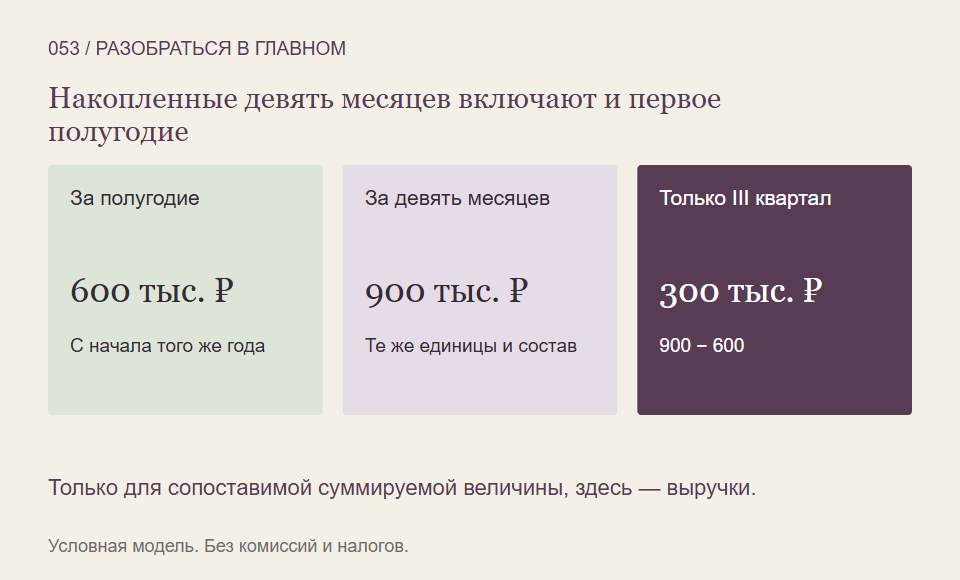
Допустим, сопоставимая признанная выручка компании за первое полугодие составляет 600 000 рублей, а за девять месяцев — 900 000. Оба итога относятся к одному году, одному составу бизнеса и одинаковым правилам учёта.
Выручка третьего квартала тогда равна 900 000 − 600 000 = 300 000 рублей. Девятимесячные 900 000 включают эту сумму вместе с двумя предыдущими кварталами. Называть все 900 000 выручкой одного третьего квартала было бы ошибкой.
Теперь пусть полный год даёт 1 400 000 рублей. Сопоставимая выручка четвёртого квартала равна 1 400 000 − 900 000 = 500 000. Все числа условны; мы не моделируем налоги или прибыль, а рассматриваем только включённые в периоды суммы выручки.
Не всякую строку можно вычесть так же
Выручка в нашем примере суммируется по периодам. Но у коэффициента другая природа: разница двух рентабельностей не является рентабельностью последнего квартала. Средние величины тоже требуют своих весов и исходных данных.
Особая осторожность нужна с прибылью на акцию, если менялось средневзвешенное количество. Для баланса формулировка ещё иная: он показывает состояние на дату. Разность двух остатков не становится автоматически выручкой между датами. Сначала выясняют, что именно измеряет строка.
Сопоставимость может измениться
Выпуск исправленной отчётности или изменение состава группы способны сделать старый полугодовой итог несогласованным с новой девятимесячной цифрой. Тогда механическая разность не даёт надёжного отдельного квартала.
Полезно искать сравнительные данные, представленные на той же основе, и читать примечания. Промежуточная отчётность также может сильнее зависеть от оценок. А один квартал нельзя без отдельного допущения превращать в прогноз года: у бизнеса возможны сезонность и разовые события.
Что проверить в двух столбцах
- Это отдельные периоды или итоги с начала года?
- Совпадают ли валюта, масштаб единиц, состав бизнеса и методика?
- Является ли показатель суммируемым, а не средним или отношением?
- Не были ли прошлые данные пересчитаны?
Так вы восстановите подходящий временной отрезок прежде, чем обсуждать рост или падение. Сначала сравниваются одинаковые периоды, затем уже ищутся причины разницы.
На что мы опирались
- IFRS Foundation: IAS 34, открытое описание промежуточной отчётности — Прочитано открытое описание: период короче года, сравнительная информация, сопоставимость политики и оценок. Полный стандарт и требования обязательной публикации для компаний не пересказываются.
- SEC: учебное руководство по финансовой отчётности — Материал 2007 года: различие прибыли, движения денег и баланса. Используются только базовые учётные связи, без переноса прежних требований отчётности США.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться читать периоды и показатели отчётности последовательно можно в Student Wyckoff.
Программы Student Wyckoff ↗