Положительный результат с начала вложения ещё не означает, что по дороге не было потерь. Учимся различать эти два измерения.
Просадка показывает снижение от ранее достигнутого максимума до более позднего значения. Доходность с начала вложения и просадка могут одновременно иметь разные знаки.
От какой точки вы смотрите на график
Для ответа «сколько получилось с начала?» начальную сумму сравнивают с конечной. Для ответа «насколько сильно капитал падал по дороге?» нужны промежуточные значения. Просадка относится ко второму вопросу: её отсчитывают от уже достигнутого максимума.
Максимальная просадка за выбранный период — самое большое такое снижение. Важно соблюдать время: нельзя взять минимум в начале истории, а максимум после него и назвать их расстояние просадкой. Сначала должен существовать пик, затем — более низкая точка.
Условный путь из пяти значений
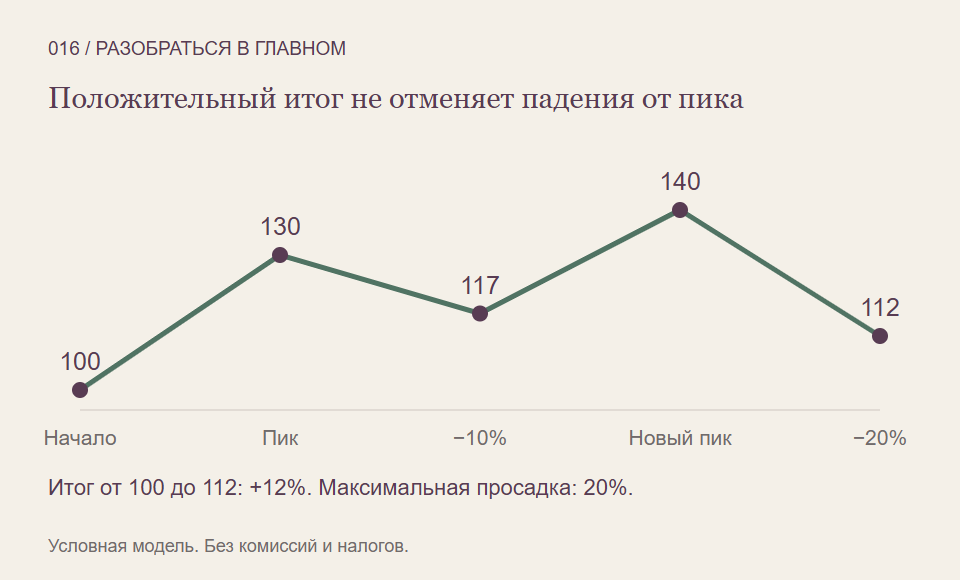
Представим капитал без внешних пополнений, снятий, отдельных выплат, комиссий и налогов. Его стоимость последовательно составляла 100 000, 130 000, 117 000, 140 000 и 112 000 рублей. Все значения условные; это не история конкретного инструмента.
Снижение со 130 000 до 117 000 равно 13 000 рублей, или 10% от достигнутого пика. Затем капитал поднялся до нового максимума 140 000 рублей. Последующее снижение до 112 000 составляет уже 28 000 рублей, или 20% от этого нового максимума.
На приведённых точках максимальная просадка равна 20%. При этом конечные 112 000 рублей на 12% больше начальных 100 000. Положительный итог с начала и заметное падение от пика здесь совершенно совместимы.
Почему важны частота данных и выбранные даты
Если видеть только начало и конец этой истории, промежуточное снижение будет незаметно. Месячные значения также могут скрыть резкое движение внутри месяца. Поэтому два отчёта с разной частотой наблюдений могут показать разные максимальные просадки одного и того же вложения.
Нужно сопоставлять и периоды. Просадка за спокойный короткий отрезок не описывает всю многолетнюю историю. А самое большое снижение в прошлом не устанавливает предел будущих потерь. Это описание наблюдавшегося пути, а не обещанная страховка.
Как не принять движение своих денег за падение
Обычный график остатка счёта может уменьшаться из-за вывода денег. Если вы забрали часть средств, это не обязательно означает, что вложения подешевели. И наоборот, крупное пополнение может скрыть снижение стоимости уже купленных активов.
Для оценки инвестиционного пути используют сопоставимую стоимость или рассчитанный ряд доходностей с понятным учётом денежных потоков. Не стоит выводить просадку стратегии по нескольким случайным скриншотам общего остатка. Сначала выясните, что именно изображено на графике и включены ли выплаты.
Что спросить у показателя просадки
- За какой период и с какой частотой взяты значения?
- Пики стоят раньше соответствующих минимумов?
- Как учтены собственные пополнения и снятия?
- Что означает показатель для срока вашей цели, если снижение повторится или окажется глубже?
Последний вопрос переводит статистику в понятные последствия. Даже восстановившийся позже капитал мог быть недоступен в нужном размере именно тогда, когда требовалась оплата. Поэтому одного положительного итога за весь срок для оценки такого опыта недостаточно.
На что мы опирались
- MSCI IndexMetrics: определения показателей риска, приложение — Издание июня 2020 года; прочитаны определения, в том числе максимальной просадки на странице 51. Не прогноз и не рекомендация индекса.
- OpenStax, Principles of Finance 2e: риск и доходность отдельного актива — Разделы об относительной доходности, среднем арифметическом, геометрическом росте и изменчивости результатов. Исторические примеры компаний не заимствованы.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Если хотите научиться связывать показатели риска с устройством рынка, можно посмотреть обучение Student Wyckoff. Начать полезно с понимания того, что измеряет каждый график.
Программы Student Wyckoff ↗