Разброс результатов помогает описать прошедший путь. Но показатель изменчивости не является пределом будущих потерь или полной оценкой безопасности.
Волатильность описывает изменчивость результатов за выбранные периоды. Часто её измеряют через отклонения доходностей от среднего; это не максимальный возможный убыток.
Средняя цифра не показывает весь разброс
Два вложения могут иметь одинаковую среднюю доходность за наблюдаемые месяцы, но идти к ней очень разными шагами. В одном случае изменения небольшие, в другом встречаются и сильные падения, и сильные подъёмы. Эту изменчивость описывает волатильность.
Часто для её измерения используют стандартное отклонение. Это показатель, который рассчитывают через отклонения результатов отдельных периодов от их среднего. Он выражается в тех же единицах, что и исходные доходности. Для понимания смысла сначала достаточно различить средний уровень и разброс вокруг него.
Условные месяцы с одинаковым средним
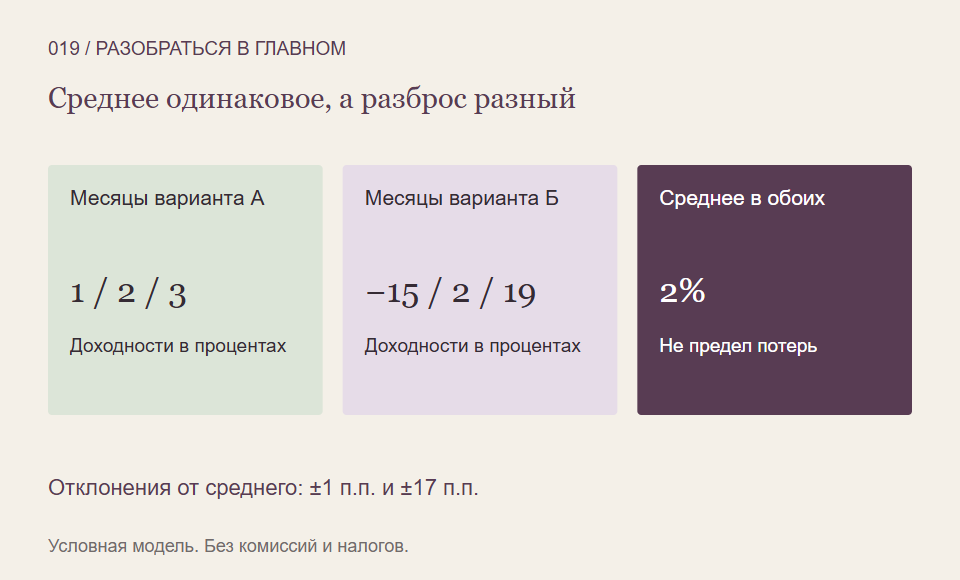
Пусть три месячные доходности варианта А равны 1%, 2% и 3%. У варианта Б они составляют −15%, 2% и 19%. Это вымышленные ряды из трёх наблюдений, а не данные реальных продуктов. Расходы и налоги не рассматриваются.
Среднее арифметическое в обоих случаях равно 2% за месяц: суммы трёх процентов равны 6%. Но отклонения от среднего в А — минус 1, ноль и плюс 1 процентный пункт, а в Б — минус 17, ноль и плюс 17. Разброс второго ряда гораздо больше.
Три месяца слишком мало для надёжного описания долгосрочного риска. Пример специально короткий: он показывает, почему одинаковое среднее не означает одинакового характера движения. Он не позволяет оценить вероятность какого-либо будущего события.
Что нужно уточнять у числа волатильности
Измерение зависит от периода истории и частоты данных. Дневные, месячные и годовые доходности — разные ряды. Если показатель пересчитан к году, важно знать используемый способ пересчёта и его допущения, а не напрямую сопоставлять его с месячным числом.
Сравнение также требует одинаковой валюты и последовательного учёта выплат. Даже корректно рассчитанная историческая величина может измениться в другой рыночной обстановке. Она описывает выбранные наблюдения, а не закрепляет постоянное свойство инструмента навсегда.
Почему это не ограничитель убытка
Волатильность учитывает отклонения в обе стороны от среднего. Просадка, напротив, отвечает на вопрос о снижении от предшествующего пика. Поэтому эти показатели нельзя заменять друг другом. Небольшое значение одного не объясняет автоматически другое.
Кроме того, спокойный график не исключает проблем с выплатами или возможностью продать актив. При редких сделках цена может долго выглядеть неподвижной. А внезапная новость способна привести к движению, которого в выбранной истории вообще не было. Из числа волатильности нельзя делать обещание «больше определённого процента вы не потеряете».
Что можно проверить в отчёте
- Какие доходности и какие даты использованы?
- Какой способ измерения и пересчёта указан?
- Сопоставимы ли два сравниваемых показателя?
- Какие риски не описывает этот график?
Полезный итог — видеть характер прошедших колебаний вместе с другими условиями вложения. Одна статистика не выбирает допустимый риск за вас и не определяет, когда именно понадобятся деньги на вашу цель.
На что мы опирались
- OpenStax, Principles of Finance 2e: риск и доходность отдельного актива — Разделы об относительной доходности, среднем арифметическом, геометрическом росте и изменчивости результатов. Исторические примеры компаний не заимствованы.
- MSCI IndexMetrics: определения показателей риска, приложение — Издание июня 2020 года; прочитаны определения, в том числе максимальной просадки на странице 51. Не прогноз и не рекомендация индекса.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Понимание показателей риска удобно развивать поэтапно. Если нужен учебный маршрут по устройству рынка, можно посмотреть программы Student Wyckoff.
Программы Student Wyckoff ↗