Фонд может стабильно немного отставать или отклоняться от индекса то сильнее, то слабее. Объясняем разницу между размером итогового отставания и его изменчивостью.
Разница результатов за срок показывает опережение или отставание. Ошибка слежения обычно описывает разброс периодических отклонений, приведённый к годовой шкале по выбранной методике. Одна цифра не заменяет другую.
Два похожих английских названия
Tracking difference можно понимать как разницу доходности фонда и индекса за согласованный срок. По выбранному здесь правилу из результата фонда вычитают результат индекса. Отрицательная разница означает отставание, положительная — опережение.
Tracking error, или ошибка слежения, относится к изменчивости периодических отклонений. В обычном статистическом определении это стандартный разброс таких разностей, приведённый к годовой шкале. Методика, частота данных и правила приведения требуют проверки: названия у поставщиков не всегда используются одинаково.
Условное отставание за год
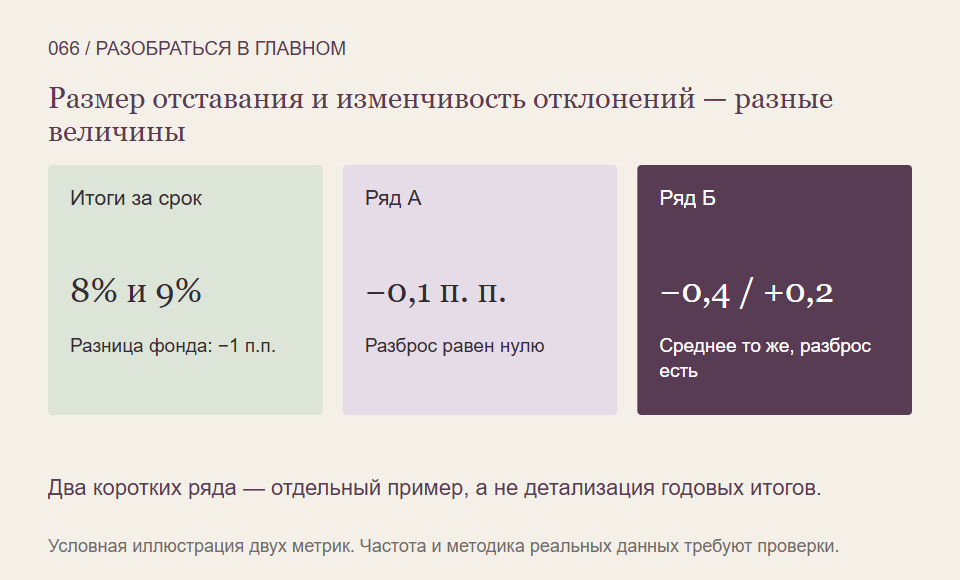
Пусть согласованный полный результат фонда за год равен 8%, индекса — 9%. Разница составляет минус 1 процентный пункт. Это ещё не число ошибки слежения: из двух годовых итогов не видно, насколько ровным было отклонение внутри года.
Пример условен, валюта и правила учёта выплат одинаковы. Состав расходов должен быть понятен из определения показателей; дополнительные налоги и расходы владельца здесь не моделируются. Мы не оцениваем реальный фонд и не переносим прошлое отставание на следующий год.
Посмотрим на два отдельных коротких ряда
Для понимания разброса возьмём другой самостоятельный пример: четыре одинаковых по длине промежутка. В ряду А разность результата фонда и индекса каждый раз равна минус 0,1 процентного пункта. Её изменчивость в этих искусственных данных равна нулю.
В ряду Б разности равны минус 0,4, плюс 0,2, минус 0,4 и плюс 0,2 пункта. Арифметическое среднее тоже минус 0,1, но отклонения меняются. Значит, одинаковое среднее не означает одинаковую стабильность следования.
Эти ряды не являются детализацией предыдущего годового примера. Мы также не выдаём среднее четырёх разностей за накопленную разницу результатов всего срока: для полного результата нужны исходные доходности и их последовательный расчёт. Четыре придуманных наблюдения не превращаются в надёжную оценку будущей годовой ошибки.
Что означает маленький разброс
Нулевой разброс постоянных отрицательных разностей не означает отсутствия отставания. Ошибка слежения в статистическом смысле не имеет отрицательного знака, а вот сама разница результатов его иметь может. Поэтому слово «ошибка» здесь не является мерой денежного убытка владельца.
Кроме того, точное следование падающему индексу не сохраняет капитал автоматически. Нужно оценивать и сам ориентир, и расходы, и структуру фонда. Меньшее отклонение от выбранной цели ещё не доказывает пригодность этой цели для ваших задач.
Что сверить у метрик
- Какой индекс, версия выплат, валюта и даты используются?
- По какому правилу вычитают доходности?
- Каковы частота, длина ряда и формула разброса?
- К какой шкале приведён показатель и какие расходы уже учтены?
Так можно отдельно спросить «на сколько отстал» и «насколько менялось отклонение». Эти вопросы связаны, но дают разную информацию о следовании фонда его ориентиру.
На что мы опирались
- Vanguard: tracking difference и tracking error — Прочитана опубликованная расшифровка, включая формальные определения разницы доходностей и годовой стандартной меры разброса отклонений. Видео не прослушивалось. Некорректная фраза о negative tracking error и эвристика нормального распределения не используются.
- Invesco: определения свопа, синтетического ETF и tracking error — Прочитаны статьи Swap, Synthetic ETFs и Tracking error. Используются общие определения; рекомендации, продукты провайдера и юридические ограничения UCITS не переносятся на другие фонды.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбираться в рыночных показателях и границах их сравнения можно дальше в Student Wyckoff.
Программы Student Wyckoff ↗