Самая высокая цифра из новостей не всегда подходит для оценки ваших вложений. Учимся выбирать понятную основу сравнения до того, как известен результат.
Ориентир для сравнения должен соответствовать составу, валюте, риску и способу расчёта портфеля. Его выбирают заранее; превышение или отставание за один период само по себе не доказывает качество решений.
Зачем результату нужна основа сравнения
Портфель вырос на 10% за год — это описание изменения, но ещё не оценка качества решений. Для сопоставления используют ориентир, часто называемый бенчмарком: заранее выбранный показатель, отражающий подходящий рынок или согласованный набор вложений.
Заранее — существенное условие. Если выбирать удобный ориентир после получения результата, почти всегда найдётся линия, на фоне которой портфель выглядит лучше. Такое сравнение мало говорит о том, как работал исходный план.
Условный пример двух процентов
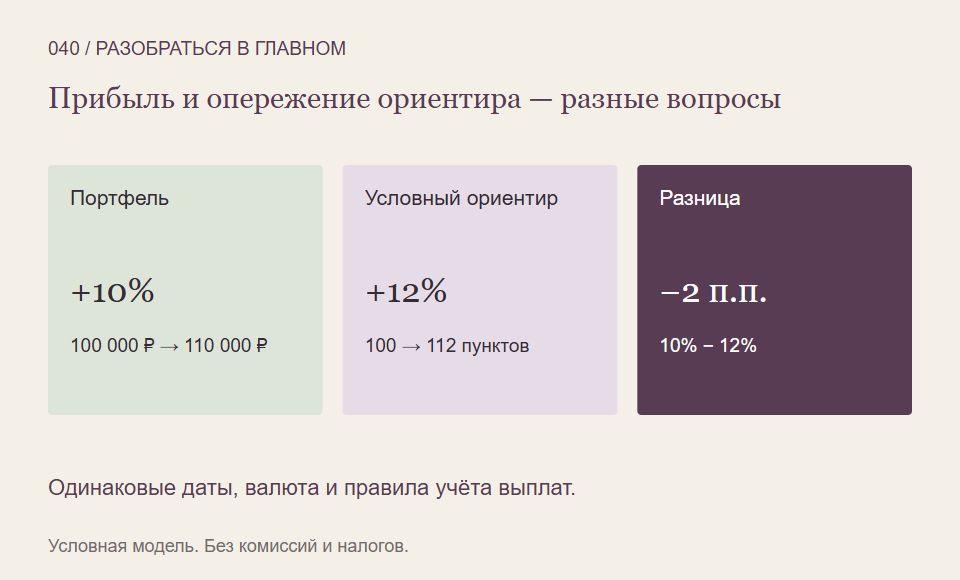
Допустим, стоимость портфеля без внешних взносов и изъятий изменилась со 100 000 до 110 000 рублей. Подходящий условный ориентир за те же даты вырос со 100 до 112 пунктов. В обоих результатах выплаты учитываются одинаково; сравнение до комиссий и налогов выбрано только для примера.
Доходность портфеля равна 10%, ориентира — 12%. Портфель отстал на 2 процентных пункта. Прибыль в рублях при этом есть. Слова «заработал» и «опередил ориентир» отвечают на разные вопросы и вполне могут давать разные ответы.
Само отставание ещё не доказывает ошибку управления. Если фактический портфель держал меньше рыночного риска, больше денег для ближайших расходов или иной состав, нужно сначала проверить, был ли ориентир действительно подходящим.
Какие различия мешают сравнению
Портфель коротких облигаций и индекс акций решают разные задачи. Процент в долларах нельзя напрямую ставить рядом с рублёвым процентом без согласованного пересчёта. Ценовой индекс и результат с полученными выплатами тоже измеряют неодинаковые вещи.
Имеют значение даты, расходы, правила учёта взносов и изъятий. Если ориентир теоретически не несёт ваших затрат, это нужно понимать при оценке расхождения. У смешанного портфеля иногда используют составной ориентир с заранее заданными долями; его правила также должны быть прозрачны.
Личная цель не исчезает
Даже хорошее сравнение с рынком не показывает автоматически, хватит ли вам денег на обучение или другой запланированный расход. Портфель может опередить падающий рынок и всё же уменьшиться в рублях. Может и отстать от растущего рынка, но приблизиться к денежной цели благодаря взносам.
Поэтому полезно отдельно смотреть на качество рыночного сравнения и на выполнение собственного плана: доступную сумму, сроки и допустимые потери. У этих проверок разные назначения. Одной победной цифрой их заменить нельзя.
Что зафиксировать до оценки
- Какой показатель соответствует составу и риску вложений?
- Какая валюта, даты и версия учёта выплат используются?
- Как отражаются расходы и внешние денежные потоки?
- По каким отдельным признакам проверяется ваша личная цель?
Наконец, один удачный или слабый период не отделяет мастерство от случайности. Подходящий ориентир делает оценку честнее, но для выводов всё равно нужны достаточные данные и понимание того, за счёт чего получен результат.
На что мы опирались
- CFA Institute: оценка результата портфеля — открытое резюме 2026 — Прочитаны открытое введение и резюме: сопоставимый заранее выбранный ориентир, ограничения оценки мастерства. Полный учебный курс не использовался.
- FTSE Russell: что измеряют индексы — Прочитаны учебные вопросы о назначении индекса, весах, ценовом и полном результате. Индекс не тождествен личному инвестиционному счёту.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Если хочется оценивать вложения по понятным правилам, можно продолжить обучение в Student Wyckoff.
Программы Student Wyckoff ↗