Для условной конвертации долга недостаточно просто добавить акции в знаменатель EPS. Показываем согласованную поправку прибыли и объясняем границы этого отчётного сценария.
Разводнённый EPS учитывает предусмотренные правилами потенциальные акции и согласованные изменения прибыли. При условной конвертации долга могут корректироваться и проценты с налоговым эффектом. Это расчётный сценарий отчёта, а не прогноз фактической конвертации.
Потенциальные акции ещё не равны выпущенным
EPS означает прибыль на акцию. Базовый показатель использует относимую к обыкновенным владельцам прибыль и средневзвешенное число соответствующих акций. Разводнённый рассматривает влияние определённых инструментов, которые способны увеличить их количество по своим условиям.
Это не разрешение прибавить любые воображаемые акции. Международный стандарт IAS 33 задаёт правила такого расчёта, включая проверку влияния потенциальных инструментов. Для читателя важны пояснения к обеим частям дроби и связь со значениями базового показателя.
Условный долг, доступный к обмену
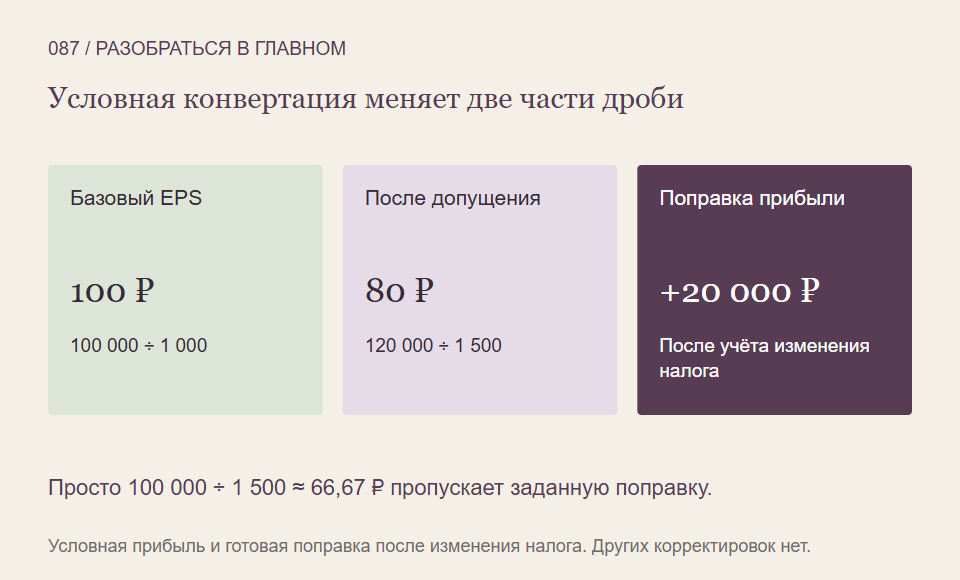
Пусть прибыль, относимая к обыкновенным владельцам материнской компании, равна 100 000 рублей, средневзвешенное количество акций — 1 000. Базовый EPS равен 100 рублям. Всё относится к одному полному году и одному классу акций.
Весь год также существует добровольно конвертируемый долг, который в базовой модели учитывается как долг. Условная конвертация с начала периода добавила бы 500 обыкновенных акций. Связанная поправка прибыли после учёта заданного изменения налога равна 20 000 рублей: в сценарии убираются соответствующие процентные расходы.
Все критерии включения этого инструмента в разводняющий расчёт в модели выполнены. Других потенциальных акций, изменений доходов и расходов нет. Число 20 000 задано готовым; оно не означает действующую ставку налога или универсальное правило корректировки любого займа.
Согласуем обе части
Условная прибыль становится 120 000 рублей, количество — 1 500. Разводнённый EPS равен 120 000 ÷ 1 500 = 80 рублей. Показатель ниже базовых 100, хотя скорректированная прибыль выше.
Если оставить прежние 100 000 и просто поделить на 1 500, получилось бы около 66,67 рубля. Такая дробь потеряла бы заданную поправку процентных расходов и не описывала бы наш согласованный сценарий конвертации.
Почему это не прогноз будущего
Расчёт не сообщает, что держатель обязательно обменяет долг или что будущий год даст именно такую прибыль. Он показывает эффект предусмотренных допущений для выбранного отчётного периода. Даты существования инструментов и правила взвешивания имеют значение.
Кроме того, потенциальные инструменты, повышающие EPS или уменьшающие убыток на акцию в соответствующей проверке, нельзя автоматически включать как разводняющие. Иные виды инструментов требуют иных расчётов. Пример с одним долгом не заменяет методику для опционов или сложной структуры.
Что сверить в примечании
- Какие потенциальные инструменты включены и на какие даты?
- Как изменились прибыль и средневзвешенное число акций?
- Где учтены проценты, налоги и другие последствия допущения?
- Почему отдельные возможные акции могли остаться вне расчёта?
Так разница двух EPS получит конкретное объяснение. Она не станет автоматически ни выплатой владельцу, ни оценкой будущей рыночной цены акции.
На что мы опирались
- IFRS Foundation: базовая и разводнённая прибыль на акцию — Прочитан открытый About: прибыль владельцев обыкновенных акций материнской компании, потенциальные акции, корректировки числителя и знаменателя и сверки. Будущие изменения дополнительных показателей по IFRS 18 не представляются действующим правилом для примера.
- AASB 133: корректировки прибыли и акций в разводнённом EPS — Прочитаны пункты30–44 раздела Measurement редакции2020: обе поправки, посленалоговый эффект процентов, время условной конвертации и антиразводняющие инструменты. Общий механизм сверён с актуальным открытым IAS 33 About; старые локальные нормативные правила и последующие специальные изменения не заявляются текущими универсальными требованиями.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться читать отчётные показатели и согласовывать их части можно в Student Wyckoff.
Программы Student Wyckoff ↗