Разные бумаги могут уменьшить зависимость от одной неудачи. Но широкий набор акций всё равно способен подешеветь одновременно. Разбираем границы распределения риска.
Диверсификация может снизить зависимость от отдельных компаний и узких факторов. Общие рыночные потрясения при этом остаются: много названий не гарантирует сохранения капитала.
Одна проблема и общее событие
Эмитент — организация, выпустившая ценную бумагу. У отдельного эмитента могут возникнуть собственные проблемы: потеря важного клиента, ошибка управления или остановка конкретного производства. Зависимость от таких событий называют специфическим риском, то есть риском отдельной компании.
Есть и более широкие причины изменений цен: условия финансирования, состояние экономики, изменения ожиданий участников. Они могут затрагивать много компаний сразу. Это помогает понять рыночный, или систематический, риск. В учебной модели такой риск нельзя убрать простым добавлением всё новых акций того же рынка.
Условный удар по одной позиции
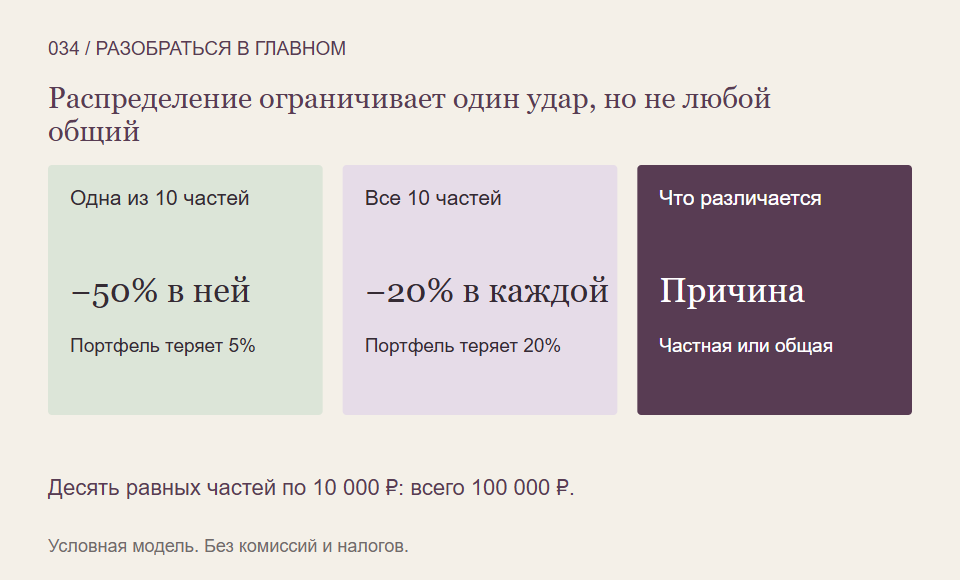
Представим портфель стоимостью 100 000 рублей из десяти равных частей по 10 000. Одна часть теряет половину стоимости, остальные остаются без изменения. Комиссии, налоги, взносы и отдельные выплаты исключены.
Потеря составит 5 000 рублей, или 5% всего портфеля. Если бы все 100 000 были в пострадавшей позиции, такое же снижение её стоимости означало бы убыток 50 000 рублей, или 50%. Разные размеры потери объясняются долей одной компании в общей сумме.
Это не обещание, что остальные девять частей сохранят цену. Мы специально удержали их неизменными, чтобы увидеть один механизм. В реальной ситуации проблемы компании могут затронуть контрагентов, отрасль или ожидания по другим бумагам.
Когда вместе падают разные названия
Теперь предположим, что каждая из десяти частей одновременно теряет 20%. Из общих 100 000 останется 80 000 рублей. Само число позиций не отменяет общий убыток 20%.
Более того, десять компаний одной отрасли могут зависеть от похожих цен на сырьё, спроса или регулирования. Разные юридические названия ещё не означают независимые источники результата. Поэтому при оценке распределения смотрят и на общие экономические причины, и на денежные веса.
Почему нет волшебного числа бумаг
Качество распределения нельзя выразить одной нормой «купите ровно столько-то». Важны состав, связи между частями, их стоимость, доступность для продажи и соответствие цели. Покупка ещё одного почти такого же актива может мало изменить зависимость от общего события.
Диверсификация также не доказывает надёжность каждой отдельной бумаги и не отменяет другие виды риска. Например, проблемы доступа к активам или необходимость продать их в неудачное время требуют отдельного внимания. Одна полезная мера не заменяет весь инвестиционный план.
Как задать вопрос о составе точнее
- Какая доля денег зависит от одного эмитента?
- Какие части реагируют на один и тот же экономический фактор?
- Что произойдёт с общей суммой при одновременном снижении?
- Не мешают ли ограничения продажи использовать деньги к нужному сроку?
Так вместо подсчёта названий появляется разговор о причинах возможных потерь. Он помогает понять, какой риск удалось распределить и какой всё ещё остаётся.
На что мы опирались
- OpenStax, Principles of Finance 2e: риск и доходность нескольких активов — Учебное объяснение совместных движений, специфического и систематического риска. Исторические таблицы и торговые рекомендации не воспроизводятся.
- Investor.gov: распределение активов и диверсификация — Базовые механизмы распределения, изменения долей, ребалансировки и проверки состава фондов; без переноса американских правовых правил.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбирать источники риска по шагам можно и дальше — в материалах и программах Student Wyckoff.
Программы Student Wyckoff ↗