Прибыль небольшой позиции и убыток крупной влияют на общий итог по-разному. Учимся связывать процент изменения с суммой, которая действительно участвовала в нём.
Для одного периода без внешних взносов и изъятий доходность портфеля можно получить из начальных долей и доходностей его частей. Обычная средняя подходит только при равных начальных долях.
Количество строк не определяет влияние
Портфель — совокупность ваших вложений. Весом актива называют долю его стоимости в общей стоимости портфеля на выбранный момент. Если одна позиция занимает большую часть денег, изменение её цены сильнее отразится на общей сумме при прочих равных условиях.
Две строки в приложении не означают два равных вклада в результат. Число купленных акций тоже не заменяет денежный вес: цены бумаг могут сильно различаться. Для расчёта сначала нужно выразить все части в одной валюте и на одну дату.
Условный пример с разными суммами
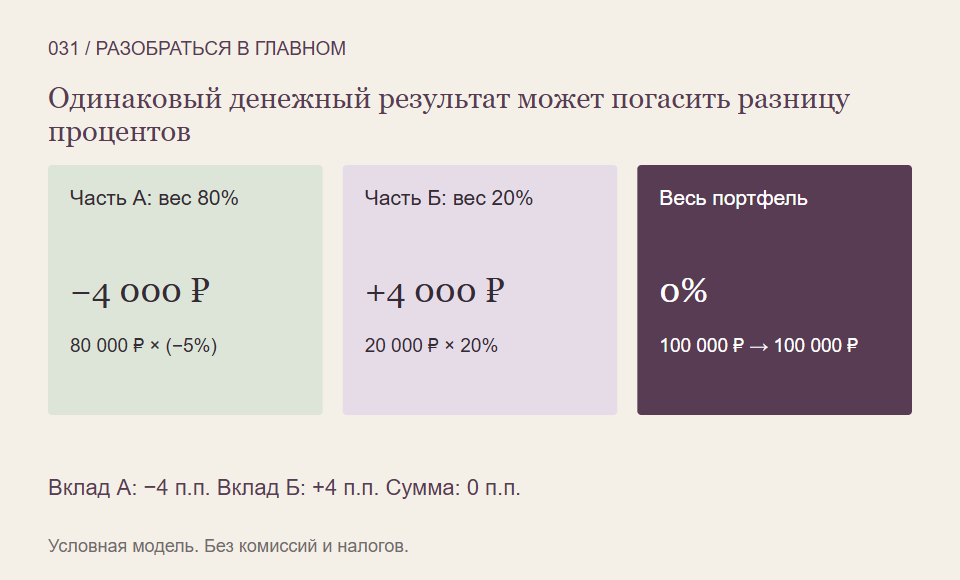
В начале периода в части А находится 80 000 рублей, в части Б — 20 000. Общая сумма равна 100 000 рублей; начальные веса составляют 80% и 20%. За один и тот же период А теряет 5%, а Б прибавляет 20%. Взносов, изъятий, комиссий, налогов и отдельных выплат в примере нет.
Убыток А равен 4 000 рублей, прибыль Б — тоже 4 000. В конце А стоит 76 000 рублей, Б — 24 000. Вместе получается прежние 100 000 рублей, поэтому доходность всего портфеля равна нулю.
Простая средняя двух процентов дала бы 7,5%: сумма минус 5% и плюс 20%, разделённая пополам. Но она приписала бы маленькой и большой позиции одинаковое влияние. Здесь это не соответствует распределению денег.
Как работает взвешивание
Умножим доходность каждой части на её начальный вес, записанный долей единицы. Для А получится 0,8 × (−5%) = −4 процентных пункта, для Б — 0,2 × 20% = +4 процентных пункта. Сумма вкладов равна нулю.
Процентный пункт здесь описывает вклад в доходность целого, а не отдельную дополнительную выплату. Начальные веса должны в сумме давать 100%, включая денежный остаток, если он входит в выбранную границу портфеля. Конечные доли вместо начальных подставлять нельзя: они уже изменились из-за результатов периода.
Где простой расчёт перестаёт подходить
Если посреди периода вы пополняли счёт, выводили деньги или меняли состав, одной пары начальных весов может оказаться недостаточно. Нужно учитывать моменты движения денег и операций. Отдельные дивиденды и купоны включают в результат по согласованному правилу, не теряя их и не считая дважды.
Кроме того, вклад в доходность не равен вкладу в риск. Две позиции одинаковой стоимости могут иметь разную изменчивость, ликвидность и чувствительность к общим событиям. По одной этой формуле нельзя выбрать подходящую вам структуру.
Что записать рядом с процентом
- Начальную стоимость каждой части и общий денежный остаток.
- Одинаковые даты и валюту оценки.
- Наличие внешних взносов, изъятий и выплат.
- Денежный результат каждой позиции, прежде чем складывать проценты.
Так общий итог становится проверяемым. Хороший процент в одной строке ещё не объясняет, что произошло со всеми вложенными деньгами.
На что мы опирались
- MSCI: методика расчёта индексов, февраль 2026 года — Изучены разделы 1.2 о весах и вкладе бумаги, 2.2 о gross/net и реинвестировании выплат. Конкретные налоговые ставки и прочие разделы методики не используются.
- FINRA: результат вложения и доходность — Различие денежного результата и отношения результата к вложенной сумме. Американские правовые правила не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Чтобы читать результат портфеля вместе с его рисками, можно продолжить последовательное обучение в Student Wyckoff.
Программы Student Wyckoff ↗