Два актива могут по отдельности сильно колебаться, а вместе вести себя иначе. Объясняем смысл корреляции без обещания найти пару, которая всегда защитит от падения.
Корреляция доходностей описывает характер их совместных изменений в выбранных данных. Она не показывает причинность, не равна вероятности убытка и может меняться со временем.
Смотреть на две серии одновременно
Корреляция — числовой показатель того, как две величины меняются относительно друг друга. В портфельных расчётах часто сравнивают доходности активов за одинаковые периоды. Значения положительной корреляции означают склонность к совместному движению, отрицательной — к противоположному.
В распространённом линейном показателе значения лежат от минус единицы до плюс единицы. Крайние значения описывают точную линейную связь в рассматриваемых данных. Ноль означает отсутствие такой линейной связи, но не доказывает полной независимости или отсутствия общей опасности.
Условные пары с разным поведением
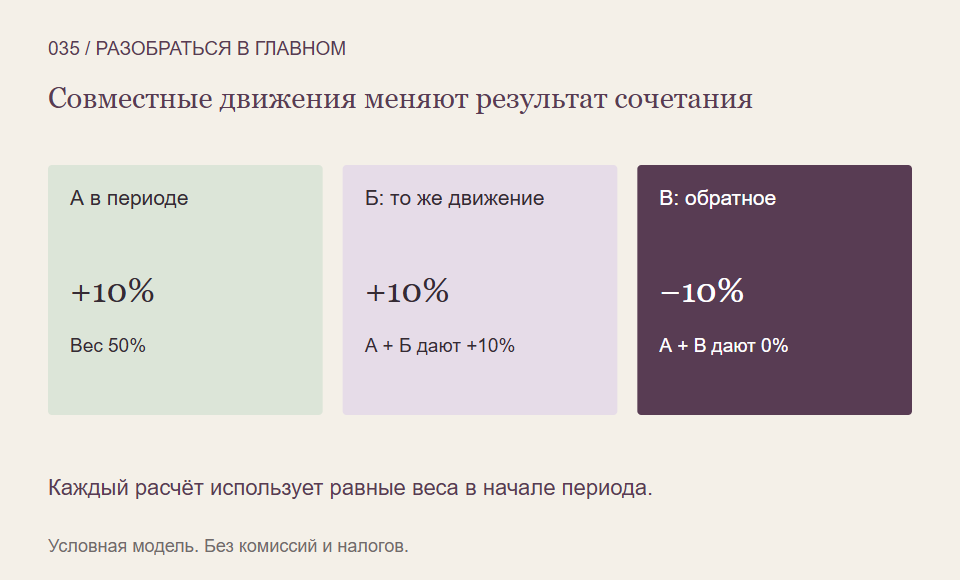
У части А доходности за четыре периода равны плюс 10%, минус 10%, плюс 10%, минус 10%. У части Б в каждом периоде такая же доходность. У части В последовательность обратная: минус 10%, плюс 10%, минус 10%, плюс 10%.
Рассмотрим равные начальные веса в каждой паре на начало каждого периода; это условие требует восстановления весов между периодами. В паре А и Б результат периода совпадает с каждой частью: то плюс 10%, то минус 10%. В паре А и В взвешенная доходность каждого периода равна нулю.
Комиссий, налогов, внешних взносов и отдельных выплат здесь нет. Пример показывает крайние искусственные связи, а не существование доступных бумаг с гарантированно противоположной доходностью. Без условия о восстановлении весов последующие результаты пар следовало бы считать иначе.
Разброс нельзя просто усреднить
Если каждая часть изменчива, из этого ещё не следует, что их сочетание имеет тот же разброс. Важны не только размеры движений, но и совпадение их направлений во времени. Одновременные потери усиливают общий спад; несовпадающие движения иногда смягчают его.
Но конкретный размер риска зависит и от денежных весов, и от изменчивости частей. Сам по себе низкий коэффициент корреляции не доказывает, что добавляемый инструмент безопасен или подходит вашей задаче. Пара может иметь слабую линейную связь и всё же допускать большие потери.
Результат зависит от данных
Корреляция дневных доходностей за год может отличаться от корреляции месячных доходностей за десять лет. Разная валюта расчёта, несовпадающие торговые часы и пропущенные наблюдения тоже влияют на вывод. Перед сравнением нужно согласовать данные.
Историческое значение не закрепляет будущую связь. Общие потрясения способны менять поведение частей. Поэтому ожидание «этот актив обязательно вырастет, когда другой упадёт» требует гораздо большего обоснования, чем одна цифра в таблице.
Что уточнить у показателя
- Сравниваются цены или именно доходности?
- Какие периоды, частота и общая валюта использованы?
- Каковы веса и изменчивость самих частей?
- Проверялось ли поведение в отдельных неблагоприятных периодах?
Так корреляция помогает задавать вопросы о сочетании вложений. Она остаётся описанием выбранных данных и не превращается в договорённость рынка защищать ваш капитал.
На что мы опирались
- OpenStax, Principles of Finance 2e: риск и доходность нескольких активов — Учебное объяснение совместных движений, специфического и систематического риска. Исторические таблицы и торговые рекомендации не воспроизводятся.
- CFA Institute: When Diversification Fails — открытая аннотация — Прочитана открытая аннотация о корреляциях при экстремальных событиях; платный полный текст не использовался. Не обещает постоянства исторической связи.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Чтобы связать статистические показатели с понятными решениями о риске, можно продолжить обучение в Student Wyckoff.
Программы Student Wyckoff ↗