Рыночная оценка акций и оценка операционного бизнеса отвечают разным вопросам. Показываем простой переход между ними и поясняем границы формулы EV.
В простой структуре EV получают из рыночной оценки собственного капитала, добавляя согласованный долг и вычитая деньги. Это аналитическая оценка операционного бизнеса. Для сложных групп и инструментов требуются дополнительные согласованные элементы.
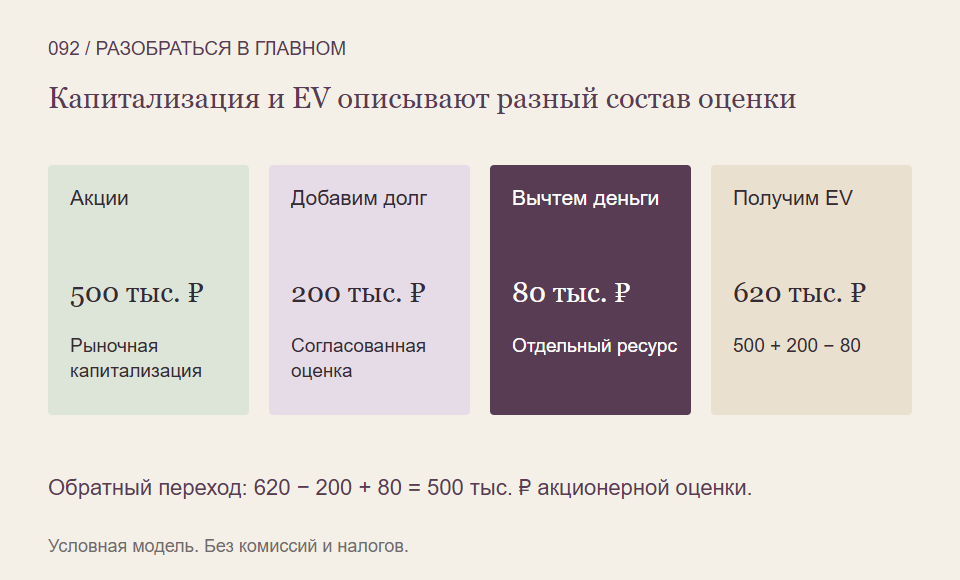
Оценка акций охватывает определённые права
Капитализация связана с рыночной оценкой собственного капитала по выбранным акциям. Но деятельность компании может финансироваться и долгом. Кроме операционных ресурсов на балансе могут находиться деньги, которые в аналитике рассматриваются отдельно.
EV — сокращение от enterprise value. В распространённой простой модели это капитализация плюс согласованная оценка долга минус деньги. Смысл — перейти к рыночной оценке операционного бизнеса, учитывая, что права на его результат принадлежат не только акционерам.
Условный переход к 620 000 рублей
Пусть рыночная оценка единственного класса акций равна 500 000 рублей. Согласованная оценка всего процентного долга — 200 000, денег — 80 000. Тогда EV в нашей модели составляет 500 000 + 200 000 − 80 000 = 620 000 рублей.
Мы предполагаем одну дату и валюту, отсутствие иных финансовых требований, неконтролирующих долей и посторонних вложений. Деньги оценены отдельно от операционной деятельности, условия их использования согласованы. Расходы реальной сделки и налоговые последствия не моделируются.
Капитализация при этом остаётся 500 000. Полученные 620 000 не означают, что цена акций обязана немедленно вырасти на разницу. Мы поменяли состав измеряемой оценки, а не обнаружили дополнительную обещанную прибыль акционера.
Зачем вычитают деньги
В выбранном подходе деньги не относятся к той операционной деятельности, оценку которой хотят выделить. Поэтому их исключают из суммы требований владельцев капитала и кредиторов. При обратном переходе нужно согласованно вернуть их и учесть долг.
В нашей модели проверка выглядит так: 620 000 − 200 000 + 80 000 = 500 000. Но такая арифметика ещё не описывает покупку компании, перевод денег кредиторам или возможность вывести весь денежный остаток. Реальные условия требуют отдельного изучения.
Где простая формула становится неполной
У группы могут быть другие владельцы дочерних компаний, дополнительные классы капитала и неоперационные вложения. Если результат дочерней компании включён полностью, оценку и показатели результата тоже нужно согласовать по периметру. Нельзя незаметно сравнивать разные части бизнеса.
Также балансовая сумма долга не обязана совпадать с его рыночной оценкой. Нужно выяснить, какую величину использует источник и почему. Одно готовое поле EV в сервисе не устраняет различий методики, сроков и качества данных.
Что записать рядом с EV
- Капитализацию, состав и оценку добавленного долга.
- Какие деньги и другие неоперационные элементы вычтены.
- Классы требований, периметр группы и единую дату.
- Отдельно — ограничения реальной покупки и доступа к ресурсам.
Так EV становится понятным переходом между оценками. Он помогает согласовывать сравнения, но сам по себе не показывает справедливую цену или готовую выгоду сделки.
На что мы опирались
- NYU Stern, Aswath Damodaran: определения показателей оценки бизнеса — Определения EV, EV/EBITDA, P/S и вложенного капитала: согласование рыночных и балансовых основ, периметра и результата. Используются формулы и обозначенные ограничения, без готовых рекомендаций или отраслевых порогов.
- CFA Institute: ценовые показатели и показатели стоимости предприятия — Открытые введение и итоговый обзор материала 2026: разные основы ценовых и корпоративных коэффициентов, ограничения P/S и роль расходов. Полный закрытый учебный курс не используется; числовые примеры созданы отдельно.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться различать объекты оценки и согласовывать их показатели можно вместе со Student Wyckoff.
Программы Student Wyckoff ↗