При разном долге капитализация компаний может различаться даже в модели одинакового операционного бизнеса. Показываем, почему EBITDA сравнивают с согласованной оценкой всего бизнеса.
В EV/EBITDA выбранную оценку операционного бизнеса делят на соответствующий показатель результата до процентов, налога и амортизации. Одинаковое значение не делает акции одинаково рискованными и не обещает срок возврата денег.
Обе части должны относиться к одному объекту
EBITDA описывает выбранный результат до процентов, налога и амортизации. Процентные расходы кредиторам из него ещё не вычтены. Поэтому для определённых сравнений его сопоставляют с EV — согласованной оценкой операционного бизнеса, включающей не только акционерную часть.
Отношение EV/EBITDA выражается в разах. Оно не является годовой ставкой доходности. Перед сравнением проверяют определения компонентов, общий периметр, валюту и период, за который получен результат.
Условные два способа финансирования
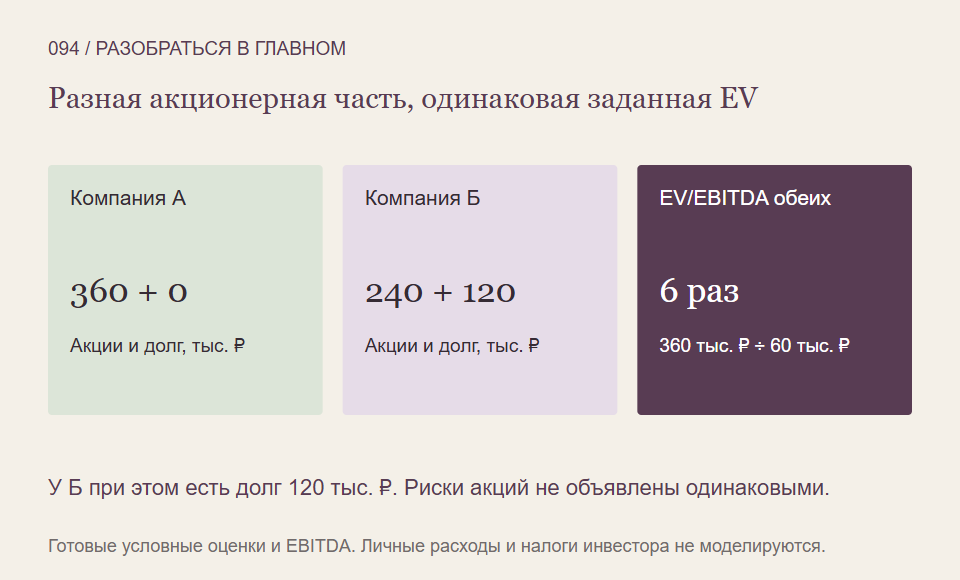
Представим две простые компании с одинаковой заданной EBITDA за год 60 000 рублей. В модели А рыночная оценка акций составляет 360 000, процентного долга и денег нет. EV равна 360 000, отношение к EBITDA — шесть раз.
В модели Б оценка акций равна 240 000 рублей, согласованная оценка долга — 120 000, денег тоже нет. EV снова составляет 360 000. При той же EBITDA получаем те же шесть раз.
Это два вымышленных состояния с заранее заданными оценками, а не утверждение, что реальное привлечение долга обязательно меняет цену акций именно так. Иных требований, вложений, расходов сделки и неконтролирующих долей нет. Рынок в жизни может иначе оценивать последствия финансирования.
Почему одной капитализации недостаточно
Если во втором варианте разделить только 240 000 акционерной оценки на 60 000 EBITDA, получится четыре. Такая дробь не является EV/EBITDA: долг исчез из оценки, хотя его процентные расходы ещё не уменьшили знаменатель.
Это не запрет любых иных показателей, а необходимость честно называть их состав. Сравнение четырёх и шести как одного и того же коэффициента создало бы впечатление разной оценки бизнеса там, где в нашей модели изменилось распределение требований.
Одинаковая кратность не равна одинаковому риску
У Б остаются долговые обязательства с собственными сроками и условиями. Для акционеров это важно даже при равном коэффициенте. EBITDA не гарантирует денежные ресурсы для обслуживания и погашения долга: требуются отдельные денежные расчёты.
Также шесть раз не означает обещание вернуть покупку за шесть лет. Результат может меняться, средства нужны на налоги и вложения, а цена последующей продажи неизвестна. При нулевой EBITDA обычное деление не определено; при отрицательной привычное сравнение положительных кратностей теряет смысл.
Что проверить перед сопоставлением
- Какая именно EBITDA и за какой срок выбрана?
- Что включено в EV и совпадает ли периметр группы?
- Какие различия долга, вложений и денежной потребности скрыты за коэффициентом?
- Не принят ли один низкий множитель за готовое решение о покупке?
Так коэффициент помогает сравнивать согласованные величины, сохраняя отдельную оценку финансирования и будущих денежных возможностей.
На что мы опирались
- CFA Institute: ценовые показатели и показатели стоимости предприятия — Открытые введение и итоговый обзор материала 2026: разные основы ценовых и корпоративных коэффициентов, ограничения P/S и роль расходов. Полный закрытый учебный курс не используется; числовые примеры созданы отдельно.
- NYU Stern, Aswath Damodaran: определения показателей оценки бизнеса — Определения EV, EV/EBITDA, P/S и вложенного капитала: согласование рыночных и балансовых основ, периметра и результата. Используются формулы и обозначенные ограничения, без готовых рекомендаций или отраслевых порогов.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться согласовывать оценку бизнеса и финансовый результат можно в Student Wyckoff.
Программы Student Wyckoff ↗