Похожие коэффициенты могут различаться и знаменателем, и составом долга. Считаем два отношения на одном условном балансе и уточняем границы сравнения.
Отношения долга к капиталу и к активам имеют разные основания. Кроме того, под долгом могут понимать все обязательства либо более узкую сумму. Без определения числителя сравнение процентов ненадёжно.
Под одним словом бывают разные суммы
В коэффициентах долговой нагрузки сначала выясняют, что источник называет долгом. В одной методике это все обязательства, в другой — только определённые процентные заимствования. Такие числа нельзя незаметно подменять друг другом.
В этой статье сначала используем широкую основу — все признанные обязательства. Отношение к собственному капиталу показывает их размер относительно капитала владельцев. Отношение к активам — их размер относительно всей выбранной балансовой стоимости ресурсов компании.
Условный баланс и два процента
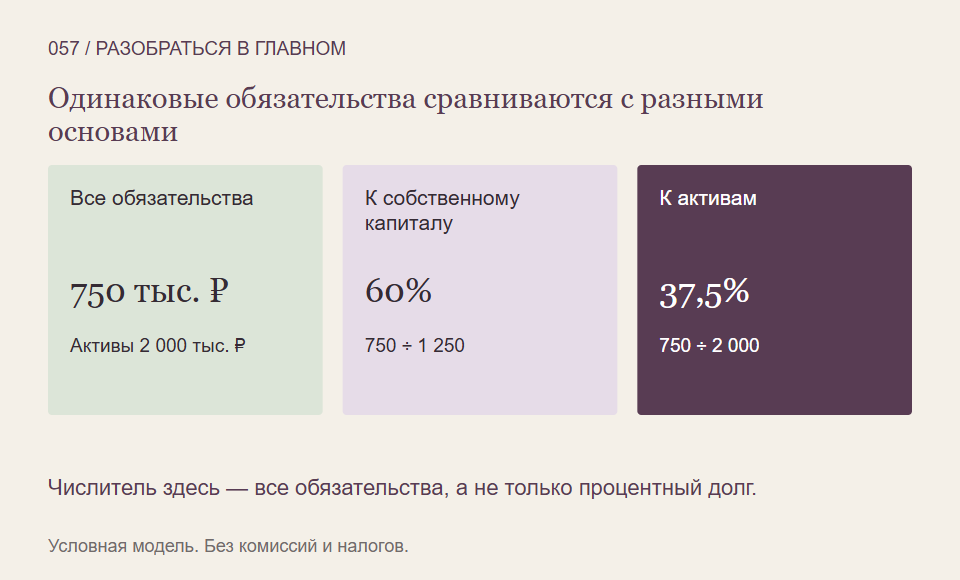
Пусть активы составляют 2 000 000 рублей, обязательства — 750 000, собственный капитал — 1 250 000. Балансовое равенство выполняется. Отношение обязательств к капиталу равно 750 000 ÷ 1 250 000 = 60%.
Отношение тех же обязательств к активам равно 750 000 ÷ 2 000 000 = 37,5%. Проценты разные, но противоречия нет: 750 000 сравнили с разными основами. Ни один из них не является годовой процентной ставкой по кредиту.
Суммы условны и относятся к одной дате. Издержки и налоговые расчёты не моделируются. Мы рассматриваем балансовые отношения, а не конкретный банковский договор или допустимый норматив для всех компаний.
Сузим определение долга
Допустим, из общих обязательств только 400 000 рублей входят в принятое другим источником определение процентного долга. Остальные 350 000 относятся к другим обязательствам. Тогда отношение узкого долга к капиталу составляет 32%, к активам — 20%.
Сами активы и обязательства компании не изменились. Отличие возникло из-за выбранной методики. Поэтому объявить один показатель ошибочным только потому, что другой сайт показывает меньший процент, нельзя: сначала нужно сравнить определения.
Что остаётся за пределами коэффициента
Одинаковая сумма обязательств может иметь разные сроки, валюту, стоимость обслуживания и условия. Из отношения к активам не видно, какая часть платежей предстоит на следующей неделе и сколько доступных денег есть для неё.
Маленький, нулевой или отрицательный собственный капитал также меняет смысл отношения к нему. Отрицательный результат не следует читать как «долга почти нет». Даже при положительных величинах универсальный безопасный порог из одной формулы не получается: нужны особенности бизнеса и полная структура обязательств.
Что согласовать перед сравнением
- Состав долга: все обязательства или определённые заимствования.
- Балансовые или иные оценки в знаменателе.
- Дату, валюту и единицы измерения.
- Сроки платежей, денежные ресурсы и условия обязательств.
Так вы поймёте, почему два процента различаются, и не смешаете структуру финансирования с процентной ставкой или способностью оплатить конкретный платёж сегодня.
На что мы опирались
- OpenStax, Principles of Finance 2e: обязательства и покрытие процентов — Прочитаны формулы отношений всех обязательств к активам и капиталу, а также EBIT к процентам. Под долгом здесь не всегда понимаются только процентные займы; гарантии платежей и универсальные пороги не выводятся.
- SEC: что показывает бухгалтерский баланс — Прочитаны определения и равенство активов, обязательств и собственного капитала. Это учётная модель, не гарантия ликвидационной или рыночной стоимости.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться читать состав долга и формулы показателей без спешки можно в Student Wyckoff.
Программы Student Wyckoff ↗