Коэффициент покрытия процентов сопоставляет два показателя за период. Разбираем, что означает «четыре раза» и какие обязательства эта дробь не охватывает.
В распространённой модели покрытие процентов — EBIT, делённый на согласованные процентные расходы. Это отношение учётных величин, а не гарантия наличия денег к датам платежей и не покрытие всего основного долга.
Сначала определим числитель
EBIT — сокращение для прибыли до процентов и налога на прибыль. В расчётах нужно уточнять, как источник получил этот показатель и какие статьи учёл. Его нельзя автоматически подменять любой строкой с названием «операционная прибыль»: состав может отличаться.
Одна распространённая модель покрытия процентов делит согласованный EBIT за период на процентные расходы того же периода. Полученный результат выражают в разах. Иные модели используют другие показатели, поэтому название коэффициента тоже нужно читать вместе с формулой.
Условное покрытие четыре раза
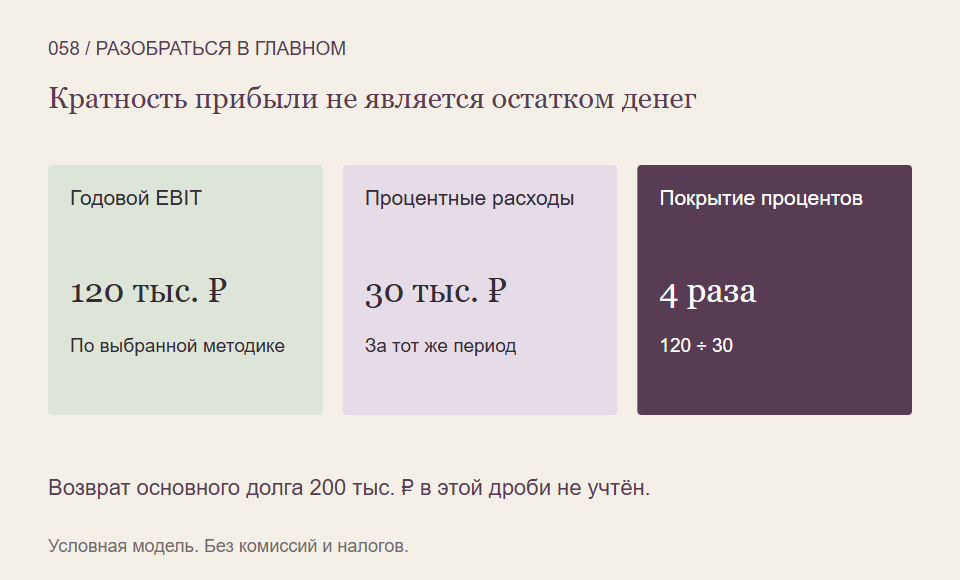
Допустим, EBIT за год равен 120 000 рублей, а соответствующие процентные расходы — 30 000. В выбранной модели коэффициент равен 120 000 ÷ 30 000 = 4 раза.
Это означает, что заданная прибыль до процентов и налога в четыре раза больше выбранных процентных расходов. Не четыре года, не четыре платежа по кредиту и не сумма денег, лежащая на отдельном счёте. Числа условны; прочие корректировки и налоговый расчёт не моделируются.
Если процентные расходы при прежнем EBIT увеличатся до 40 000, коэффициент станет 3. Это показывает чувствительность дроби к её знаменателю. Оно не определяет автоматически вероятность невыплаты: для такого вывода недостаточно двух чисел.
Где в формуле основной долг
Возврат взятой суммы займа и процентные расходы — разные элементы. Если компании дополнительно предстоит вернуть 200 000 рублей основного долга, эти 200 000 в нашем знаменателе не представлены.
Поэтому утверждение «покрытие 4, значит можно оплатить все обязательства» не следует из расчёта. Для проверки платежей нужен график основного долга и процентов, условия договоров и сведения об источниках денег. Коэффициент охватывает только выбранную часть картины.
Почему важны деньги и даты
В прибыли могут быть элементы, ещё не превратившиеся в оплату, и расходы без текущей денежной выплаты. Даже при положительном годовом EBIT нужная сумма не обязательно доступна на конкретную дату. Кассовые сроки проверяют отдельно.
Также нужно выяснить, все ли существенные процентные суммы вошли в показатель и одинаковы ли определения в разных периодах. Универсального достаточного порога для любого бизнеса и любого договора из этой формулы не получается. Важны устойчивость прибыли, состав операций и условия финансирования.
Что выписать рядом с коэффициентом
- Точную формулу EBIT или другого выбранного числителя.
- Состав процентных расходов и согласованный период.
- Платежи основного долга и процентов по датам.
- Доступные деньги и ожидаемые реальные поступления.
Так показатель помогает увидеть отношение прибыли к процентам. А способность выполнить обязательства проверяется по более полной денежной картине, которую одна кратность не заменяет.
На что мы опирались
- OpenStax, Principles of Finance 2e: обязательства и покрытие процентов — Прочитаны формулы отношений всех обязательств к активам и капиталу, а также EBIT к процентам. Под долгом здесь не всегда понимаются только процентные займы; гарантии платежей и универсальные пороги не выводятся.
- SEC: определения FCF и EBIT в официальных пояснениях — Изучены ответы о FCF (102.07) и EBIT: неодинаковые определения, невычтенные обязательные платежи, отличие от операционной прибыли. Используется смысл показателей, без переноса правил раскрытия США.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Если хочется связывать финансовые коэффициенты с реальными денежными вопросами, можно продолжить обучение в Student Wyckoff.
Программы Student Wyckoff ↗