Название звучит так, будто сумму можно целиком отдать владельцам. Но расчёт FCF может не вычитать некоторые обязательные платежи, а разные источники используют разные формулы.
У FCF нет единственной формулы на все случаи. В распространённой учебной модели из операционного денежного потока вычитают капитальные затраты. Полученная сумма не обязательно свободна от всех обязательств и не обещает дивиденд.
Название не заменяет формулу
FCF — английское сокращение для свободного денежного потока. Прежде чем сравнивать его, нужно узнать определение конкретного источника. У компаний и аналитиков встречаются разные основы и корректировки, поэтому одинаковое название не гарантирует одинаковый расчёт.
В этой статье выберем распространённую учебную модель: операционный денежный поток минус денежные капитальные затраты. Последние здесь означают выплаты на приобретаемые долгосрочные активы по принятому составу. Эта модель не объявляется единственным правильным определением любого FCF.
Условный остаток после вложений
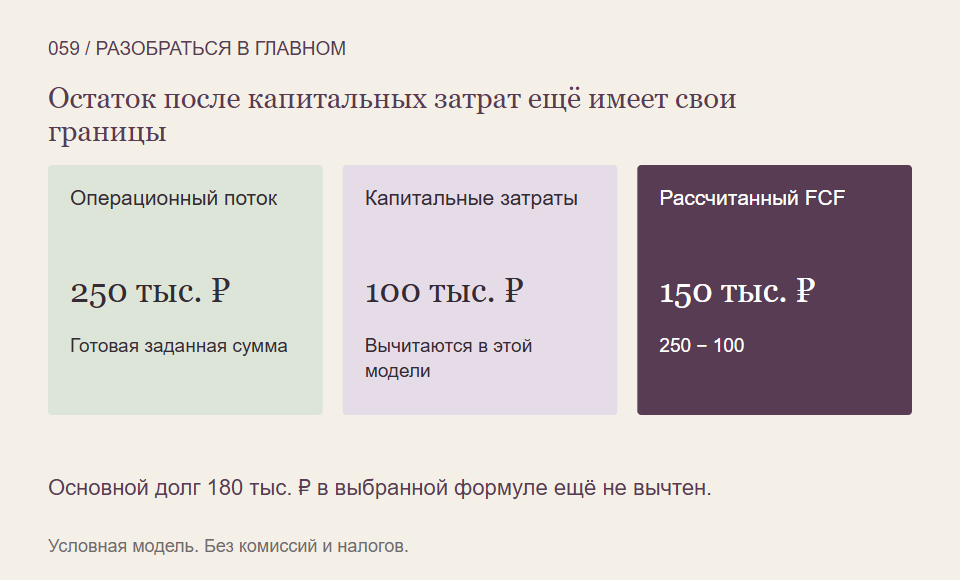
Пусть операционный денежный поток за год составляет 250 000 рублей. Денежные капитальные затраты по выбранному правилу равны 100 000. Тогда рассматриваемый FCF равен 150 000 рублей.
Числа условны, другие корректировки в формулу не входят. Мы берём готовые согласованные суммы из денежной модели, а не заново выводим их из прибыли. Чтобы повторить расчёт реальной компании, нужно проверить расшифровку обеих величин, период и знаки строк.
Капитальные затраты в таблицах могут быть показаны как отрицательный поток. Нельзя незаметно вычесть минус второй раз и получить лишний приток. В нашей записи 100 000 — положительно названная сумма расходов, которая вычитается из 250 000.
Что слово «свободный» не обещает
Допустим, компании ещё нужно вернуть 180 000 рублей основного долга, не вычтенных в выбранной формуле. Рассчитанные 150 000 сами по себе меньше этого одного платежа. Следовательно, назвать всю сумму безусловно доступной для дивидендов нельзя.
Это не доказательство неминуемой невыплаты долга: у компании могут быть начальные деньги или другие источники. Пример показывает только пропущенный элемент денежной задачи. Для решения нужны все обязательные платежи и доступные ресурсы, а не удобное название показателя.
Почему два FCF могут различаться
Один источник включает определённые приобретения активов, другой использует более узкий состав или дополнительные корректировки. Могут различаться и правила отражения отдельных денежных элементов в операционном потоке. Нужно читать сверку с исходным отчётом.
Отдельно проверяют, не потеряны ли проценты, аренда или другие обязательные выплаты и не учтены ли они дважды. Также полезно понимать цель вложений в активы: единичный большой проект и обычное поддержание деятельности дают разную историю изменений, хотя в выбранной формуле обе суммы могут уменьшать результат.
Что записать для сопоставления
- Точную формулу и перечень включённых корректировок.
- Период, исходный денежный поток и состав капитальных затрат.
- Правила знаков и сверку с отчётом о движении денег.
- Обязательные платежи, оставшиеся за пределами показателя.
Так FCF становится прозрачным расчётом с обозначенными границами. Его можно использовать для вопросов о денежном положении, сохраняя отдельную проверку обязательств и возможных выплат владельцам.
На что мы опирались
- SEC: определения FCF и EBIT в официальных пояснениях — Изучены ответы о FCF (102.07) и EBIT: неодинаковые определения, невычтенные обязательные платежи, отличие от операционной прибыли. Используется смысл показателей, без переноса правил раскрытия США.
- IFRS Foundation: IAS 7, открытое описание движения денег — Прочитано открытое описание трёх видов денежных потоков. Конкретные пограничные классификации, новые сроки применения и полный стандарт не пересказываются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбирать денежные показатели вместе с их границами можно дальше на обучении Student Wyckoff.
Программы Student Wyckoff ↗