Предоплата увеличивает денежный остаток, но компания ещё должна выполнить договор. Разбираем, как по мере исполнения меняется обязательство перед покупателем и возникает выручка.
Предоплата до исполнения может отражаться как обязательство перед покупателем. Когда предусмотренная договором услуга выполнена и критерии признания соблюдены, соответствующая сумма становится выручкой. Получение денег и признание выручки нельзя считать дважды.
Поступление имеет свою причину
Клиент может оплатить услугу до того, как компания её окажет. Деньги уже находятся у исполнителя, но перед покупателем остаётся договорная обязанность. Поэтому размер денежного поступления сам по себе ещё не определяет выручку или прибыль периода.
В отчётности по международному стандарту IFRS 15 выручка связана с исполнением обещанной передачи товаров или услуг. Предоплата требует отдельного чтения условий. Не каждая операция признаётся одинаково только потому, что в платёжном поручении написано «аванс».
Условные три месяца поддержки
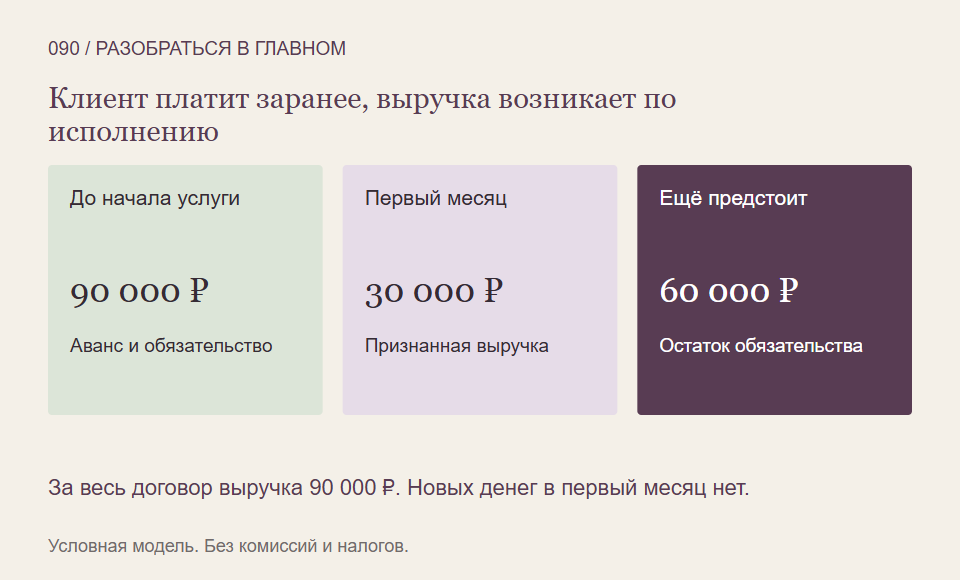
Представим договор на равномерно оказываемую поддержку в течение трёх полных месяцев. Клиент заранее перечисляет 90 000 рублей. В модели критерии признания выручки по времени выполнены, объём услуги одинаков каждый месяц, иных элементов договора нет.
Сразу после получения денег, до начала работы, денежный остаток увеличился на 90 000, а соответствующее обязательство перед клиентом равно 90 000. Выручка по этому договору пока нулевая. Пример исключает налоги, комиссии, возвраты, финансовые компоненты и расходы исполнения.
Что произошло после первого месяца
За первый месяц выполнена треть заданной услуги, поэтому признаётся 30 000 рублей выручки. Остаток договорного обязательства уменьшается до 60 000. Нового перечисления клиента в этот момент нет: все деньги он уже заплатил заранее.
Если остальные условия сохраняются и ещё два месяца исполнены полностью, последовательно признаются оставшиеся 60 000. За весь договор выручка будет 90 000, а не 180 000. Нельзя первый раз назвать выручкой весь аванс, а затем повторно прибавить те же деньги по мере работы.
Обязательство не является отдельной сумкой с деньгами
После первого месяца 60 000 обязательства описывают оставшуюся задачу перед покупателем. Это не доказательство, что именно столько сейчас лежит нетронутыми на специальном счёте. В реальности у компании есть расходы исполнения и другие операции.
Порядок оказания, изменения и возможного возврата проверяют в договоре и применимых правилах. Пример не устанавливает право любой стороны потребовать конкретную сумму в любую дату. Также он не превращает выручку в прибыль: последняя требует учесть соответствующие расходы.
Почему важен способ измерения исполнения
Равные месячные доли — условие нашей модели, а не правило всех авансов. По другому договору результат может передаваться в определённый момент либо объём исполнения измеряться иначе. Нужны описание обязанности и обоснование момента признания.
Для инвестора полезно сопоставлять поступления от покупателей, остаток таких обязательств и признанную выручку. Сильный денежный приток за счёт новых авансов может сопровождаться ещё не выполненной работой. Это требует проверки будущих затрат, а не немедленного вывода о свободной прибыли.
Что выписать из пояснений
- За что получены деньги и что ещё предстоит исполнить?
- По какому правилу определяется признанная часть выручки?
- Как изменился остаток обязательства за период?
- Какие расходы и денежные потребности связаны с будущим исполнением?
Так денежное поступление и заработанная выручка сохранят собственные даты, а один и тот же аванс не окажется учтённым в результате дважды.
На что мы опирались
- IFRS Foundation: исполнение договорных обязанностей и выручка — Прочитан открытый About: обещанная передача услуг, обязанности исполнения, признание в момент или по времени и измерение прогресса. В примере условия равномерного исполнения заданы; налоговые правила авансов и право на возврат не выводятся из бухгалтерской модели.
- OpenStax Accounting 1, 4.2: аванс и выручка по исполнению — Прочитан Unearned Revenues: получение денег до услуги, обязательство и последующее признание выполненной части без нового платежа. Исходные юридические услуги, числа, проводки и рисунки не копируются; реальный договор не квалифицируется.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться отделять денежные поступления от отчётного результата можно вместе со Student Wyckoff.
Программы Student Wyckoff ↗