Часть обязательств приходится оценивать до окончательного расчёта. Показываем признание, выплату и пересмотр остатка, не превращая оценку в спрятанный денежный резерв.
Оценочное обязательство отражает существующую обязанность с неопределённой суммой или сроком при выполнении критериев учёта. Его размер может пересматриваться. Признание суммы не означает, что такие деньги уже отложены на отдельном счёте.
Неопределённость бывает частью учёта
Оценочным называют обязательство с неопределённой суммой или сроком исполнения. Это не просто намерение компании что-нибудь потратить в будущем. В рассматриваемой модели уже существует обязанность, возникшая из прошлого события, а условия её признания выполнены.
Международный стандарт IAS 37 рассматривает такие обязательства и отличает их от других условных ситуаций. Для конкретного отчёта важны основание обязанности, вероятность выбытия ресурсов и возможность обоснованной оценки. Одно тревожное предположение руководителя не создаёт автоматически любую сумму в балансе.
Условная обязанность на 80 000 рублей
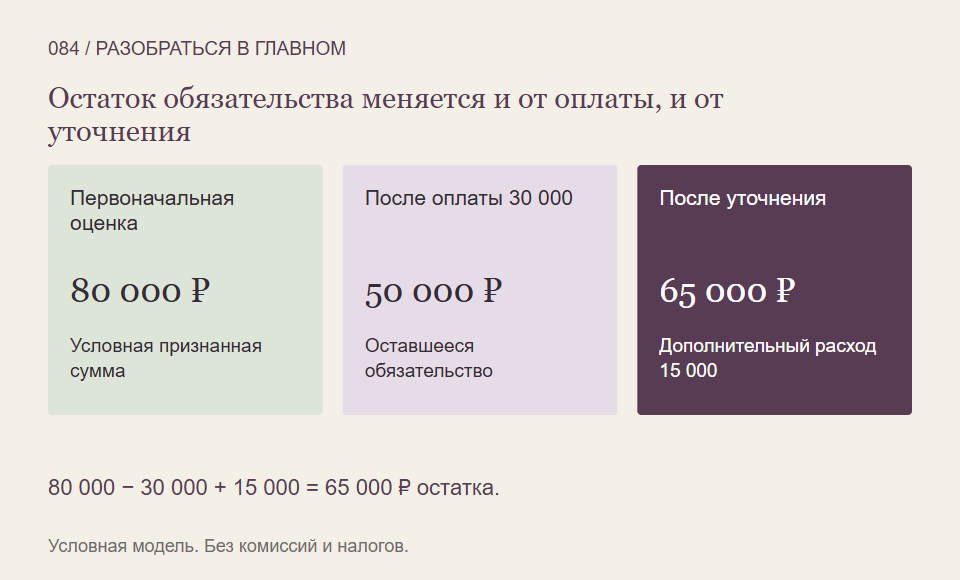
Представим уже возникшее обязательство компании устранить последствия выполненной работы. По условиям примера оно подлежит признанию, а обоснованная первоначальная оценка составляет 80 000 рублей. В модели вся сумма относится в расходы периода и в обязательства.
В этот момент соответствующего денежного платежа ещё нет. Мы не рассчитываем вероятность, не описываем реальный спор и не выводим юридическую обязанность из одного названия операции. Пересчёт будущих сумм к текущей дате, налоги и признание актива исключены, чтобы выделить изменение заданной оценки.
Позже компания оплачивает часть работ за 30 000 рублей. При неизменной оценке остаток обязательства становится 50 000. Этот платёж погашает уже признанную сумму и сам по себе не требует повторно учесть те же 30 000 новым расходом.
Что делает новая информация
После уточнения объёма оставшихся работ обоснованная оценка их выполнения стала 65 000 рублей. В нашем сценарии остаток увеличивается с 50 000 до 65 000, поэтому возникает дополнительный расход 15 000.
За весь путь признано 95 000 расходов: первоначальные 80 000 и уточнение 15 000. Из них 30 000 уже погашены деньгами, 65 000 остаются в обязательстве. Эти три числа описывают разные стороны одной истории и согласуются между собой.
Почему это не денежная копилка
Оценочное обязательство показывает ожидаемую нагрузку, но не доказывает наличие средств для её выполнения. На счёте компании может быть больше или меньше соответствующей суммы. Проверка ресурсов и календаря платежей остаётся отдельной задачей.
Также будущие обычные убытки бизнеса нельзя без основания записать как существующую обязанность. Когда именно сумма признаётся в балансе либо раскрывается в пояснениях, определяют применяемые правила и обстоятельства. Наш расчёт не устанавливает универсальный порог вероятности для всех систем отчётности.
Что искать в примечании
- Какое прошлое событие и обязанность описаны?
- Как получена оценка и что в ней неопределённо?
- Сколько использовано, добавлено или пересмотрено за период?
- Какие денежные сроки и ресурсы связаны с исполнением?
Так изменение обязательства можно объяснить без предположения, что вся новая цифра обязательно означает сегодняшний платёж или скрытые свободные деньги.
На что мы опирались
- IFRS Foundation: оценочные и условные обязательства — Прочитан открытый About: существующая обязанность с неопределённым сроком или суммой, признание, оценка, будущие операционные убытки и отличие условных обязательств. В примере критерии признания заданы выполненными; юридическая квалификация реального спора и универсальные вероятностные пороги не устанавливаются.
- OpenStax Accounting 1, 12.3: оценка и последующее исполнение обязательства — Прочитаны необходимость обоснованной оценки, отдельное погашение признанного обязательства и изменение оценок. Терминология и вероятностные пороги US GAAP не переносятся в IAS 37 или Россию. Числа, гарантийный кейс и исходные таблицы не используются.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться читать движение оценочных сумм и денежных выплат можно вместе со Student Wyckoff.
Программы Student Wyckoff ↗