В краткосрочных активах могут лежать запасы и неоплаченные счета покупателей. Проверяем, почему их превышение над обязательствами ещё не решает ближайший денежный платёж.
В выбранной балансовой модели чистый оборотный капитал — оборотные активы минус краткосрочные обязательства. Положительная разность не гарантирует, что нужные деньги появятся к каждой дате платежа.
Какую разность рассчитываем
Чистый оборотный капитал часто сокращают как NWC. В распространённой балансовой модели это оборотные активы за вычетом краткосрочных обязательств. Соответствующие суммы берут из согласованных разделов баланса на одну дату.
В аналитике существуют и более узкие определения, например для отдельных операционных элементов. Поэтому термин без формулы недостаточен. Здесь мы рассматриваем именно полную указанную балансовую разность, а не специальную расчётную основу конкретного бизнеса.
Условные ресурсы и обязательства
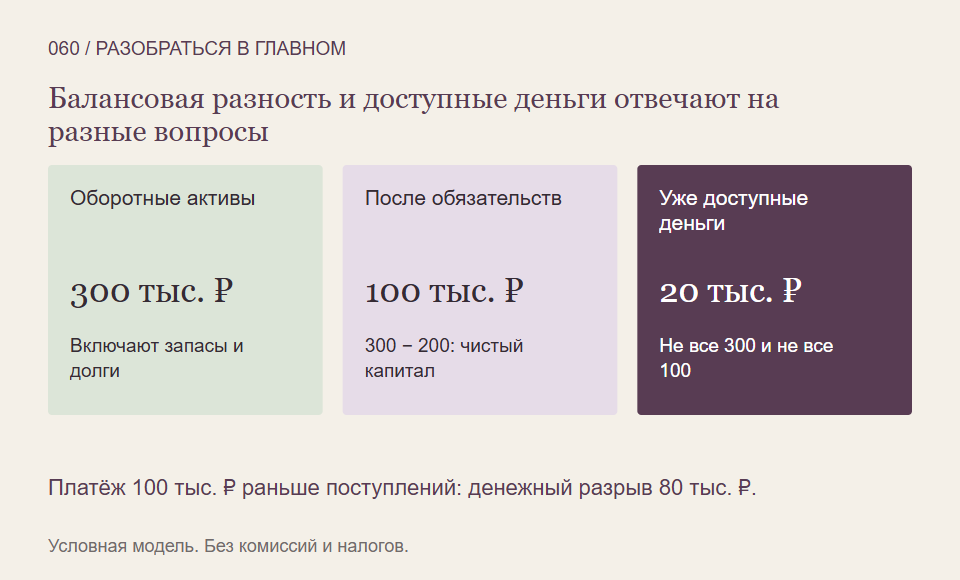
Пусть оборотные активы компании составляют 300 000 рублей. Из них деньги — 20 000, задолженность покупателей — 80 000, запасы — 200 000. Краткосрочные обязательства равны 200 000. Чистый оборотный капитал тогда составляет 100 000 рублей.
Все числа условны, прочие элементы и налоговые расчёты исключены. На этой дате балансовая сумма текущих ресурсов превышает выбранные обязательства. Но только 20 000 из указанных активов уже являются деньгами в нашей модели.
Чтобы задолженность покупателей стала деньгами, нужна оплата. Чтобы запасы дали денежное поступление, их обычно требуется продать и получить расчёт. Из одного конечного балансового числа нельзя узнать точные сроки и суммы будущего превращения.
Проверим ближайшую дату
Допустим, из обязательств 100 000 рублей нужно оплатить на следующей неделе. Покупатели по условиям примера перечислят 80 000 только через месяц. Быстрый денежный результат продажи запасов не задан, других поступлений до платежа нет.
К ближайшей дате в модели доступны 20 000, а нужно 100 000: разрыв составляет 80 000 рублей. Положительные 100 000 чистого оборотного капитала не превратились автоматически в наличные к нужному сроку.
Этот расчёт не описывает все возможные источники финансирования или действия компании. Он выделяет временное ограничение: согласованная балансовая разность сама по себе не является календарём реальных поступлений и платежей.
Сам знак не даёт полного диагноза
Большой положительный показатель может сочетаться с медленно продаваемыми запасами или трудной к получению задолженностью. Нужно понимать качество и скорость использования компонентов. Нельзя оценить их только по общей сумме.
Отрицательное значение тоже требует разбирательства в модели бизнеса, сроках и устойчивости источников, а не одного ярлыка. Важны текущие денежные потребности и то, как фактически устроены расчёты. Универсальный вывод о безопасности или неизбежном кризисе из одного знака не получается.
Что проверить вместе с разностью
- Состав оборотных активов и долю уже доступных денег.
- Сроки и вероятность оплаты задолженности покупателей.
- Возможность продажи запасов без необоснованных предположений о цене.
- Календарь обязательств и другие подтверждённые денежные ресурсы.
Так чистый оборотный капитал помогает начать анализ краткосрочной структуры. А вопрос «сможет ли компания заплатить в эту дату?» остаётся отдельной проверкой денег и времени.
На что мы опирались
- OpenStax, Principles of Finance 2e: чистый оборотный капитал — Прочитаны определения gross/net working capital, формула NWC и роль преобразования запасов и задолженности в деньги. Исторические примеры и полный раздел об операционном цикле не используются.
- OpenStax, Principles of Finance 2e: состав текущих активов и ликвидность — Прочитаны различия денег, задолженности и запасов в оценке краткосрочных ресурсов. Типичные сроки из американских примеров и достаточные пороги не переносятся на конкретную компанию.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Понимать связь финансовых показателей с деньгами и сроками можно учиться дальше в Student Wyckoff.
Программы Student Wyckoff ↗