Отсутствие купона не обязательно означает отсутствие дохода. Показываем разницу между ценой покупки и погашением и объясняем, почему будущий платёж не делает рыночную цену неподвижной.
У бескупонной облигации нет промежуточных купонов. В учебной модели результат создаёт разница между покупкой ниже номинала и полной выплатой в срок. До погашения цена меняется, а сам платёж зависит от исполнения обязательств.
Деньги могут приходить один раз
Бескупонная облигация не предусматривает регулярных купонных выплат. В распространённой модели её покупают дешевле суммы погашения. Такой разрыв называют дисконтом к номиналу. Возможный результат возникает при последующей выплате, а не из отсутствующего ежемесячного купона.
Поэтому на вопрос «сколько приходит на счёт каждый месяц» ответ может быть «ничего», хотя расчётная доходность положительна. Денежный календарь и величина результата — разные характеристики. Для расходов до погашения понадобится иной источник средств либо продажа бумаги.
Условная покупка за 1 600 рублей
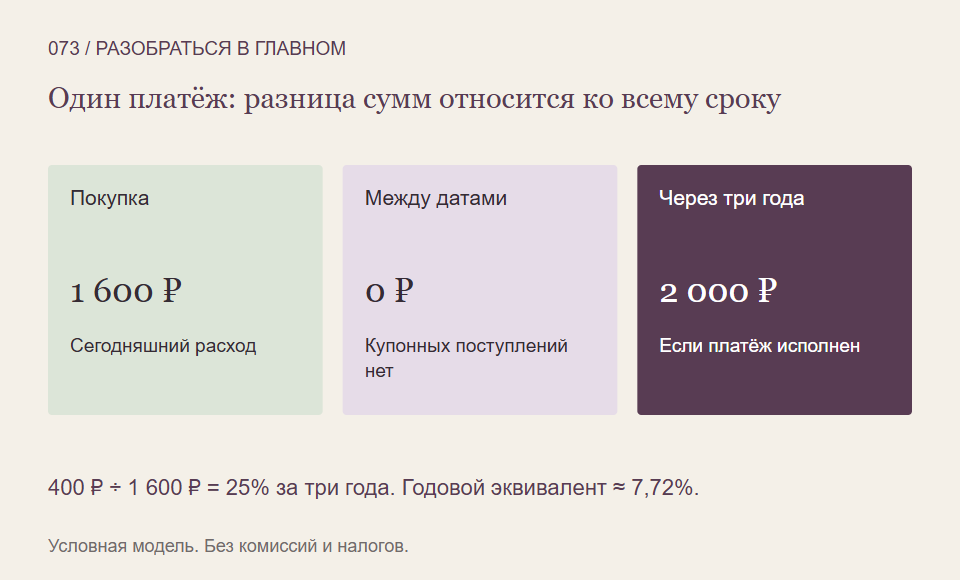
Пусть полная цена покупки равна 1 600 рублям, а через три полных года предусмотрен единственный платёж 2 000. Других поступлений, расходов, налогов и досрочного погашения в модели нет. Эмитент платит полностью и вовремя.
Разница составляет 400 рублей, или 25% от цены покупки за все три года. Эти 25% нельзя назвать ежегодной выплатой. Купонов между началом и концом вообще не было, а срок входит в смысл результата.
Если нужен ровный годовой эквивалент, общий множитель 2 000 ÷ 1 600 = 1,25 приводят к трём годам. Получается примерно 7,72% годовых через сложный рост. Это расчётная запись двух заданных сумм, а не фактическое ежегодное зачисление на счёт.
Цена до погашения остаётся рыночной
Допустим, до срока понадобились деньги, и доступная цена продажи оказалась 1 500 рублей. Если продать по ней без иных поступлений, убыток относительно покупки составит 100 рублей, или 6,25%. Будущий номинал сам по себе не обязывает текущего покупателя предложить вам 2 000.
Цены реагируют на требуемую рынком доходность, кредитное состояние эмитента и возможность совершить сделку. При прочих равных длинный единственный платёж может быть весьма чувствителен к изменению ставок. Нулевая купонная ставка не является нулём рыночного риска.
Какой риск исчез, а какие остались
В выбранной модели нет промежуточного купона, для которого нужно искать повторное вложение. Но после погашения вопрос использования денег появится вновь, если ваша цель ещё не наступила. Кроме того, остаются риск неплатежа, инфляция и возможные расходы.
Не следует переносить налоговые правила зарубежного примера на российскую операцию. Здесь они исключены из чисел; для реальной бумаги налоговые последствия проверяют отдельно. Название «бескупонная» не определяет все остальные условия выпуска.
Что проверить перед выводом
- Какова полная цена и какая сумма предусмотрена в конце?
- Когда именно запланирован платёж и допустимы ли изменения?
- Потребуются ли деньги раньше этого дня?
- Как учтены расходы, риск эмитента и правила налогообложения?
Так отсутствие регулярного купона становится понятным свойством денежного пути, а не автоматическим доказательством выгодности или безопасности.
На что мы опирались
- SEC Investor.gov: бескупонная облигация — Прочитаны отсутствие промежуточных купонов, покупка с дисконтом и колебания цены до погашения. Американские налоговые правила, предположение о типичном длинном сроке и конкретная доступность не используются.
- FINRA: денежный график и риски бескупонной облигации — Прочитаны дисконт, один платёж, риск ставки, инфляции и неплатежа. Условия STRIPS, примеры источника и налогообложение США не переносятся на другие бумаги.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться связывать цену, срок и денежные поступления можно на занятиях Student Wyckoff.
Программы Student Wyckoff ↗