Падение только акций и одновременное падение двух частей портфеля — разные проверки. Сравниваем один изменяемый фактор с согласованным сценарием, не приписывая им выдуманных вероятностей.
Однофакторная проверка меняет одно условие при сохранении остальных. Сценарий задаёт совместный набор изменений. Оба помогают увидеть последствия допущений, но сами по себе не определяют, как часто эти события произойдут.
Сначала определите, что меняете
Анализ чувствительности показывает, как выбранный итог реагирует на изменение исходных условий. В простом однофакторном варианте меняют одно значение, сохраняя остальные. Это помогает отделить влияние конкретного предположения от всего остального.
Сценарий задаёт целое сочетание условий. Например, одновременно меняются цены нескольких активов или продажи и расходы бизнеса. Такой набор должен быть внутренне согласован: независимое редактирование ячеек ещё не объясняет, почему эти состояния могут сочетаться.
Условный портфель из двух частей
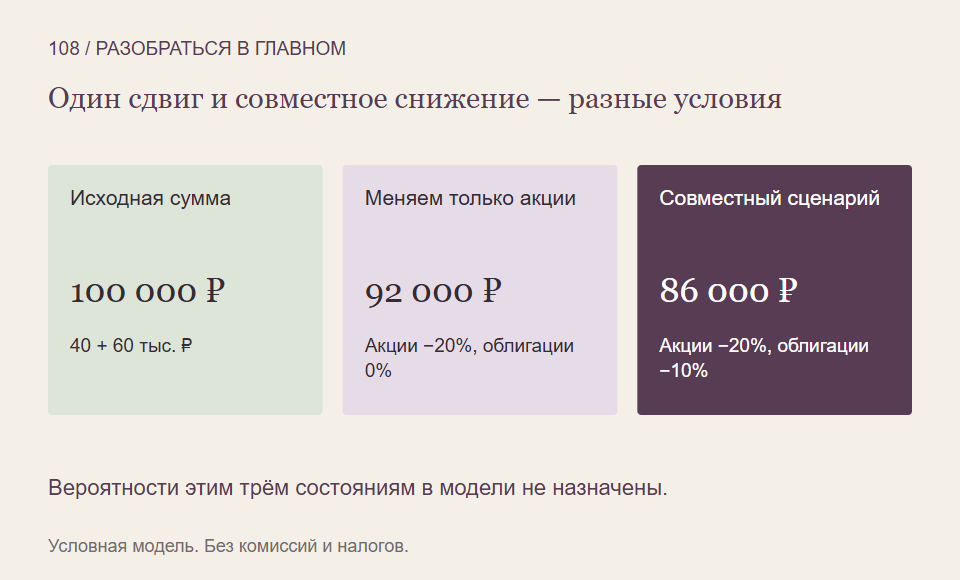
Пусть на начало выбранного периода акции стоят 40 000 рублей, облигации — 60 000. Общая стоимость равна 100 000. Для учебной проверки нет взносов, изъятий, отдельных выплат, комиссий и налогов; количества бумаг не меняются.
Сначала зададим одно изменение: стоимость акций снижается на 20%, облигации остаются прежними. Акции теперь стоят 32 000, итог — 92 000. Потеря относительно исходной суммы составляет 8 000, или 8%.
Этот ответ корректен для выбранных условий. Он не доказывает, что облигации обязательно останутся неподвижны при реальном падении акций. Неизменность второй части была нашим входным предположением, а не результатом расчёта.
Добавим связанный неблагоприятный сценарий
Теперь зададим совместное состояние: акции дешевеют на те же 20%, облигации — на 10%. Вторая часть становится 54 000, первая остаётся 32 000. В сумме получаем 86 000 рублей, снижение — 14%.
Это не прогноз рынка и не утверждение о неизбежной связи двух частей. Мы явно выбрали другое сочетание. Для оценки реального сценария нужны основания движения цен, свойства инструментов и условия продажи; слово «стресс» само этих оснований не добавляет.
Вероятность не рождается из пересчёта
Из трёх строк «база, одна переменная, совместное снижение» нельзя заключить, что каждая случится с вероятностью треть. Чтобы получить вероятности, требуется отдельная модель или обоснованная оценка. Просто перечисленные варианты не становятся равновероятными.
Также не следует без основания умножать вероятности отдельных событий: это требует соответствующих условий зависимости. Историческая корреляция не гарантирует неизменной будущей связи и не превращает произвольные сценарии в полный набор возможных исходов.
Что сохранить вместе с ответом
- Исходное состояние и общую дату оценки.
- Какие условия изменены, какие закреплены.
- Почему выбранные совместные изменения согласованы.
- Что известно о вероятности и какие исходы не рассмотрены.
Так чувствительность помогает найти важные предположения, а сценарии — проверить их сочетания. Ни один из методов не устанавливает гарантированный предел убытка.
На что мы опирались
- OpenStax Finance 2e, 18.5: сценарии и чувствительность прогноза — Выбранные разделы Scenarios in Forecasting и Sensitivity Analysis in Forecasting: сочетание допущений и отдельное изменение входной величины. В статье применяется собственная модель портфеля, исходные фирменные таблицы не копируются.
- CFA Institute: измерение рыночного риска, открытый обзор 2026 — Открытый итоговый обзор: ограничения VaR, влияние выбора метода, различие чувствительности и совместных сценариев. Полный учебный модуль не пересказывается; регуляторные требования других стран не переносятся на читательницу.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Проверять риск через понятные условия и несколько сценариев можно со Student Wyckoff.
Программы Student Wyckoff ↗