Условный порог потерь пять тысяч может соседствовать с исходом минус тридцать тысяч. На маленьком распределении показываем, что именно означает уровень VaR и какая часть риска остаётся за ним.
VaR — порог в выбранном распределении потерь при указанном горизонте и уровне вероятности. Он не описывает размер всех более тяжёлых потерь и не устанавливает гарантированный предел убытка реального вложения.
Для числа нужны горизонт и распределение
VaR расшифровывается как value at risk. По-русски встречается название «стоимость под риском». Чтобы понять показатель, нужно назвать денежную оценку потерь, срок и выбранный уровень вероятности. Одно число без этих условий неполно.
Квантиль — порог, до которого накоплена заданная доля распределения. Для нашего примера определим VaR как наименьший размер потери, который не превышается как минимум в выбранной доле случаев модели. Это явное правило особенно полезно для распределения из нескольких отдельных значений.
Условные потери за один день
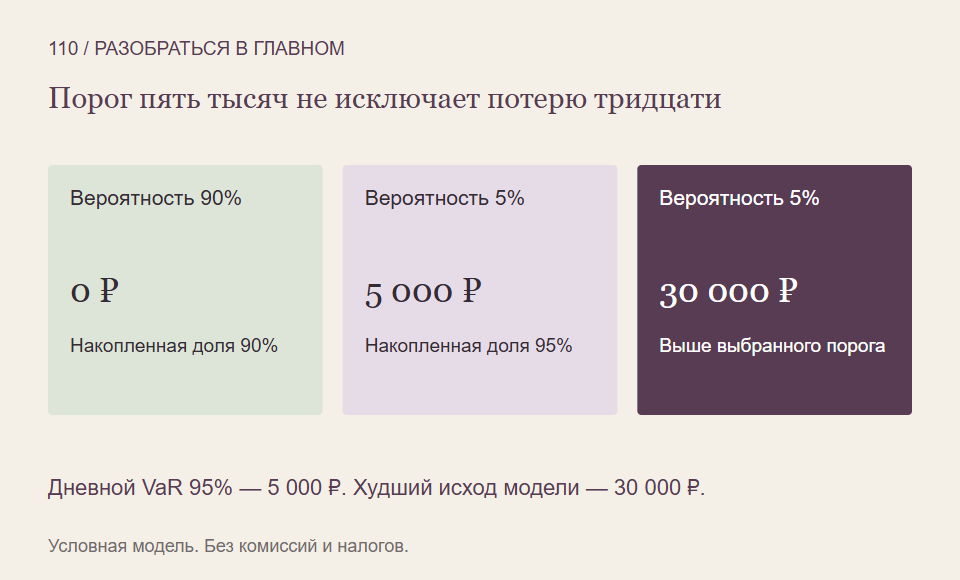
Пусть у вымышленного портфеля начальная стоимость 100 000 рублей. Зададим всего три возможных дневных исхода: потери нет с вероятностью 90%, потеря 5 000 с вероятностью 5%, потеря 30 000 с вероятностью 5%.
Альтернативы полностью заданы и не пересекаются, вероятности дают 100%. Нет денежных взносов, изъятий, налогов и комиссий. Это учебное распределение, а не исторические данные или прогноз для существующего портфеля.
Найдём порог для девяноста пяти процентов
До нулевой потери накоплены 90% вероятности. Если добавить исход с потерей 5 000, накопленная доля станет 95%. Поэтому по нашему правилу дневной VaR на уровне 95% равен 5 000 рублей.
Но в распределении остался исход с потерей 30 000. Ровно 5% принятой вероятности здесь приходится на потерю строго больше VaR. Значит, фраза «показатель пять тысяч, больше потерять нельзя» прямо противоречит условиям примера.
Слово «строго» существенно: вероятность потери не меньше 5 000 в этой дискретной модели равна уже 10%. Готовый показатель нужно читать вместе с определением порога и обращением с равенством, а не менять знак сравнения по привычке.
Что не помещается в одну границу
Можно изменить тяжёлый исход, сохранив остальные вероятности и тот же порог 5 000. Информация о величине потерь за границей от этого изменится, хотя VaR останется прежним. Для понимания риска нужно изучать и эту часть распределения.
В реальных моделях результат зависит от данных, метода и предположений о будущем. Неблагоприятные события могут быть представлены плохо или отсутствовать в исходной истории. Выбранные 95% не являются обещанием, что будущая частота и размер потерь точно повторят расчёт.
Что спросить у отчёта
- Потери за день, месяц или другой срок?
- Какой уровень вероятности и правило порога использованы?
- Какие потери возможны за границей VaR?
- Что предположено о ликвидности и изменении рыночных условий?
Так показатель помогает описать одну границу модели. А способность пережить тяжёлый исход требует более полного разбора, чем одна подписанная сумма.
На что мы опирались
- CFA Institute: измерение рыночного риска, открытый обзор 2026 — Открытый итоговый обзор: ограничения VaR, влияние выбора метода, различие чувствительности и совместных сценариев. Полный учебный модуль не пересказывается; регуляторные требования других стран не переносятся на читательницу.
- BIS Joint Forum, 2010: квантиль потерь и риск крайних исходов — Выбранные страницы 93–94 PDF, приложение G: VaR как квантиль и ограничения при тяжёлых крайних потерях. Исторический методический документ не используется как перечень действующих нормативов.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Разбираться в границах риск-моделей и смотреть дальше одного показателя можно со Student Wyckoff.
Программы Student Wyckoff ↗