У трёх условных исходов может быть средняя доходность, которой нет ни в одном из них. Разбираем вероятностные веса, наиболее вероятный исход и возможность убытка при положительном ожидании.
Математическое ожидание — сумма возможных результатов с весами, равными их вероятностям. Оно не обязано совпадать с отдельным исходом, не гарантирует прибыль и зависит от обоснованности самого распределения.
Сначала задайте альтернативы и их веса
Ожидаемую доходность в вероятностной модели называют также математическим ожиданием. Возможные доходности умножают на вероятности соответствующих исходов и складывают. Вес показывает принятую вероятность, а не размер вложенной суммы.
Для такого расчёта нужен согласованный набор альтернатив одного горизонта. В нашей модели они не происходят одновременно и вместе охватывают все предусмотренные случаи. Вероятности неотрицательны и в сумме равны единице, то есть ста процентам.
Условные три результата за год
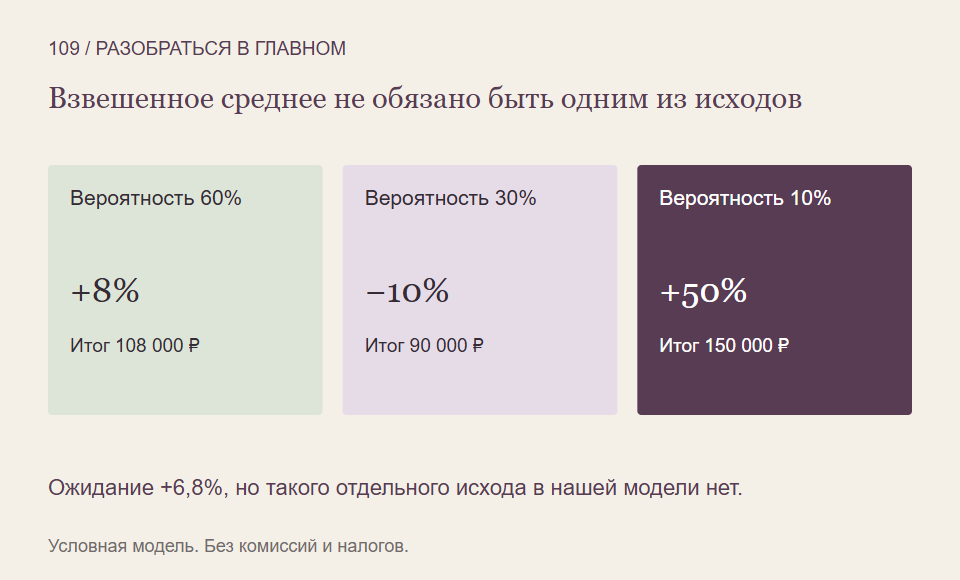
Зададим вымышленные условия: с вероятностью 60% доходность равна плюс 8%, с вероятностью 30% — минус 10%, с вероятностью 10% — плюс 50%. Это не оценки конкретной бумаги или рынка. Взносов, снятий, комиссий, налогов и отдельных выплат нет.
Вычисляем ожидание: 0,60 × 8% + 0,30 × (−10%) + 0,10 × 50% = 6,8%. Положительный вклад редкого большого роста здесь заметно влияет на общую среднюю величину.
При исходных 100 000 рублей три конечные суммы составят 108 000, 90 000 и 150 000. Их взвешенное среднее — 106 800 рублей. Это другой способ проверить тот же расчёт ожидания.
Почему 6,8% нет среди отдельных исходов
В нашей модели ни одна альтернатива не даёт ровно 6,8%. Значит, можно корректно посчитать такую ожидаемую доходность и ни разу не получить её как результат отдельного года. Среднее описывает распределение, а не новый четвёртый исход.
Наиболее вероятный из заданных результатов — плюс 8%, поскольку его вес 60%. Это тоже не гарантия. А вероятность убытка в принятой модели составляет 30%, хотя математическое ожидание положительно. Одно благоприятное среднее не отменило неблагоприятную ветвь.
Откуда взялись вероятности
Самая трудная часть реальной задачи часто находится до умножения. Необходимо понять, как получены вероятности и не пропущены ли важные исходы. История, экспертные предположения и условный учебный набор имеют разный статус; красивое число после запятой этот статус не меняет.
Также ожидание одного периода нельзя автоматически объявлять постоянным сложным темпом многолетнего капитала. Для последовательных результатов важны умножение, зависимость периодов и денежные движения. Это отдельный вопрос, который простая средняя альтернатив не решает.
Что записать рядом с ожиданием
- Горизонт и полный набор предусмотренных исходов.
- Вероятности, их сумму и основание оценки.
- Возможные потери, а не только средний результат.
- Что в расчёте условно и какие события могли остаться вне модели.
Так ожидаемая доходность становится понятным свойством предположенного распределения, сохраняя неизвестность конкретного будущего результата.
На что мы опирались
- OpenStax Finance 2e, 13.5: вероятностно взвешенный результат — Определение математического ожидания доходности как взвешенной суммы альтернатив. Пример и вероятности статьи полностью условные; исторические сведения об авиакомпании не используются.
- OpenStax Statistics 2e, 4.2: среднее не обязано быть отдельным исходом — Определение ожидания дискретной величины и различие среднего с результатом одного опыта. Учебные игровые примеры, таблицы и рисунки оригинала не воспроизводятся.
Проверено 31 октября 2026. Числа в примере условные; ставки, будущая доходность и правила конкретных продуктов не прогнозируются.
Учиться различать модель, вероятность и личный результат можно со Student Wyckoff.
Программы Student Wyckoff ↗